Materi Bimtek
Bimbingan Teknis Bagan Akun Standar (BAS) dalam SIPD RI: Fungsi dan Penerapannya

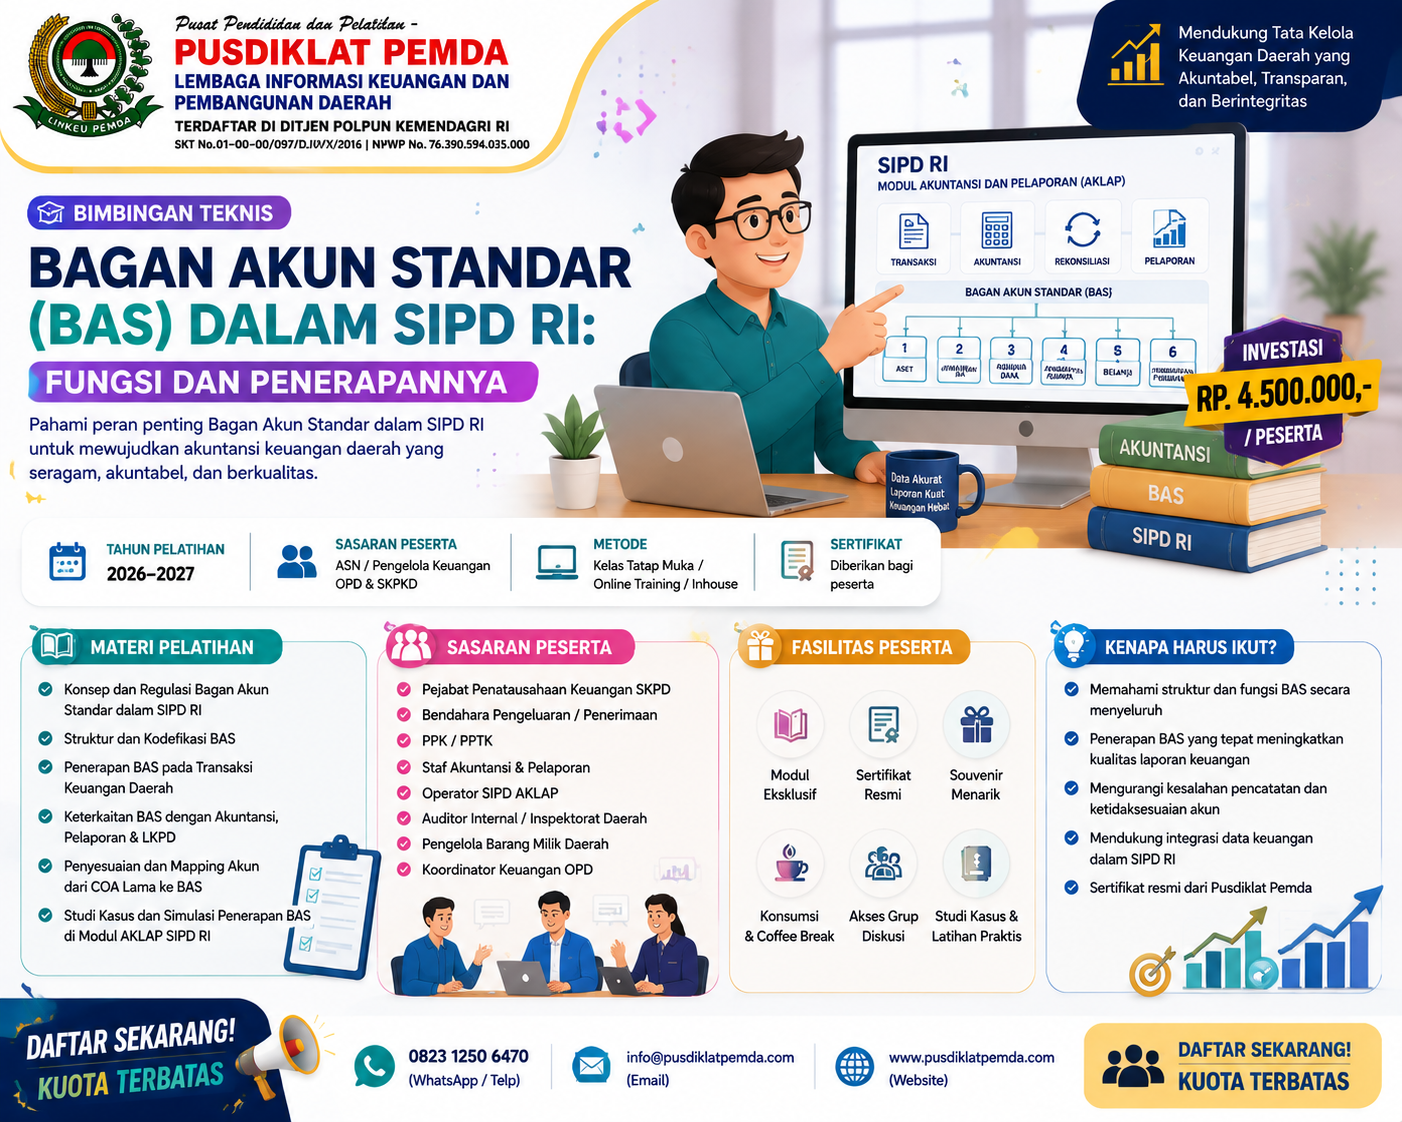
Dalam pengelolaan keuangan pemerintah daerah, pencatatan transaksi membutuhkan sistem klasifikasi yang jelas agar setiap transaksi dapat dikelompokkan, dianalisis, dan dilaporkan secara tepat. Salah satu komponen penting dalam proses tersebut adalah Bagan Akun Standar (BAS).
Bagan Akun Standar menjadi dasar dalam pengelompokan akun yang digunakan untuk mencatat transaksi keuangan pemerintah daerah. Melalui BAS, setiap transaksi memiliki kode dan klasifikasi yang seragam sehingga dapat menghasilkan informasi keuangan yang konsisten.
Dalam implementasi digitalisasi pengelolaan keuangan daerah melalui Sistem Informasi Pemerintahan Daerah Republik Indonesia (SIPD RI), pemahaman terhadap BAS menjadi semakin penting. Hal ini karena hampir seluruh proses akuntansi dan pelaporan sangat bergantung pada ketepatan pemilihan akun.
Kesalahan dalam memilih akun dapat menyebabkan berbagai permasalahan, seperti:
- Kesalahan penyajian laporan keuangan;
- Ketidaksesuaian antara transaksi dan akun;
- Sulitnya proses rekonsiliasi;
- Perbedaan data antarunit kerja;
- Kesalahan dalam analisis keuangan.
Oleh karena itu, aparatur pengelola keuangan daerah perlu memahami fungsi BAS, struktur akun, serta bagaimana penerapannya dalam Modul Akuntansi dan Pelaporan (AKLAP) SIPD RI.
Pembahasan mengenai BAS merupakan bagian penting dalam Bimtek SIPD RI Modul Akuntansi dan Pelaporan (AKLAP) 2026–2027: Panduan Lengkap Pengelolaan Akuntansi dan Pelaporan Keuangan Daerah yang membantu aparatur memahami hubungan antara transaksi, akun, jurnal, hingga penyusunan laporan keuangan daerah.
Apa Itu Bagan Akun Standar (BAS)?
Bagan Akun Standar atau BAS adalah daftar kode akun yang digunakan sebagai pedoman dalam pengelompokan transaksi keuangan pemerintah.
BAS memberikan struktur klasifikasi agar seluruh transaksi dapat dicatat menggunakan kode yang sama dan memiliki arti yang jelas.
Dalam konteks pemerintahan daerah, BAS digunakan untuk mendukung:
- Perencanaan anggaran;
- Pelaksanaan APBD;
- Penatausahaan keuangan;
- Akuntansi;
- Pelaporan keuangan;
- Pengawasan;
- Analisis keuangan.
Sederhananya, BAS dapat diibaratkan sebagai “bahasa bersama” dalam pencatatan keuangan.
Tanpa BAS yang terstruktur, setiap unit kerja dapat menggunakan istilah atau kode yang berbeda sehingga menyebabkan kesulitan dalam penggabungan data.
Dasar Penggunaan BAS dalam Pengelolaan Keuangan Daerah
Penerapan BAS dalam pemerintahan daerah berkaitan erat dengan standar akuntansi pemerintahan dan kebijakan pengelolaan keuangan daerah.
Salah satu dasar penting yang menjadi rujukan adalah Peraturan Pemerintah Nomor 71 Tahun 2010 tentang Standar Akuntansi Pemerintahan (SAP).
Standar tersebut mengatur prinsip penyajian laporan keuangan pemerintah agar memiliki kualitas informasi yang relevan, andal, dapat dibandingkan, dan dapat dipahami.
Informasi mengenai Peraturan Pemerintah Nomor 71 Tahun 2010 tentang Standar Akuntansi Pemerintahan dapat menjadi salah satu referensi dalam memahami dasar penyusunan laporan keuangan pemerintah.
Selain itu, pemerintah daerah juga perlu memperhatikan ketentuan pengelolaan keuangan daerah yang berlaku serta kebijakan akuntansi masing-masing pemerintah daerah.
Fungsi Bagan Akun Standar dalam SIPD RI
BAS memiliki fungsi yang sangat penting dalam mendukung pengelolaan keuangan daerah berbasis SIPD RI.
Beberapa fungsi utama BAS antara lain:
1. Sebagai Standar Klasifikasi Transaksi
Fungsi utama BAS adalah memberikan standar pengelompokan transaksi.
Setiap transaksi keuangan akan diarahkan ke akun tertentu sesuai jenis dan karakteristiknya.
Contohnya:
- Pendapatan;
- Belanja;
- Pembiayaan;
- Aset;
- Kewajiban;
- Ekuitas;
- Pendapatan operasional;
- Beban.
Dengan klasifikasi yang tepat, data menjadi lebih mudah diolah.
2. Mendukung Penyusunan Laporan Keuangan
Laporan keuangan pemerintah daerah disusun berdasarkan data akun yang telah dikelompokkan.
Jika akun yang digunakan salah, maka laporan yang dihasilkan juga dapat mengalami kesalahan.
BAS membantu memastikan bahwa transaksi masuk ke kelompok yang sesuai sehingga laporan seperti:
- Laporan Realisasi Anggaran;
- Neraca;
- Laporan Operasional;
- Laporan Arus Kas;
- Laporan Perubahan Ekuitas;
dapat disusun dengan informasi yang tepat.
3. Mempermudah Integrasi Data
SIPD RI menggunakan sistem terintegrasi yang membutuhkan standar klasifikasi data.
Dengan BAS, data dari berbagai SKPD/OPD dapat digabungkan karena menggunakan struktur akun yang sama.
4. Mendukung Rekonsiliasi Keuangan
Rekonsiliasi membutuhkan data yang memiliki klasifikasi seragam.
BAS membantu pengguna membandingkan data antarproses, seperti:
- Data anggaran;
- Data transaksi;
- Data penatausahaan;
- Data akuntansi;
- Data pelaporan.
5. Memudahkan Analisis Keuangan
Dengan akun yang tertata, pemerintah daerah dapat melakukan analisis terhadap:
- Realisasi belanja;
- Pendapatan daerah;
- Komposisi aset;
- Perubahan kewajiban;
- Perkembangan kondisi keuangan.
Struktur Bagan Akun Standar dalam SIPD RI
BAS memiliki struktur kode yang menunjukkan klasifikasi tertentu.
Secara umum, akun pemerintah dapat dikelompokkan sebagai berikut:
| Kelompok Akun | Fungsi |
|---|---|
| Aset | Menunjukkan sumber daya yang dimiliki pemerintah |
| Kewajiban | Menunjukkan utang atau kewajiban pemerintah |
| Ekuitas | Menunjukkan kekayaan bersih pemerintah |
| Pendapatan | Mencatat penerimaan pemerintah |
| Beban | Mencatat konsumsi sumber daya dalam operasional |
| Belanja | Mencatat pengeluaran APBD |
| Pembiayaan | Mencatat transaksi pembiayaan |
Setiap kelompok memiliki rincian akun yang lebih spesifik sesuai kebutuhan pencatatan.
Hubungan BAS dengan Modul AKLAP SIPD RI
Dalam Modul Akuntansi dan Pelaporan SIPD RI, BAS memiliki peran sebagai dasar pembentukan informasi akuntansi.
Alur sederhananya:
Transaksi → Pemilihan Akun BAS → Jurnal → Buku Besar → Laporan Keuangan
Artinya, kualitas laporan sangat bergantung pada ketepatan penggunaan BAS.
Apabila akun yang dipilih tidak sesuai, maka dampaknya dapat terlihat pada:
- Saldo akun;
- Klasifikasi laporan;
- Rekonsiliasi;
- Penyajian laporan keuangan.
Karena itu, pengguna AKLAP perlu memahami bagaimana transaksi dikaitkan dengan akun BAS.
Contoh Penerapan BAS dalam Transaksi Keuangan Daerah
Agar lebih mudah dipahami, berikut contoh sederhana:
Contoh 1: Belanja Barang dan Jasa
Sebuah SKPD melakukan pembayaran jasa tertentu.
Pengguna harus menentukan:
- Jenis transaksi;
- Kelompok belanja;
- Kode rekening;
- Akun akuntansi terkait.
Kesalahan memilih akun dapat menyebabkan belanja tercatat pada kelompok yang tidak sesuai.
Contoh 2: Pembelian Aset Tetap
Pembelian kendaraan dinas bukan hanya dicatat sebagai pengeluaran, tetapi juga berkaitan dengan pencatatan aset.
Pengguna perlu memastikan transaksi tersebut menggunakan akun yang tepat sehingga nilai aset muncul dalam Neraca.
Contoh 3: Penerimaan Pendapatan
Pendapatan daerah harus dicatat sesuai jenis penerimaan.
Kesalahan klasifikasi dapat menyebabkan informasi pendapatan dalam laporan menjadi tidak akurat.
Kesalahan Umum dalam Penggunaan BAS SIPD RI
Meskipun BAS telah tersedia dalam sistem, masih terdapat beberapa kesalahan yang sering terjadi.
1. Salah Memilih Kode Akun
Kesalahan ini terjadi ketika pengguna memilih akun yang mirip tetapi tidak sesuai dengan transaksi.
Dampaknya:
- Laporan tidak sesuai;
- Rekonsiliasi mengalami kendala;
- Perlu dilakukan koreksi.
Cara mengatasi:
Pastikan memahami karakter transaksi sebelum memilih akun.
2. Kurangnya Pemahaman Perbedaan Belanja dan Aset
Beberapa transaksi memiliki karakteristik yang berbeda.
Tidak semua pengeluaran langsung menjadi beban atau belanja.
Sebagian transaksi dapat menjadi aset yang harus dicatat dalam Neraca.
Cara mengatasi:
Pahami konsep kapitalisasi aset dan kebijakan akuntansi pemerintah daerah.
3. Tidak Melakukan Review Akun
Transaksi yang telah diinput sebaiknya tidak langsung dianggap benar.
Perlu dilakukan pemeriksaan sebelum proses berikutnya.
4. Mengikuti Kebiasaan Lama
Kesalahan juga dapat terjadi ketika pengguna masih menggunakan pola pencatatan lama yang tidak sesuai dengan mekanisme SIPD RI.
Cara mengatasi:
Lakukan pembaruan pemahaman melalui pelatihan dan sosialisasi.
Dampak Kesalahan BAS terhadap Laporan Keuangan
Kesalahan penggunaan BAS dapat memberikan dampak yang cukup besar.
| Kesalahan | Dampak |
| Salah akun belanja | Klasifikasi belanja tidak tepat |
| Salah akun aset | Nilai aset tidak sesuai |
| Salah pendapatan | Informasi pendapatan keliru |
| Salah jurnal | Saldo laporan berubah |
| Salah klasifikasi | Analisis keuangan terganggu |
Karena laporan keuangan merupakan hasil akhir dari seluruh proses pencatatan, kesalahan kecil pada tahap awal dapat memengaruhi hasil akhir.
Cara Mengoptimalkan Penerapan BAS dalam SIPD RI
Agar BAS dapat digunakan secara optimal, pemerintah daerah dapat melakukan beberapa langkah berikut:
Meningkatkan Kompetensi SDM
Pengguna harus memahami:
- Struktur BAS;
- Konsep akun;
- Siklus akuntansi;
- Pengaruh akun terhadap laporan.
Membuat Panduan Internal
Pemerintah daerah dapat membuat panduan penggunaan akun sesuai karakter transaksi yang sering terjadi.
Melakukan Review Berkala
Review membantu menemukan kesalahan sebelum laporan difinalisasi.
Melakukan Rekonsiliasi
Rekonsiliasi membantu memastikan data antarbagian tetap konsisten.
Memperkuat Koordinasi Antarbidang
Bidang anggaran, perbendaharaan, aset, dan akuntansi harus memiliki pemahaman yang sama.
Manfaat Mengikuti Bimtek BAS dalam SIPD RI
Bimtek Bagan Akun Standar (BAS) dalam SIPD RI memberikan manfaat bagi aparatur yang bertugas dalam pengelolaan keuangan daerah.
Manfaat yang diperoleh antara lain:
- Memahami konsep BAS;
- Memahami struktur akun;
- Menentukan akun transaksi secara tepat;
- Mengurangi kesalahan pencatatan;
- Memahami hubungan BAS dengan AKLAP;
- Meningkatkan kualitas laporan keuangan;
- Mempermudah rekonsiliasi;
- Meningkatkan kompetensi pengguna SIPD RI.
Peserta yang Perlu Mengikuti Bimtek BAS SIPD RI
Pelatihan ini sesuai untuk:
- BPKAD/BKAD;
- PPKD;
- PPK-SKPD;
- Pejabat Penatausahaan Keuangan;
- Pengelola akuntansi;
- Pengelola laporan keuangan;
- Bendahara;
- Operator SIPD RI;
- Pengelola aset;
- Staf keuangan OPD.
Sumber Resmi Pemerintah
Sebagai referensi dalam memahami pengelolaan keuangan daerah, aparatur dapat menggunakan sumber resmi pemerintah berikut:
- SIPD RI Kementerian Dalam Negeri sebagai sistem informasi pemerintahan daerah.
- Direktorat Jenderal Perimbangan Keuangan Kementerian Keuangan sebagai referensi kebijakan keuangan daerah.
- Standar Akuntansi Pemerintahan PP Nomor 71 Tahun 2010 sebagai dasar penyusunan laporan keuangan pemerintah.
FAQ Bagan Akun Standar (BAS) dalam SIPD RI
Apa fungsi utama Bagan Akun Standar (BAS)?
BAS berfungsi sebagai standar klasifikasi akun yang digunakan untuk mencatat transaksi keuangan pemerintah sehingga data dapat diolah menjadi laporan yang akurat.
Mengapa pemahaman BAS penting dalam SIPD RI?
Karena setiap transaksi dalam proses akuntansi dan pelaporan bergantung pada ketepatan pemilihan akun. Kesalahan akun dapat menyebabkan laporan keuangan tidak sesuai.
Apa dampak jika terjadi kesalahan penggunaan BAS?
Kesalahan BAS dapat menyebabkan kesalahan klasifikasi transaksi, perbedaan laporan, kesulitan rekonsiliasi, dan kebutuhan koreksi data.
Siapa yang perlu memahami BAS dalam SIPD RI?
Pengelola keuangan daerah seperti BPKAD, PPKD, PPK-SKPD, bendahara, operator SIPD RI, pengelola aset, dan staf keuangan perlu memahami BAS.
Kesimpulan
Bagan Akun Standar (BAS) merupakan salah satu komponen penting dalam pengelolaan akuntansi dan pelaporan keuangan daerah melalui SIPD RI.
BAS berfungsi sebagai dasar klasifikasi transaksi sehingga setiap data keuangan dapat dicatat, diolah, dan dilaporkan secara konsisten.
Pemahaman terhadap BAS tidak hanya diperlukan untuk memilih kode akun, tetapi juga untuk memahami hubungan antara transaksi, jurnal, laporan keuangan, dan proses rekonsiliasi.
Kesalahan dalam penggunaan BAS dapat berdampak pada kualitas laporan keuangan. Oleh karena itu, peningkatan kompetensi aparatur melalui pelatihan dan bimtek menjadi langkah strategis agar implementasi SIPD RI dapat berjalan lebih optimal.
Dengan pemahaman yang baik mengenai Bagan Akun Standar, pemerintah daerah dapat meningkatkan akurasi pencatatan, memperkuat pengendalian keuangan, serta menghasilkan laporan keuangan yang lebih transparan dan akuntabel.
Daftar sekarang dan jadwalkan pelatihan terbaik untuk instansi Anda!
📱 WhatsApp / Telp : 0823 1250 6470
📧 Email : info@pusdiklatpemda.com
🌐 Website : www.pusdiklatpemda.com