Materi Bimtek
Jurnal Akuntansi dalam SIPD RI: Panduan Pencatatan Transaksi Keuangan Daerah


Pengelolaan keuangan pemerintah daerah membutuhkan proses pencatatan yang sistematis, terstruktur, dan dapat dipertanggungjawabkan. Setiap transaksi yang berkaitan dengan penerimaan, pengeluaran, aset, kewajiban, maupun transaksi keuangan lainnya perlu dicatat dan diolah sesuai dengan ketentuan akuntansi pemerintahan.
Dalam era digitalisasi pemerintahan, proses tersebut semakin terintegrasi melalui Sistem Informasi Pemerintahan Daerah Republik Indonesia atau SIPD RI. Sistem ini mendukung pengelolaan pemerintahan daerah secara terintegrasi, termasuk dalam aspek pengelolaan keuangan daerah.
Salah satu bagian penting yang perlu dipahami oleh aparatur adalah jurnal akuntansi dalam SIPD RI. Jurnal menjadi bagian penting dalam proses akuntansi karena digunakan untuk mencatat dampak transaksi terhadap akun-akun keuangan pemerintah daerah.
Pemahaman terhadap jurnal akuntansi tidak cukup hanya dengan mengetahui cara memasukkan data ke dalam aplikasi. Operator dan pengelola keuangan perlu memahami transaksi yang terjadi, dokumen sumber, akun yang digunakan, serta dampaknya terhadap laporan keuangan.
Dengan demikian, pemahaman jurnal dalam SIPD RI perlu mencakup dua aspek utama, yaitu pemahaman akuntansi dan pemahaman penggunaan sistem.
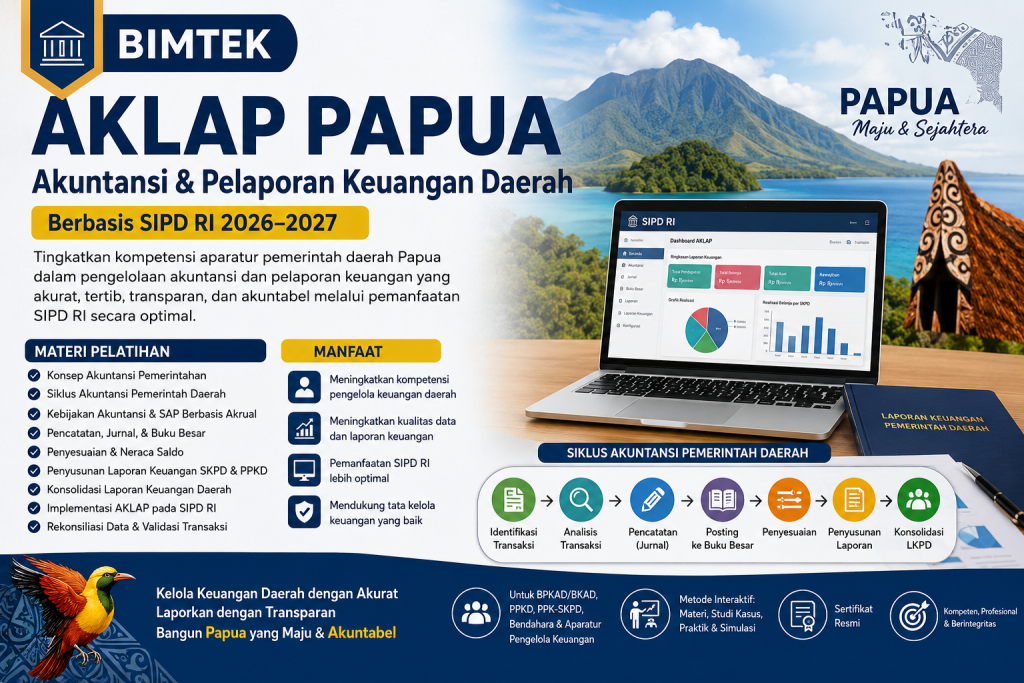
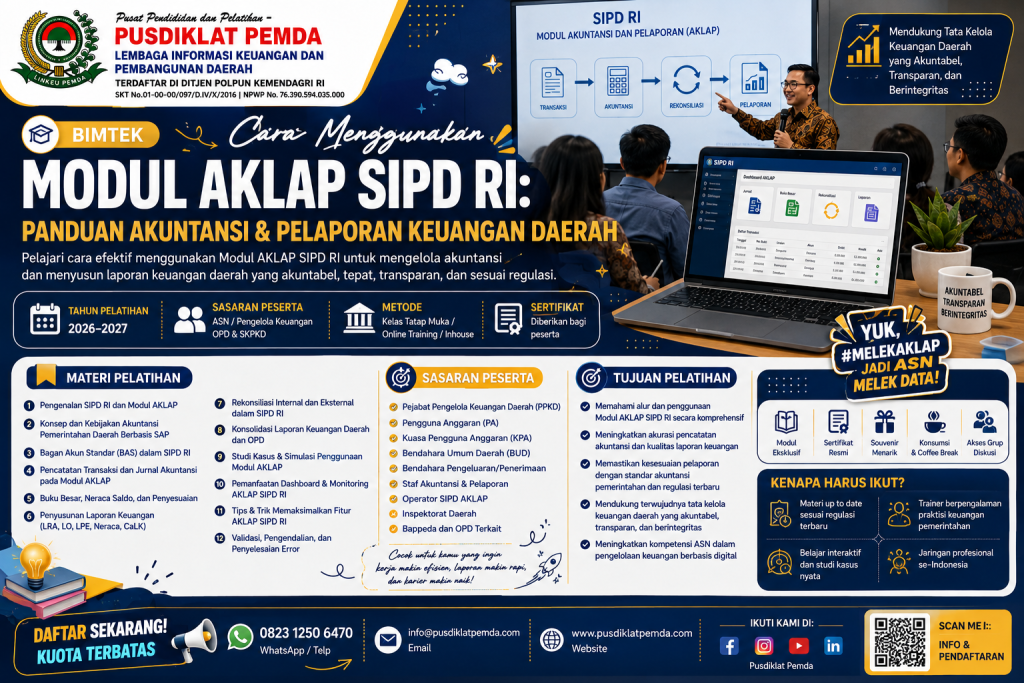
Bagi aparatur yang ingin mempelajari proses tersebut secara lebih menyeluruh, materi mengenai Bimtek SIPD RI Modul Akuntansi dan Pelaporan (AKLAP) 2026–2027: Panduan Lengkap Pengelolaan Akuntansi dan Pelaporan Keuangan Daerah dapat menjadi referensi untuk memperdalam pemahaman mengenai akuntansi dan pelaporan melalui SIPD RI.
Apa Itu Jurnal Akuntansi?
Jurnal akuntansi merupakan catatan sistematis atas transaksi keuangan berdasarkan prinsip debit dan kredit. Dalam proses akuntansi pemerintah daerah, jurnal menjadi salah satu tahapan yang menghubungkan transaksi dengan penyajian informasi dalam laporan keuangan.
Secara sederhana, jurnal dapat dipahami sebagai proses menerjemahkan transaksi ekonomi menjadi pencatatan akuntansi.
Misalnya, ketika terjadi suatu transaksi belanja, proses pencatatan tidak berhenti pada informasi bahwa pemerintah daerah telah mengeluarkan sejumlah uang. Transaksi tersebut perlu dianalisis untuk menentukan:
- Jenis transaksi;
- Akun yang terpengaruh;
- Nilai transaksi;
- Waktu terjadinya transaksi;
- Dokumen pendukung;
- Dampaknya terhadap aset, kewajiban, ekuitas, pendapatan, atau beban;
- Dampaknya terhadap laporan keuangan.
Dalam sistem informasi keuangan daerah, proses tersebut kemudian dapat terintegrasi dengan data dari tahapan pengelolaan keuangan lainnya.
Mengapa Jurnal Akuntansi Penting dalam SIPD RI?
Jurnal memiliki posisi penting karena menjadi salah satu dasar dalam menghasilkan informasi akuntansi.
Kesalahan pada pencatatan jurnal dapat berdampak pada proses berikutnya. Apabila akun yang digunakan tidak sesuai, nilai transaksi salah, atau transaksi masuk pada periode yang keliru, informasi yang dihasilkan dalam laporan juga dapat mengalami ketidaksesuaian.
Beberapa alasan jurnal akuntansi perlu diperhatikan antara lain:
- Menjadi dasar pencatatan transaksi
Jurnal membantu mendokumentasikan transaksi yang terjadi secara sistematis. - Mendukung penyusunan laporan keuangan
Data jurnal menjadi bagian dari proses pengolahan informasi akuntansi. - Memudahkan penelusuran transaksi
Transaksi dapat ditelusuri kembali berdasarkan data dan dokumen pendukung. - Mendukung rekonsiliasi
Data jurnal dapat dibandingkan dengan sumber data lainnya untuk menemukan perbedaan. - Meningkatkan akuntabilitas
Pencatatan yang sistematis membantu proses pertanggungjawaban pengelolaan keuangan. - Mendukung pengendalian internal
Data transaksi yang terdokumentasi dapat membantu proses pemeriksaan dan pengawasan.
Dasar Regulasi Akuntansi Pemerintah Daerah
Penggunaan jurnal dalam akuntansi pemerintah daerah tidak dilakukan secara bebas. Proses pencatatan harus mengacu pada ketentuan dan standar akuntansi pemerintahan yang berlaku.
Salah satu dasar penting adalah Peraturan Pemerintah Nomor 71 Tahun 2010 tentang Standar Akuntansi Pemerintahan.
Standar Akuntansi Pemerintahan atau SAP menjadi pedoman dalam penyusunan dan penyajian laporan keuangan pemerintah. Informasi dan dokumen mengenai SAP dapat diakses melalui Peraturan Pemerintah Nomor 71 Tahun 2010 tentang Standar Akuntansi Pemerintahan.
Selain regulasi tersebut, pemerintah daerah juga memiliki kebijakan akuntansi dan sistem akuntansi pemerintah daerah yang menjadi pedoman dalam pelaksanaan proses akuntansi.
Karena itu, ketika menggunakan SIPD RI, pengguna perlu memahami bahwa aplikasi merupakan alat untuk membantu proses pengelolaan data. Ketepatan pencatatan tetap membutuhkan pemahaman terhadap regulasi dan kebijakan akuntansi.
Hubungan Jurnal dengan Modul AKLAP SIPD RI
Jurnal akuntansi berkaitan erat dengan Modul Akuntansi dan Pelaporan atau AKLAP dalam SIPD RI.
Modul AKLAP menjadi salah satu bagian yang mendukung proses pengolahan informasi akuntansi dan penyusunan laporan keuangan daerah.
Secara sederhana, hubungan prosesnya dapat digambarkan sebagai:
Transaksi → Dokumen Sumber → Analisis Transaksi → Jurnal → Buku Besar → Rekonsiliasi → Laporan Keuangan
Setiap tahapan memiliki fungsi masing-masing.
| Tahapan | Fungsi |
|---|---|
| Transaksi | Peristiwa keuangan yang terjadi |
| Dokumen sumber | Bukti pendukung transaksi |
| Analisis transaksi | Menentukan perlakuan akuntansi |
| Jurnal | Mencatat transaksi berdasarkan akun |
| Buku besar | Mengelompokkan transaksi berdasarkan akun |
| Rekonsiliasi | Memastikan kesesuaian data |
| Laporan keuangan | Menyajikan informasi keuangan |
Pemahaman alur tersebut akan membantu pengguna memahami mengapa kesalahan pada satu tahap dapat memengaruhi tahap berikutnya.
Jenis Transaksi yang Perlu Dipahami
Dalam praktik pengelolaan keuangan daerah, terdapat berbagai transaksi yang dapat memengaruhi pencatatan akuntansi.
Beberapa contoh kelompok transaksi yang perlu diperhatikan meliputi:
- Pendapatan daerah;
- Belanja daerah;
- Pembiayaan;
- Penerimaan kas;
- Pengeluaran kas;
- Piutang;
- Persediaan;
- Aset tetap;
- Penyusutan;
- Kewajiban;
- Koreksi transaksi;
- Transfer;
- Transaksi nonkas;
- Penyesuaian akhir periode.
Masing-masing transaksi memiliki karakteristik yang berbeda sehingga perlakuan akuntansinya juga perlu dianalisis secara tepat.
Memahami Debit dan Kredit dalam Jurnal
Salah satu kemampuan dasar yang perlu dikuasai oleh pengelola akuntansi adalah memahami konsep debit dan kredit.
Debit dan kredit tidak dapat dipahami hanya sebagai “uang masuk” dan “uang keluar”. Pengguna perlu memahami karakteristik akun yang terlibat.
Secara umum, akun dapat dikelompokkan menjadi:
| Kelompok Akun | Contoh |
| Aset | Kas, piutang, persediaan, aset tetap |
| Kewajiban | Utang jangka pendek atau kewajiban lainnya |
| Ekuitas | Ekuitas pemerintah |
| Pendapatan | Pendapatan daerah |
| Beban | Beban pegawai, barang dan jasa, penyusutan |
| Belanja | Belanja yang berkaitan dengan anggaran |
Pemahaman kelompok akun membantu operator melakukan analisis sebelum transaksi diproses.
Dalam sistem digital, pengguna memang dapat dibantu oleh sistem dalam proses pencatatan. Namun, kemampuan memahami konsep debit dan kredit tetap diperlukan ketika melakukan pemeriksaan atau ketika menghadapi transaksi yang membutuhkan analisis.
Langkah-Langkah Pencatatan Jurnal Akuntansi dalam SIPD RI
Cara pencatatan jurnal dalam SIPD RI dapat berbeda sesuai konfigurasi, hak akses, serta pengembangan aplikasi. Karena itu, pengguna perlu mengikuti tampilan dan prosedur yang berlaku pada sistem yang digunakan pemerintah daerah.
Namun, secara konseptual prosesnya dapat dipahami melalui beberapa langkah berikut.
1. Identifikasi Transaksi
Langkah pertama adalah mengetahui transaksi yang terjadi.
Pertanyaan yang perlu dijawab antara lain:
- Apa transaksi yang terjadi?
- Kapan transaksi terjadi?
- Berapa nilainya?
- Siapa pihak yang terkait?
- Apa dokumen pendukungnya?
- Apa dampaknya terhadap keuangan daerah?
2. Memeriksa Dokumen Sumber
Setiap transaksi harus memiliki dasar atau dokumen pendukung sesuai ketentuan.
Dokumen tersebut membantu memastikan bahwa transaksi benar-benar terjadi dan memiliki dasar yang dapat dipertanggungjawabkan.
3. Menentukan Perlakuan Akuntansi
Setelah transaksi diidentifikasi, pengguna perlu menentukan bagaimana transaksi tersebut diperlakukan dalam akuntansi.
Pada tahap ini diperlukan pemahaman mengenai:
- Akun;
- Klasifikasi transaksi;
- Basis akuntansi;
- Pengakuan;
- Pengukuran;
- Penyajian.
4. Memastikan Periode Akuntansi
Tanggal transaksi menjadi bagian penting dalam pencatatan.
Pengguna perlu memastikan transaksi dicatat pada periode yang tepat agar laporan keuangan tidak mengalami salah saji periode.
5. Memeriksa Akun
Akun yang digunakan harus sesuai dengan karakteristik transaksi.
Kesalahan pemilihan akun dapat menyebabkan informasi keuangan masuk ke kelompok yang tidak semestinya.
6. Melakukan Pencatatan
Setelah data dan perlakuan transaksi dipastikan, transaksi diproses melalui mekanisme yang tersedia dalam SIPD RI.
7. Melakukan Verifikasi
Setelah pencatatan, lakukan pemeriksaan kembali terhadap:
- Nominal;
- Akun;
- Tanggal;
- Unit kerja;
- Jenis transaksi;
- Dokumen sumber;
- Dampak terhadap laporan.
8. Melakukan Rekonsiliasi
Data jurnal perlu dibandingkan dengan sumber informasi terkait untuk memastikan konsistensi.
Contoh Sederhana Analisis Transaksi
Untuk memahami konsep jurnal, berikut contoh sederhana.
Misalnya suatu perangkat daerah melakukan transaksi pembayaran belanja sesuai dokumen yang sah.
Sebelum pencatatan, operator tidak seharusnya langsung memasukkan nominal transaksi. Terlebih dahulu perlu dilakukan analisis.
| Pertanyaan | Analisis |
| Apa yang terjadi? | Terjadi transaksi pembayaran |
| Berapa nilainya? | Sesuai dokumen transaksi |
| Apa dokumennya? | Dokumen transaksi yang sah |
| Akun apa yang terpengaruh? | Disesuaikan dengan karakter transaksi |
| Apa dampaknya? | Memengaruhi akun terkait dan kas |
| Periode? | Sesuai tanggal transaksi |
Contoh tersebut menunjukkan bahwa jurnal bukan sekadar proses memasukkan angka. Ada proses analisis yang harus dilakukan sebelum transaksi dicatat.
Jurnal Akrual dan Hubungannya dengan Pelaporan
Dalam akuntansi pemerintahan, pemahaman basis akrual menjadi bagian penting.
Basis akrual berarti transaksi atau peristiwa diakui ketika hak atau kewajiban muncul sesuai karakteristik transaksi, bukan semata-mata ketika kas berpindah.
Hal ini menyebabkan pengguna perlu memahami bahwa informasi dalam laporan keuangan tidak hanya berhubungan dengan penerimaan dan pengeluaran kas.
Misalnya, terdapat transaksi yang menimbulkan kewajiban pemerintah. Walaupun pembayaran belum dilakukan, transaksi tersebut dapat memiliki konsekuensi akuntansi sesuai dengan ketentuan yang berlaku.
Pemahaman basis akrual sangat penting ketika melakukan:
- Pencatatan kewajiban;
- Pengakuan pendapatan;
- Pengakuan beban;
- Penyusutan aset;
- Penyesuaian akhir periode;
- Penyusunan laporan operasional;
- Penyusunan neraca.
Jurnal Penyesuaian dalam Akuntansi Pemerintah Daerah
Selain transaksi rutin, terdapat transaksi atau kondisi tertentu yang memerlukan penyesuaian.
Jurnal penyesuaian digunakan untuk memastikan informasi akuntansi mencerminkan kondisi yang tepat pada akhir periode.
Contohnya dapat berkaitan dengan:
- Penyusutan aset tetap;
- Persediaan;
- Piutang;
- Pendapatan yang masih harus diterima;
- Beban yang masih harus dibayar;
- Koreksi pencatatan;
- Penyesuaian lainnya.
Jurnal penyesuaian perlu dilakukan dengan hati-hati karena biasanya berkaitan dengan proses penyusunan laporan pada periode tertentu.
Rekonsiliasi Jurnal dalam SIPD RI
Rekonsiliasi merupakan proses penting dalam memastikan kualitas data akuntansi.
Secara sederhana, rekonsiliasi dilakukan dengan membandingkan dua atau lebih sumber data untuk memastikan informasi yang dihasilkan konsisten.
Contoh rekonsiliasi dapat dilakukan antara:
- Data transaksi dengan jurnal;
- Jurnal dengan buku besar;
- Data kas dengan catatan transaksi;
- Data aset dengan catatan akuntansi;
- Data SKPD dengan data pemerintah daerah;
- Data akuntansi dengan laporan keuangan.
Jika terdapat selisih, jangan langsung melakukan koreksi tanpa mengetahui penyebabnya.
Langkah yang lebih tepat adalah:
Identifikasi selisih → Telusuri sumber data → Periksa dokumen → Analisis penyebab → Lakukan koreksi sesuai prosedur → Verifikasi kembali
Kesalahan Umum dalam Pencatatan Jurnal
Beberapa kesalahan yang sering perlu diantisipasi antara lain:
Salah Memilih Akun
Pengguna memilih akun yang tidak sesuai dengan karakter transaksi.
Salah Periode
Transaksi dicatat pada periode yang berbeda dengan waktu seharusnya.
Salah Nominal
Nominal yang dimasukkan tidak sesuai dengan dokumen sumber.
Transaksi Ganda
Satu transaksi tercatat lebih dari satu kali.
Dokumen Tidak Lengkap
Pencatatan dilakukan tanpa pemeriksaan dokumen pendukung yang memadai.
Tidak Melakukan Rekonsiliasi
Data langsung digunakan untuk pelaporan tanpa melalui proses pemeriksaan.
Koreksi Tanpa Analisis
Perbedaan data langsung diperbaiki tanpa mengetahui sumber permasalahannya.
Kesalahan tersebut dapat diminimalkan dengan penerapan prosedur pemeriksaan yang konsisten.
Tips Memastikan Jurnal Akuntansi Lebih Akurat
Untuk meningkatkan kualitas pencatatan jurnal dalam SIPD RI, pemerintah daerah dapat menerapkan beberapa langkah berikut:
- Gunakan dokumen sumber sebagai dasar pencatatan.
- Periksa tanggal dan periode transaksi.
- Pastikan akun sesuai dengan karakter transaksi.
- Lakukan verifikasi nominal.
- Hindari pencatatan transaksi ganda.
- Lakukan rekonsiliasi secara berkala.
- Dokumentasikan setiap koreksi.
- Pastikan terdapat pembagian tugas yang jelas.
- Lakukan review oleh pejabat yang berwenang.
- Tingkatkan kompetensi operator dan pengelola akuntansi.
Peran SDM dalam Keberhasilan Pencatatan Jurnal
Digitalisasi tidak berarti seluruh proses akuntansi dapat berjalan otomatis tanpa keterlibatan manusia.
Sistem dapat membantu mengolah data, tetapi manusia tetap memiliki peran dalam:
- Memahami transaksi;
- Memeriksa dokumen;
- Menentukan perlakuan;
- Mengidentifikasi kesalahan;
- Melakukan rekonsiliasi;
- Menganalisis laporan;
- Melakukan koreksi;
- Menjaga kepatuhan terhadap regulasi.
Karena itu, kompetensi SDM menjadi salah satu faktor penting dalam keberhasilan implementasi SIPD RI.
Operator SIPD yang memahami akuntansi akan lebih mudah mengidentifikasi masalah dibandingkan operator yang hanya memahami teknis penggunaan aplikasi.
Hubungan Jurnal dengan Laporan Keuangan Daerah
Jurnal memiliki hubungan langsung dengan proses penyusunan laporan keuangan.
Secara sederhana:
Transaksi → Jurnal → Buku Besar → Saldo Akun → Laporan Keuangan
Apabila pencatatan jurnal tidak tepat, maka saldo akun dapat menjadi tidak tepat. Pada akhirnya, kondisi tersebut dapat memengaruhi laporan keuangan.
Beberapa laporan yang berkaitan dengan proses akuntansi pemerintah daerah antara lain:
| Laporan | Informasi yang Disajikan |
| LRA | Realisasi anggaran |
| Neraca | Aset, kewajiban, dan ekuitas |
| LO | Pendapatan-LO dan beban |
| LAK | Arus kas |
| LPE | Perubahan ekuitas |
| CaLK | Penjelasan atas laporan keuangan |
Oleh karena itu, pemeriksaan jurnal menjadi bagian penting sebelum proses pelaporan dilakukan.
Mengapa Bimtek Jurnal Akuntansi SIPD RI Diperlukan?
Perubahan sistem dan digitalisasi pengelolaan keuangan daerah menuntut aparatur untuk terus meningkatkan kompetensi.
Bimtek jurnal akuntansi SIPD RI dapat membantu peserta memahami hubungan antara teori akuntansi dengan implementasi dalam sistem.
Pelatihan yang baik sebaiknya tidak hanya membahas tombol atau menu, tetapi mencakup:
- Kebijakan akuntansi pemerintah daerah;
- Konsep jurnal;
- Analisis transaksi;
- Pencatatan transaksi;
- Modul AKLAP;
- Rekonsiliasi;
- Jurnal penyesuaian;
- Koreksi transaksi;
- Penyusunan laporan;
- Studi kasus;
- Simulasi penggunaan SIPD RI.
Pendekatan tersebut membantu peserta memahami mengapa suatu transaksi dicatat dengan cara tertentu, bukan hanya bagaimana cara memasukkannya ke dalam aplikasi.
Peserta yang Cocok Mengikuti Pelatihan
Pelatihan jurnal akuntansi dalam SIPD RI dapat ditujukan kepada aparatur yang terlibat dalam pengelolaan keuangan daerah.
Peserta yang dapat mengikuti antara lain:
- BPKAD/BKAD;
- PPKD;
- PPK-SKPD;
- Pejabat penatausahaan keuangan;
- Pengelola akuntansi;
- Pengelola pelaporan;
- Operator SIPD RI;
- Bendahara;
- Pengelola aset;
- Staf bidang perbendaharaan;
- Staf bidang akuntansi;
- Staf keuangan SKPD/OPD;
- Aparatur yang menangani laporan keuangan daerah.
Manfaat Memahami Jurnal Akuntansi SIPD RI
Penguasaan jurnal akuntansi memberikan sejumlah manfaat bagi aparatur pemerintah daerah.
Di antaranya:
- Meningkatkan ketepatan pencatatan transaksi;
- Memahami hubungan transaksi dengan laporan;
- Mempermudah proses rekonsiliasi;
- Mengurangi risiko kesalahan akun;
- Membantu menemukan sumber selisih;
- Meningkatkan kualitas laporan keuangan;
- Memperkuat pengendalian internal;
- Mempermudah proses pemeriksaan;
- Meningkatkan kemampuan menggunakan Modul AKLAP;
- Mendukung pengelolaan keuangan daerah yang lebih akuntabel.
Strategi Meningkatkan Kualitas Akuntansi melalui SIPD RI
Pemerintah daerah dapat meningkatkan kualitas penerapan SIPD RI dengan menggabungkan aspek teknologi, SDM, dan tata kelola.
Beberapa strategi yang dapat diterapkan adalah:
Peningkatan Kompetensi
Pelatihan perlu dilakukan secara berkala, terutama ketika terdapat perubahan sistem atau regulasi.
Standardisasi Prosedur
Pemerintah daerah perlu memiliki prosedur yang jelas untuk pencatatan, pemeriksaan, rekonsiliasi, dan koreksi transaksi.
Penguatan Koordinasi
Bidang akuntansi, perbendaharaan, anggaran, aset, dan SKPD perlu memiliki komunikasi yang baik.
Pengendalian Data
Data harus diperiksa sejak awal agar kesalahan tidak menumpuk sampai akhir periode.
Evaluasi Berkala
Hasil pencatatan dan laporan perlu dievaluasi untuk menemukan pola kesalahan yang berulang.
Sumber Resmi untuk Memahami Pengelolaan Keuangan Daerah
Aparatur yang mempelajari jurnal akuntansi SIPD RI sebaiknya menggunakan sumber resmi pemerintah sebagai rujukan.
Informasi mengenai SIPD RI dapat diakses melalui SIPD RI Kementerian Dalam Negeri.
Untuk informasi mengenai kebijakan transfer, keuangan daerah, serta Standar Akuntansi Pemerintahan, dapat mengakses Direktorat Jenderal Perimbangan Keuangan Kementerian Keuangan.
Selain itu, dokumen Standar Akuntansi Pemerintahan dapat digunakan sebagai salah satu referensi dalam memahami prinsip akuntansi pemerintahan.
FAQ Jurnal Akuntansi dalam SIPD RI
Apa yang dimaksud jurnal akuntansi dalam SIPD RI?
Jurnal akuntansi dalam SIPD RI merupakan proses pencatatan transaksi keuangan pemerintah daerah ke dalam informasi akuntansi berdasarkan akun dan perlakuan transaksi yang sesuai dengan ketentuan. Jurnal menjadi bagian penting dalam proses pengolahan data menuju laporan keuangan.
Apakah operator SIPD RI harus memahami jurnal akuntansi?
Sangat disarankan. Operator yang memahami konsep jurnal akan lebih mudah melakukan verifikasi transaksi, menemukan kesalahan, memahami dampak transaksi, dan melakukan koordinasi dengan pengelola akuntansi.
Apa hubungan jurnal dengan Modul AKLAP?
Jurnal merupakan bagian dari proses akuntansi yang berkaitan dengan Modul Akuntansi dan Pelaporan atau AKLAP. Data transaksi yang diproses melalui sistem akan mendukung proses pengolahan informasi akuntansi dan penyusunan laporan keuangan.
Bagaimana cara mengurangi kesalahan jurnal dalam SIPD RI?
Kesalahan dapat dikurangi dengan memastikan dokumen sumber lengkap, memeriksa periode dan nominal, menggunakan akun yang tepat, melakukan verifikasi, melaksanakan rekonsiliasi secara berkala, serta meningkatkan kompetensi pengelola keuangan dan operator SIPD RI.
Kesimpulan
Jurnal akuntansi dalam SIPD RI merupakan bagian penting dalam proses pengelolaan keuangan daerah karena menjadi salah satu dasar untuk menghasilkan informasi akuntansi dan laporan keuangan yang dapat dipertanggungjawabkan.
Penggunaan sistem digital tidak menghilangkan kebutuhan terhadap pemahaman akuntansi. Sebaliknya, semakin terintegrasi sistem yang digunakan, semakin penting bagi aparatur untuk memahami hubungan antara transaksi, dokumen sumber, jurnal, akun, buku besar, rekonsiliasi, dan laporan keuangan.
Pencatatan jurnal yang akurat dimulai dari identifikasi transaksi yang benar, pemeriksaan dokumen, penentuan perlakuan akuntansi, pemilihan akun, pencatatan pada periode yang tepat, hingga proses verifikasi dan rekonsiliasi.
Dengan meningkatkan kompetensi aparatur melalui pelatihan dan bimbingan teknis, pemerintah daerah dapat meningkatkan kualitas pengelolaan data keuangan serta mengurangi risiko kesalahan dalam proses akuntansi dan pelaporan.
Pemahaman yang baik terhadap jurnal akuntansi SIPD RI pada akhirnya bukan hanya membantu operator menjalankan aplikasi, tetapi juga mendukung terciptanya pengelolaan keuangan daerah yang lebih tertib, transparan, akurat, efektif, dan akuntabel.
Daftar sekarang dan jadwalkan pelatihan terbaik untuk instansi Anda!
📱 WhatsApp / Telp : 0823 1250 6470
📧 Email : info@pusdiklatpemda.com
🌐 Website : www.pusdiklatpemda.com