Materi Bimtek
Bimtek Reviu RAPBD 2026 dan Penguatan Peran APIP Inspektorat Kabupaten Lampung Timur

Meningkatkan Kualitas Pengawasan Perencanaan dan Penganggaran Daerah
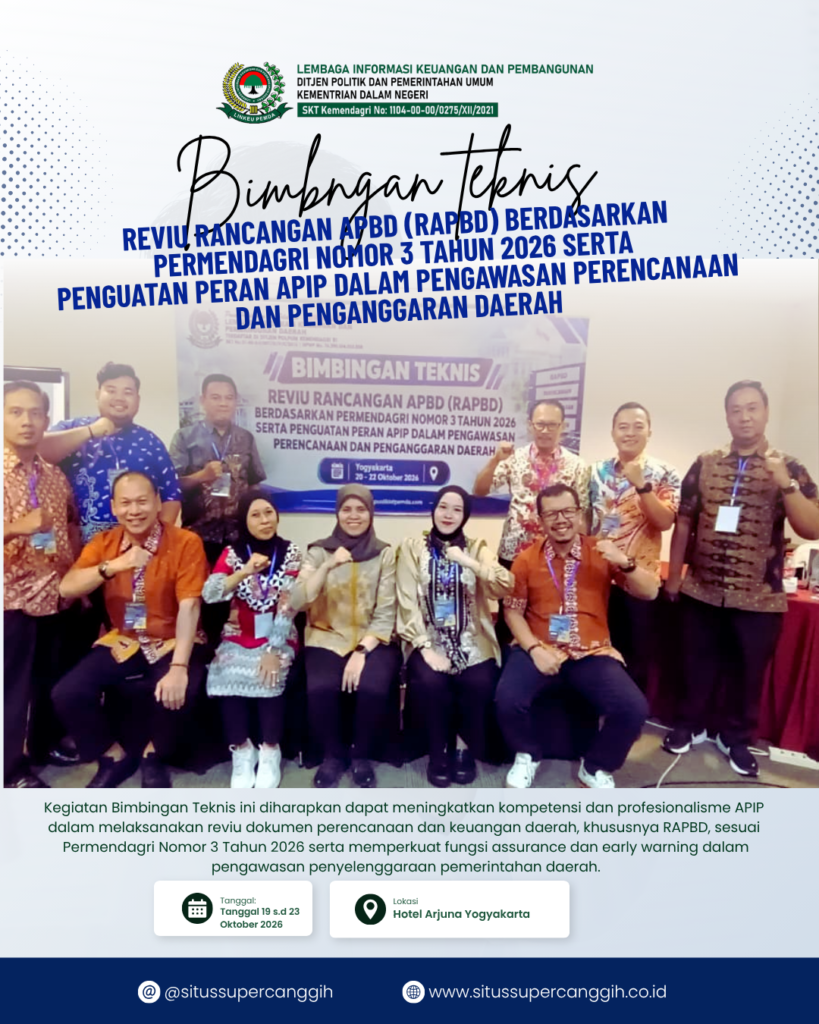
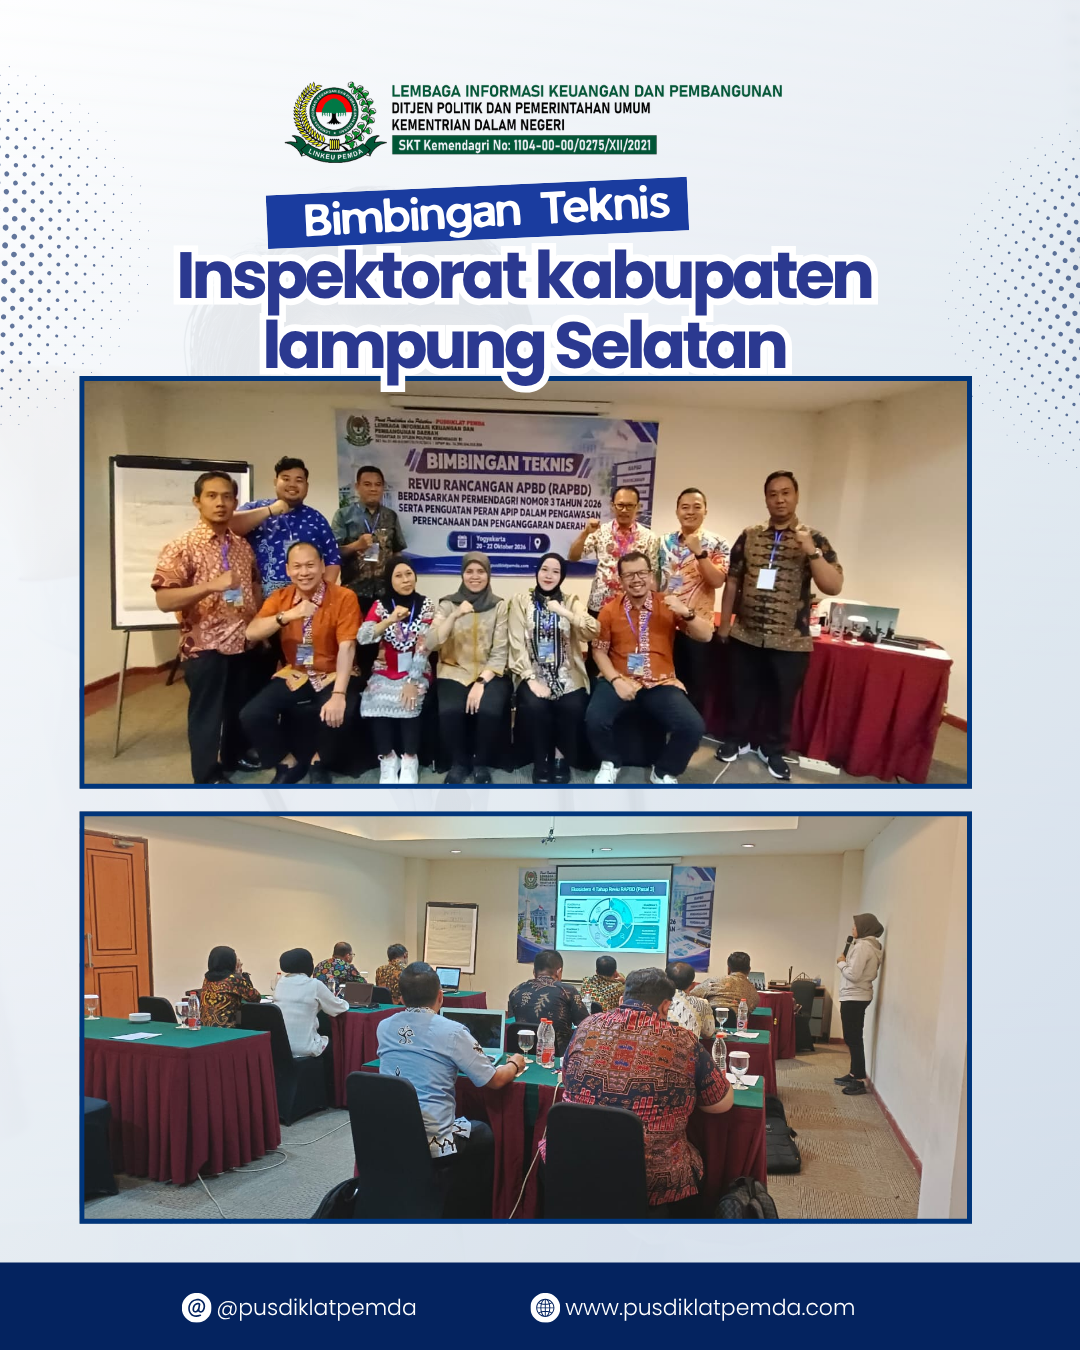
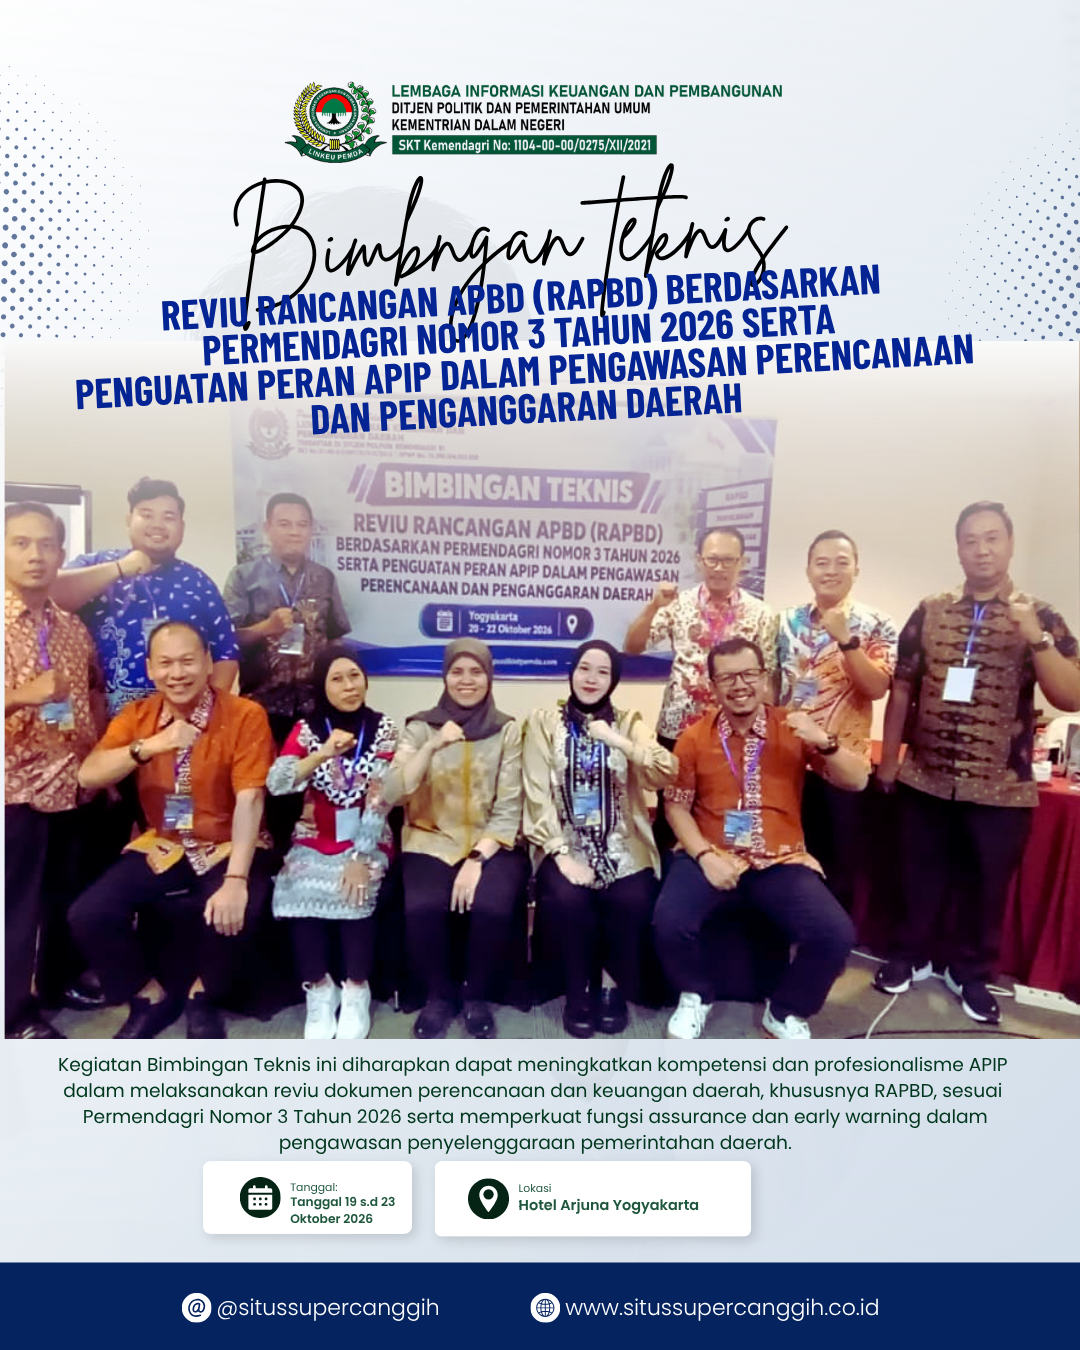
Pusdiklat Pemda menyelenggarakan kegiatan Bimbingan Teknis (Bimtek) Reviu RAPBD 2026 dan Penguatan Peran Aparat Pengawasan Intern Pemerintah (APIP) yang ditujukan bagi jajaran Inspektorat Kabupaten Lampung Timur. Kegiatan ini dirancang untuk meningkatkan kompetensi aparatur pengawasan dalam melaksanakan reviu rancangan Anggaran Pendapatan dan Belanja Daerah (RAPBD), sekaligus memperkuat peran pengawasan intern terhadap proses perencanaan dan penganggaran daerah.
Kegiatan ini dilaksanakan pada 19–23 Oktober 2026 di Hotel Arjuna Yogyakarta, dengan narasumber dari Kementerian Dalam Negeri Republik Indonesia (Kemendagri). Pelaksanaan bimtek menjadi bagian dari upaya peningkatan kapasitas sumber daya manusia di lingkungan pemerintah daerah, khususnya dalam mendukung penyusunan anggaran yang terarah, akuntabel, transparan, dan sesuai dengan ketentuan peraturan perundang-undangan.
Perencanaan dan penganggaran daerah merupakan dua tahapan penting dalam penyelenggaraan pemerintahan. Perencanaan menentukan arah kebijakan, prioritas pembangunan, serta target kinerja yang ingin dicapai. Sementara itu, penganggaran menerjemahkan rencana tersebut menjadi alokasi sumber daya keuangan yang harus dikelola secara efektif dan bertanggung jawab.
Dalam proses tersebut, APIP memiliki peran strategis untuk memberikan keyakinan yang memadai bahwa tata kelola pemerintahan berjalan sesuai ketentuan, risiko dapat diidentifikasi sejak dini, serta kelemahan dalam perencanaan dan penganggaran dapat diperbaiki sebelum menimbulkan permasalahan yang lebih besar.
Melalui kegiatan ini, peserta diharapkan memperoleh pemahaman yang lebih komprehensif mengenai prinsip, tahapan, teknik, dan pendekatan reviu RAPBD. Selain itu, penguatan kapasitas APIP diharapkan dapat mendukung peningkatan kualitas belanja daerah dan pencapaian sasaran pembangunan Kabupaten Lampung Timur.
Informasi Pelaksanaan Bimtek Reviu RAPBD 2026
Kegiatan Bimtek Reviu RAPBD 2026 dan Penguatan Peran APIP memiliki informasi pelaksanaan sebagai berikut.
| Komponen | Keterangan |
|---|---|
| Penyelenggara | Pusdiklat Pemda |
| Peserta | Jajaran Inspektorat Kabupaten Lampung Timur |
| Tema kegiatan | Bimtek Reviu RAPBD 2026 dan Penguatan Peran APIP |
| Waktu pelaksanaan | 19–23 Oktober 2026 |
| Tempat | Hotel Arjuna Yogyakarta |
| Narasumber | Kementerian Dalam Negeri Republik Indonesia |
| Fokus kegiatan | Reviu rancangan APBD, pengawasan intern, pengendalian risiko, dan peningkatan kualitas perencanaan serta penganggaran daerah |
Materi kegiatan diarahkan untuk memperkuat pemahaman peserta mengenai hubungan antara dokumen perencanaan, kebijakan anggaran, indikator kinerja, program prioritas, serta mekanisme pengendalian dan pengawasan intern pemerintah daerah.
Pentingnya Reviu RAPBD dalam Tata Kelola Pemerintahan Daerah
Rancangan APBD merupakan dokumen penting yang menentukan bagaimana pemerintah daerah mengalokasikan sumber daya untuk mendukung pelayanan publik, pembangunan infrastruktur, peningkatan kualitas sumber daya manusia, serta pelaksanaan urusan pemerintahan.
Kualitas APBD tidak hanya ditentukan oleh besarnya anggaran yang tersedia, tetapi juga oleh kesesuaian antara kebutuhan masyarakat, prioritas pembangunan, kemampuan keuangan daerah, indikator kinerja, dan ketentuan hukum yang berlaku.
Reviu RAPBD menjadi salah satu instrumen pengawasan intern untuk membantu memastikan bahwa rancangan anggaran telah disusun dengan memperhatikan prinsip-prinsip tersebut.
Dalam pelaksanaannya, reviu perlu dilakukan secara sistematis berdasarkan dokumen yang relevan, data yang memadai, serta prosedur yang sesuai dengan pedoman dan regulasi yang berlaku.
1. Memastikan Keselarasan Perencanaan dan Penganggaran
Salah satu aspek yang perlu diperhatikan dalam reviu RAPBD adalah keselarasan antara dokumen perencanaan pembangunan daerah dengan dokumen penganggaran.
Program dan kegiatan yang memperoleh alokasi anggaran seharusnya memiliki keterkaitan yang jelas dengan sasaran pembangunan dan prioritas daerah. Ketidaksesuaian antara perencanaan dan penganggaran berpotensi mengurangi efektivitas pelaksanaan program serta menyulitkan pengukuran hasil pembangunan.
APIP perlu menelaah keterkaitan antara prioritas pembangunan, program perangkat daerah, indikator kinerja, target keluaran, dan alokasi anggaran. Penelaahan tersebut membantu mengidentifikasi program yang belum memiliki dasar perencanaan memadai, indikator yang kurang terukur, maupun alokasi anggaran yang belum mendukung pencapaian sasaran.
2. Mengidentifikasi Risiko Penganggaran Sejak Dini
Penganggaran daerah menghadapi berbagai risiko, mulai dari ketidaktepatan perhitungan kebutuhan, ketidaksesuaian klasifikasi belanja, ketidakjelasan indikator kinerja, hingga potensi pelaksanaan program yang tidak efektif.
Reviu yang dilakukan secara tepat dapat membantu mengidentifikasi risiko tersebut sebelum rancangan anggaran ditetapkan dan dilaksanakan.
Pendekatan berbasis risiko memungkinkan APIP memusatkan perhatian pada area yang memerlukan pengawasan lebih mendalam, dengan mempertimbangkan materialitas anggaran, tingkat risiko, kompleksitas kegiatan, serta kemungkinan dampak terhadap pelayanan publik.
3. Meningkatkan Akuntabilitas Penggunaan Anggaran
Anggaran daerah harus dapat dipertanggungjawabkan, baik dari sisi kepatuhan terhadap ketentuan maupun dari sisi pencapaian hasil.
Reviu RAPBD membantu mendorong tersedianya dasar penganggaran yang jelas, dokumentasi yang memadai, serta hubungan yang logis antara alokasi belanja dan sasaran kinerja.
Dengan demikian, anggaran tidak hanya dipandang sebagai daftar penerimaan dan pengeluaran, tetapi juga sebagai instrumen untuk mencapai hasil pembangunan yang dapat diukur dan dievaluasi.
4. Mendorong Efektivitas Belanja Daerah
Efektivitas belanja daerah berkaitan dengan kemampuan pemerintah daerah memanfaatkan sumber daya keuangan untuk menghasilkan keluaran dan manfaat yang sesuai dengan tujuan program.
APIP dapat membantu mengidentifikasi kegiatan yang berpotensi tumpang tindih, kebutuhan anggaran yang belum didukung analisis memadai, serta indikator kinerja yang belum menggambarkan manfaat program.
Hasil reviu diharapkan menjadi masukan bagi perangkat daerah untuk memperbaiki rancangan anggaran sebelum memasuki tahapan berikutnya.
Penguatan Peran APIP Inspektorat Kabupaten Lampung Timur
Aparat Pengawasan Intern Pemerintah merupakan unsur penting dalam sistem pengendalian intern pemerintah. Di lingkungan pemerintah daerah, APIP berperan membantu pimpinan memperoleh keyakinan bahwa penyelenggaraan pemerintahan dilaksanakan secara efektif, efisien, ekonomis, dan sesuai ketentuan.
Inspektorat Kabupaten Lampung Timur memiliki posisi strategis dalam mendukung peningkatan kualitas tata kelola pemerintahan melalui fungsi pengawasan intern. Dalam konteks reviu RAPBD, penguatan kompetensi APIP diperlukan agar proses pengawasan dapat dilakukan secara terencana, objektif, terdokumentasi, dan berorientasi pada perbaikan.
Penguatan peran APIP bukan hanya berkaitan dengan kemampuan menemukan ketidaksesuaian. APIP juga perlu mampu memberikan rekomendasi yang dapat ditindaklanjuti, mengomunikasikan hasil pengawasan secara profesional, dan mendorong perbaikan proses bisnis pemerintahan.
Peran Strategis APIP dalam Pengawasan Anggaran
Beberapa peran penting APIP dalam pengawasan perencanaan dan penganggaran daerah meliputi:
- Melakukan reviu secara sistematis: Menelaah rancangan anggaran berdasarkan dokumen, data, prosedur, dan kriteria yang relevan.
- Mengidentifikasi kelemahan pengendalian: Menemukan area yang berpotensi menimbulkan ketidaksesuaian atau menghambat pencapaian target.
- Menganalisis risiko: Menentukan area prioritas pengawasan berdasarkan tingkat risiko dan dampak yang mungkin terjadi.
- Memberikan rekomendasi perbaikan: Menyampaikan masukan yang jelas, realistis, dan dapat dilaksanakan oleh perangkat daerah.
- Memantau tindak lanjut: Membantu memastikan bahwa rekomendasi pengawasan memperoleh respons dan penyelesaian yang memadai.
- Mendorong budaya integritas: Memperkuat kesadaran mengenai kepatuhan, transparansi, tanggung jawab, dan penggunaan anggaran yang berorientasi pada hasil.
Pelaksanaan peran tersebut membutuhkan pemahaman regulasi, kecakapan analitis, komunikasi yang efektif, dan kemampuan menyusun dokumentasi pengawasan yang berkualitas.
Landasan Regulasi dalam Reviu RAPBD dan Pengawasan Intern
Reviu RAPBD dan pelaksanaan pengawasan intern pemerintah daerah harus mengacu pada peraturan perundang-undangan yang relevan. Pemahaman terhadap regulasi menjadi penting agar proses reviu dilaksanakan berdasarkan kewenangan, standar, dan prosedur yang tepat.
Sejumlah regulasi yang relevan untuk dipelajari dalam konteks kegiatan ini antara lain sebagai berikut.
| Regulasi | Pokok Pengaturan dan Relevansi |
|---|---|
| Peraturan Pemerintah Nomor 60 Tahun 2008 | Sistem Pengendalian Intern Pemerintah (SPIP), termasuk peran APIP dalam pengawasan intern. |
| Peraturan Pemerintah Nomor 12 Tahun 2019 | Pengelolaan Keuangan Daerah, yang menjadi salah satu dasar dalam penyelenggaraan pengelolaan keuangan daerah. |
| Peraturan Menteri Dalam Negeri Nomor 77 Tahun 2020 | Pedoman Teknis Pengelolaan Keuangan Daerah. |
| Peraturan Menteri Dalam Negeri tentang pedoman penyusunan APBD tahun anggaran terkait | Pedoman penyusunan APBD yang perlu diperiksa sesuai tahun anggaran dan ketentuan yang berlaku. |
| Ketentuan mengenai pembinaan dan pengawasan penyelenggaraan pemerintahan daerah | Menjadi rujukan dalam pelaksanaan fungsi pembinaan dan pengawasan oleh APIP sesuai kewenangannya. |
Dokumen regulasi resmi dapat ditelusuri melalui sumber pemerintah berikut:
- JDIH Kementerian Dalam Negeri: https://jdih.kemendagri.go.id/
- JDIH BPK RI: https://peraturan.bpk.go.id/
- Badan Pengawasan Keuangan dan Pembangunan (BPKP): https://www.bpkp.go.id/
Peserta perlu memperhatikan bahwa ketentuan teknis penyusunan APBD dapat berubah sesuai tahun anggaran. Oleh karena itu, regulasi yang digunakan dalam reviu RAPBD 2026 perlu diperiksa kembali berdasarkan dokumen resmi yang berlaku untuk tahun anggaran terkait.
Pemahaman regulasi tidak cukup hanya dengan mengetahui nomor dan judul peraturan. APIP juga perlu memahami substansi pengaturan, ruang lingkup kewenangan, tahapan pelaksanaan, dokumen yang harus ditelaah, serta implikasinya terhadap proses perencanaan dan penganggaran daerah.
Tahapan Reviu RAPBD yang Perlu Dipahami APIP
Reviu RAPBD perlu dilaksanakan melalui tahapan yang terstruktur agar hasilnya dapat dipertanggungjawabkan dan digunakan sebagai dasar perbaikan.
Tahapan teknis pelaksanaan harus disesuaikan dengan ketentuan resmi, pedoman reviu, serta kebijakan pengawasan yang berlaku. Secara umum, prosesnya dapat dijelaskan sebagai berikut.
1. Perencanaan Reviu
Tahap perencanaan merupakan langkah awal untuk menentukan tujuan, ruang lingkup, kriteria, jadwal, dan kebutuhan sumber daya dalam pelaksanaan reviu.
APIP perlu memahami karakteristik rancangan anggaran yang akan ditelaah, mengidentifikasi area berisiko, serta memastikan ketersediaan dokumen yang diperlukan.
Kegiatan pada tahap ini dapat meliputi:
- Menetapkan tujuan dan ruang lingkup reviu.
- Mengidentifikasi dokumen perencanaan dan penganggaran yang relevan.
- Menentukan area yang memerlukan perhatian lebih mendalam.
- Menyusun prosedur dan jadwal kerja.
- Mengidentifikasi kebutuhan koordinasi dengan perangkat daerah terkait.
2. Pengumpulan dan Pemeriksaan Dokumen
Tahap berikutnya adalah mengumpulkan serta memeriksa kelengkapan dokumen yang relevan dengan rancangan APBD.
Dokumen yang ditelaah dapat mencakup dokumen perencanaan pembangunan daerah, dokumen penganggaran, rencana kerja perangkat daerah, indikator kinerja, rincian anggaran, dan dokumen pendukung lain sesuai ruang lingkup reviu.
APIP perlu memastikan bahwa dokumen yang digunakan merupakan versi yang relevan, memiliki keterkaitan yang jelas, dan dapat dijadikan dasar analisis.
3. Analisis Keselarasan Program dan Anggaran
Pada tahap ini, APIP menilai hubungan antara sasaran pembangunan, program, kegiatan, indikator kinerja, target keluaran, dan alokasi anggaran.
Analisis dapat diarahkan untuk menjawab beberapa pertanyaan penting:
- Apakah program dan kegiatan memiliki keterkaitan dengan prioritas pembangunan daerah?
- Apakah indikator kinerja telah dirumuskan secara jelas dan terukur?
- Apakah alokasi anggaran memiliki dasar kebutuhan yang memadai?
- Apakah terdapat potensi tumpang tindih program atau kegiatan?
- Apakah rancangan anggaran telah memperhatikan ketentuan yang berlaku?
Hasil analisis perlu didukung bukti dan dokumentasi yang memadai.
4. Identifikasi Permasalahan dan Risiko
Setiap ketidaksesuaian yang ditemukan perlu dianalisis berdasarkan penyebab, dampak, serta tingkat kepentingannya.
APIP perlu membedakan antara kesalahan administratif, kelemahan pengendalian, ketidaksesuaian terhadap ketentuan, dan risiko yang berpotensi menghambat pencapaian tujuan program.
Identifikasi risiko membantu menentukan prioritas rekomendasi serta bentuk perbaikan yang diperlukan.
5. Penyusunan Hasil Reviu dan Rekomendasi
Hasil reviu harus disampaikan secara jelas, objektif, dan berdasarkan bukti yang memadai. Rekomendasi yang baik tidak hanya menjelaskan permasalahan, tetapi juga menunjukkan langkah perbaikan yang dapat dilaksanakan.
Rekomendasi perlu memperhatikan akar masalah, kewenangan pihak terkait, batas waktu penyelesaian, dan kebutuhan dokumentasi tindak lanjut.
6. Pemantauan Tindak Lanjut
Pemantauan tindak lanjut merupakan bagian penting untuk memastikan bahwa hasil reviu benar-benar digunakan dalam proses perbaikan.
APIP perlu memperhatikan status penyelesaian rekomendasi, bukti perbaikan, serta kemungkinan adanya permasalahan yang membutuhkan koordinasi lebih lanjut.
Dengan demikian, reviu RAPBD tidak berhenti pada penyampaian hasil, tetapi menjadi bagian dari siklus perbaikan tata kelola perencanaan dan penganggaran daerah.
Area Prioritas dalam Reviu RAPBD Tahun Anggaran 2026
Dalam menghadapi penyusunan dan penelaahan RAPBD, APIP perlu memahami sejumlah area yang berpotensi memengaruhi kualitas perencanaan serta efektivitas penggunaan anggaran.
Prioritas pengujian harus ditentukan berdasarkan risiko, materialitas, ketentuan yang berlaku, dan karakteristik pemerintah daerah.
| Area Reviu | Aspek yang Ditelaah | Tujuan |
|---|---|---|
| Keselarasan perencanaan | Hubungan antara prioritas, program, kegiatan, dan sasaran pembangunan | Menjaga konsistensi dokumen perencanaan dan penganggaran |
| Indikator kinerja | Kejelasan indikator, target, dan keluaran program | Meningkatkan keterukuran kinerja |
| Kewajaran anggaran | Dasar kebutuhan dan relevansi alokasi belanja | Mendukung penggunaan sumber daya yang tepat |
| Kepatuhan regulasi | Kesesuaian dengan ketentuan pengelolaan keuangan daerah | Mengurangi risiko ketidakpatuhan |
| Pengendalian intern | Kecukupan prosedur dan mekanisme pengendalian | Mencegah serta mengurangi risiko |
| Program prioritas | Keterkaitan alokasi anggaran dengan sasaran prioritas | Mendukung pencapaian target pembangunan |
| Dokumentasi | Kelengkapan dokumen dan bukti pendukung | Memperkuat akuntabilitas proses reviu |
| Tindak lanjut | Penyelesaian rekomendasi dan dokumentasi perbaikan | Meningkatkan efektivitas hasil pengawasan |
Tabel tersebut dapat digunakan sebagai gambaran area pembelajaran. Tabel ini bukan pengganti daftar uji resmi atau pedoman teknis yang berlaku.
Pendekatan Berbasis Risiko untuk Meningkatkan Kualitas Pengawasan
Pengawasan yang efektif membutuhkan pemilihan prioritas berdasarkan risiko. Tidak semua program memiliki tingkat risiko dan dampak yang sama. Oleh karena itu, APIP perlu menggunakan pendekatan yang membantu menentukan area mana yang membutuhkan perhatian lebih besar.
Pendekatan berbasis risiko dapat mempertimbangkan nilai anggaran, kompleksitas pelaksanaan, sensitivitas program, riwayat permasalahan, kualitas pengendalian, serta kemungkinan dampaknya terhadap masyarakat.
Sebagai contoh, program dengan nilai anggaran besar dan indikator kinerja yang belum jelas dapat memerlukan analisis lebih mendalam dibandingkan kegiatan rutin yang telah memiliki prosedur pengendalian memadai.
Namun, penetapan prioritas tidak berarti mengabaikan area lainnya. Seluruh prosedur reviu tetap harus mengikuti ruang lingkup dan ketentuan yang ditetapkan.
Manfaat Pendekatan Berbasis Risiko
Penerapan pendekatan berbasis risiko memberikan sejumlah manfaat, antara lain:
- Meningkatkan ketepatan prioritas pengawasan. Sumber daya pengawasan dapat diarahkan pada area yang memiliki tingkat risiko dan dampak lebih besar.
- Meningkatkan kualitas analisis. APIP dapat menelaah akar masalah dan faktor penyebab secara lebih mendalam.
- Mendorong pencegahan dini. Potensi kelemahan dapat diidentifikasi sebelum berkembang menjadi permasalahan dalam pelaksanaan anggaran.
- Memperkuat rekomendasi. Hasil reviu dapat diarahkan pada langkah perbaikan yang sesuai dengan penyebab dan tingkat risiko.
- Mendukung perbaikan berkelanjutan. Informasi dari reviu dapat menjadi masukan untuk memperbaiki proses perencanaan dan penganggaran pada periode berikutnya.
Kompetensi yang Perlu Dimiliki APIP dalam Reviu RAPBD
Keberhasilan reviu RAPBD tidak hanya ditentukan oleh pemahaman terhadap regulasi, tetapi juga oleh kompetensi teknis dan profesional personel yang melaksanakannya.
APIP perlu mengembangkan kemampuan analisis, komunikasi, pengelolaan bukti, penilaian risiko, dan penyusunan rekomendasi yang dapat diterapkan.
Kompetensi utama yang perlu diperkuat meliputi:
- Pemahaman regulasi: Menguasai ketentuan yang relevan dengan perencanaan, penganggaran, dan pengawasan pemerintah daerah.
- Analisis dokumen: Mampu mengidentifikasi hubungan antardokumen serta menemukan ketidaksesuaian yang memerlukan perhatian.
- Analisis risiko: Mampu menilai kemungkinan terjadinya permasalahan dan dampaknya terhadap pencapaian tujuan.
- Pengujian dan dokumentasi: Mampu menyusun kertas kerja dan menyimpan bukti reviu secara sistematis sesuai pedoman yang berlaku.
- Komunikasi profesional: Mampu menyampaikan temuan dan rekomendasi secara jelas, objektif, dan konstruktif.
- Pemantauan tindak lanjut: Mampu mengevaluasi bukti perbaikan dan mengidentifikasi rekomendasi yang belum terselesaikan.
- Integritas dan objektivitas: Menjaga independensi profesional, kerahasiaan informasi, dan kepatuhan terhadap standar perilaku yang berlaku.
Penguatan kompetensi tersebut perlu dilakukan secara berkelanjutan melalui pelatihan, pembelajaran dari hasil pengawasan, diskusi teknis, dan evaluasi pelaksanaan tugas.
Materi Strategis dalam Bimtek Reviu RAPBD 2026
Bimtek Reviu RAPBD 2026 dan Penguatan Peran APIP dapat menjadi sarana pembelajaran untuk memperdalam pemahaman peserta mengenai proses pengawasan perencanaan dan penganggaran daerah.
Materi pembelajaran dapat diarahkan pada beberapa pokok bahasan berikut, dengan penyesuaian terhadap kurikulum dan agenda resmi penyelenggara.
| No. | Pokok Materi | Fokus Pembelajaran |
|---|---|---|
| 1 | Kebijakan pengelolaan keuangan daerah | Prinsip, regulasi, dan tahapan pengelolaan keuangan daerah |
| 2 | Konsep dan tujuan reviu RAPBD | Ruang lingkup, kriteria, dan tujuan reviu |
| 3 | Keselarasan perencanaan dan penganggaran | Keterkaitan prioritas, program, kegiatan, dan indikator kinerja |
| 4 | Teknik analisis rancangan anggaran | Pemeriksaan dokumen dan analisis kewajaran alokasi |
| 5 | Pengawasan berbasis risiko | Identifikasi dan penentuan prioritas risiko |
| 6 | Sistem Pengendalian Intern Pemerintah | Peran pengendalian intern dalam pengelolaan keuangan daerah |
| 7 | Penyusunan hasil reviu | Dokumentasi, analisis permasalahan, dan perumusan rekomendasi |
| 8 | Pemantauan tindak lanjut | Evaluasi penyelesaian rekomendasi dan perbaikan proses |
Pendalaman materi melalui studi kasus dan diskusi teknis dapat membantu peserta memahami bagaimana prinsip reviu diterapkan pada situasi kerja nyata.
Studi Kasus sebagai Sarana Pembelajaran APIP
Studi kasus merupakan salah satu metode pembelajaran yang dapat digunakan untuk meningkatkan kemampuan analitis peserta. Melalui simulasi, peserta dapat mempelajari cara mengidentifikasi masalah, menguji dokumen, menilai risiko, serta merumuskan rekomendasi yang relevan.
Sebagai contoh, sebuah perangkat daerah mengusulkan kegiatan dengan alokasi anggaran yang cukup besar, tetapi indikator kinerja belum menggambarkan hasil yang ingin dicapai secara terukur.
Dalam situasi tersebut, APIP dapat menelaah keterkaitan kegiatan dengan prioritas pembangunan, memeriksa dasar penetapan kebutuhan anggaran, serta mengevaluasi kesesuaian indikator dan target kinerja.
Hasil analisis kemudian digunakan untuk merumuskan rekomendasi perbaikan, misalnya penyempurnaan indikator, penguatan dasar perhitungan anggaran, atau penyesuaian rancangan kegiatan berdasarkan ketentuan yang berlaku.
Contoh lain adalah adanya kegiatan serupa pada beberapa perangkat daerah. APIP dapat menelaah apakah kegiatan tersebut benar-benar memiliki sasaran yang berbeda atau justru berpotensi menimbulkan tumpang tindih program.
Dalam kedua kasus tersebut, pendekatan reviu harus tetap objektif, didukung bukti, dan dilaksanakan sesuai ruang lingkup serta kewenangan APIP.
Sinergi APIP dan Perangkat Daerah dalam Perbaikan Penganggaran
Kualitas penganggaran daerah tidak dapat ditingkatkan hanya melalui pekerjaan Inspektorat. Perangkat daerah sebagai pihak yang menyusun program dan mengusulkan kebutuhan anggaran juga memiliki tanggung jawab penting untuk memastikan bahwa usulan mereka didasarkan pada perencanaan yang jelas, indikator yang terukur, dan kebutuhan yang dapat dipertanggungjawabkan.
Karena itu, koordinasi antara APIP dan perangkat daerah menjadi faktor pendukung dalam proses perbaikan.
Sinergi tersebut dapat dilakukan melalui:
- Penyediaan dokumen perencanaan dan penganggaran yang lengkap.
- Penjelasan mengenai dasar kebutuhan program dan kegiatan.
- Pembahasan atas permasalahan yang teridentifikasi selama reviu.
- Penyempurnaan indikator kinerja dan dasar perhitungan anggaran.
- Penyelesaian rekomendasi sesuai kewenangan masing-masing pihak.
- Penguatan dokumentasi sebagai bukti pelaksanaan perbaikan.
Koordinasi harus tetap menjaga batas kewenangan dan objektivitas APIP. Reviu merupakan bagian dari fungsi pengawasan intern dan tidak menghilangkan tanggung jawab perangkat daerah atas kualitas perencanaan serta penganggaran yang disusunnya.
Kontribusi Reviu RAPBD terhadap Pembangunan Kabupaten Lampung Timur
Pengelolaan APBD yang baik berperan dalam mendukung penyelenggaraan pemerintahan dan pelayanan kepada masyarakat. Anggaran yang direncanakan secara tepat dapat membantu pemerintah daerah menentukan prioritas, mengalokasikan sumber daya, dan mengukur capaian pembangunan.
Dalam konteks Kabupaten Lampung Timur, penguatan peran APIP melalui peningkatan kompetensi reviu RAPBD diharapkan dapat mendukung proses perencanaan dan penganggaran yang lebih tertib serta akuntabel.
Kontribusi tersebut dapat dilihat dari beberapa aspek.
1. Mendukung Prioritas Pembangunan
Reviu membantu memastikan bahwa program dan kegiatan yang dianggarkan memiliki keterkaitan dengan prioritas pembangunan yang ditetapkan dalam dokumen perencanaan daerah.
2. Mendorong Belanja yang Berorientasi pada Hasil
Penelaahan terhadap indikator dan target kinerja membantu memperjelas manfaat yang ingin dicapai melalui penggunaan anggaran.
3. Memperkuat Pengendalian Risiko
Identifikasi risiko sejak tahap perencanaan dapat membantu pemerintah daerah melakukan tindakan pencegahan dan memperbaiki kelemahan pengendalian.
4. Meningkatkan Akuntabilitas
Dokumentasi reviu dan rekomendasi yang dapat ditindaklanjuti memperkuat proses pertanggungjawaban atas pengambilan keputusan anggaran.
5. Mendukung Perbaikan Tata Kelola
Hasil reviu dapat menjadi sumber pembelajaran untuk menyempurnakan prosedur, meningkatkan koordinasi, dan memperbaiki kualitas perencanaan pada periode berikutnya.
Manfaat tersebut bergantung pada penerapan hasil pembelajaran, kualitas pelaksanaan reviu, dukungan pimpinan, serta tindak lanjut yang dilakukan oleh pihak terkait.
Keterkaitan Bimtek Reviu RAPBD dengan Bimtek Perencanaan Pemerintah Daerah
Pengawasan perencanaan dan penganggaran merupakan bagian yang tidak terpisahkan dari tata kelola pemerintahan daerah. Oleh sebab itu, peningkatan kompetensi APIP perlu didukung pemahaman yang menyeluruh mengenai siklus perencanaan pembangunan, penyusunan program, penganggaran, pelaksanaan, dan evaluasi kinerja.
Bagi aparatur pemerintah daerah yang ingin memperdalam pengetahuan tentang proses tersebut, informasi mengenai Bimtek Perencanaan Pemerintah Daerah: Panduan Lengkap Meningkatkan Kompetensi Aparatur dan Kualitas Perencanaan Daerah dapat menjadi referensi awal untuk mempelajari berbagai topik pengembangan kapasitas di bidang perencanaan dan penganggaran daerah.
Keterkaitan antara perencanaan dan pengawasan penting karena kualitas reviu sangat dipengaruhi oleh pemahaman terhadap tujuan pembangunan, indikator kinerja, prioritas daerah, serta dasar penyusunan program dan kegiatan.
Dengan pemahaman yang terintegrasi, APIP dapat memberikan masukan yang lebih relevan terhadap rancangan anggaran. Di sisi lain, perangkat daerah dapat menggunakan hasil pengawasan sebagai bahan untuk memperbaiki kualitas dokumen perencanaan dan penganggaran.
Penguatan kapasitas secara berkelanjutan diharapkan mendukung terciptanya tata kelola pemerintahan daerah yang lebih tertib, terukur, dan berorientasi pada hasil.
Komitmen Pusdiklat Pemda dalam Pengembangan Kompetensi Aparatur
Pusdiklat Pemda mendukung peningkatan kompetensi aparatur pemerintah melalui kegiatan pendidikan dan pelatihan yang relevan dengan kebutuhan organisasi serta perkembangan regulasi.
Program bimbingan teknis menjadi salah satu sarana bagi instansi untuk memperdalam pengetahuan, memperkuat keterampilan teknis, dan membangun pemahaman bersama mengenai pelaksanaan tugas pemerintahan.
Dalam bidang perencanaan dan penganggaran daerah, kebutuhan pengembangan kompetensi mencakup pemahaman regulasi, pengelolaan keuangan daerah, reviu RAPBD, penguatan SPIP, manajemen risiko, pengawasan intern, dan evaluasi kinerja.
Melalui pembelajaran yang terarah, aparatur diharapkan mampu menghubungkan pemahaman konseptual dengan pelaksanaan pekerjaan sehari-hari. Hal ini mencakup kemampuan menganalisis dokumen, menyusun rekomendasi, mengelola bukti, dan melakukan evaluasi tindak lanjut.
Pengembangan kompetensi juga perlu disertai dukungan organisasi, ketersediaan pedoman kerja, pembinaan berkelanjutan, dan evaluasi penerapan hasil pelatihan.
Dengan pendekatan tersebut, kegiatan bimtek tidak hanya menjadi forum penyampaian materi, tetapi juga dapat mendukung perbaikan proses kerja dan peningkatan kualitas tata kelola pemerintahan.
FAQ Seputar Bimtek Reviu RAPBD 2026 dan Penguatan Peran APIP
Apa yang dimaksud dengan reviu RAPBD?
Reviu RAPBD merupakan kegiatan penelaahan atas rancangan anggaran pendapatan dan belanja daerah untuk menilai aspek-aspek yang menjadi ruang lingkup reviu berdasarkan ketentuan dan pedoman yang berlaku. Reviu membantu mengidentifikasi kelemahan serta memberikan masukan perbaikan sebelum proses penganggaran memasuki tahapan berikutnya.
Mengapa APIP perlu mengikuti Bimtek Reviu RAPBD 2026?
Bimtek dapat membantu APIP memperdalam pemahaman mengenai regulasi, teknik penelaahan dokumen, analisis risiko, pengendalian intern, penyusunan rekomendasi, dan pemantauan tindak lanjut. Peningkatan kompetensi tersebut diperlukan agar pelaksanaan reviu lebih sistematis dan sesuai dengan pedoman yang berlaku.
Apa peran Inspektorat Kabupaten Lampung Timur dalam pengawasan RAPBD?
Inspektorat melalui APIP melaksanakan fungsi pengawasan intern sesuai kewenangannya. Dalam konteks reviu RAPBD, peran tersebut mencakup penelaahan sesuai ruang lingkup, identifikasi risiko dan kelemahan pengendalian, penyampaian rekomendasi, serta pemantauan tindak lanjut untuk mendukung perbaikan tata kelola perencanaan dan penganggaran.
Di mana dan kapan Bimtek Reviu RAPBD 2026 dilaksanakan?
Berdasarkan informasi kegiatan, Bimtek Reviu RAPBD 2026 dan Penguatan Peran APIP bagi jajaran Inspektorat Kabupaten Lampung Timur dilaksanakan pada 19–23 Oktober 2026 di Hotel Arjuna Yogyakarta, dengan narasumber dari Kementerian Dalam Negeri Republik Indonesia.
Penutup
Bimtek Reviu RAPBD 2026 dan Penguatan Peran APIP merupakan bagian dari upaya peningkatan kapasitas aparatur pengawasan dalam mendukung perencanaan dan penganggaran daerah yang lebih berkualitas.
Bagi Inspektorat Kabupaten Lampung Timur, penguatan kompetensi APIP diharapkan dapat meningkatkan kemampuan dalam menelaah rancangan anggaran, mengidentifikasi risiko, menyusun rekomendasi perbaikan, dan mendorong tindak lanjut yang efektif.
Reviu yang dilaksanakan secara sistematis, objektif, dan sesuai ketentuan dapat membantu pemerintah daerah meningkatkan akuntabilitas pengelolaan keuangan, memperkuat pengendalian intern, serta mengarahkan belanja daerah pada pencapaian sasaran pembangunan.
Sinergi antara APIP, perangkat daerah, dan pimpinan pemerintah daerah menjadi faktor penting agar hasil pengawasan dapat memberikan manfaat nyata bagi perbaikan tata kelola pemerintahan.
Tingkatkan kompetensi aparatur, perkuat pengawasan intern, dan wujudkan perencanaan serta penganggaran daerah yang akuntabel bersama Pusdiklat Pemda.
Kunjungi https://www.pusdiklatpemda.com/ untuk memperoleh informasi program bimbingan teknis dan pelatihan bagi aparatur pemerintah daerah.
Atau hubungi Admin 0823 1250 6470