Materi Bimtek
BIMTEK REVIU RANCANGAN APBD (RAPBD) BERDASARKAN PERMENDAGRI NOMOR 3 TAHUN 2026

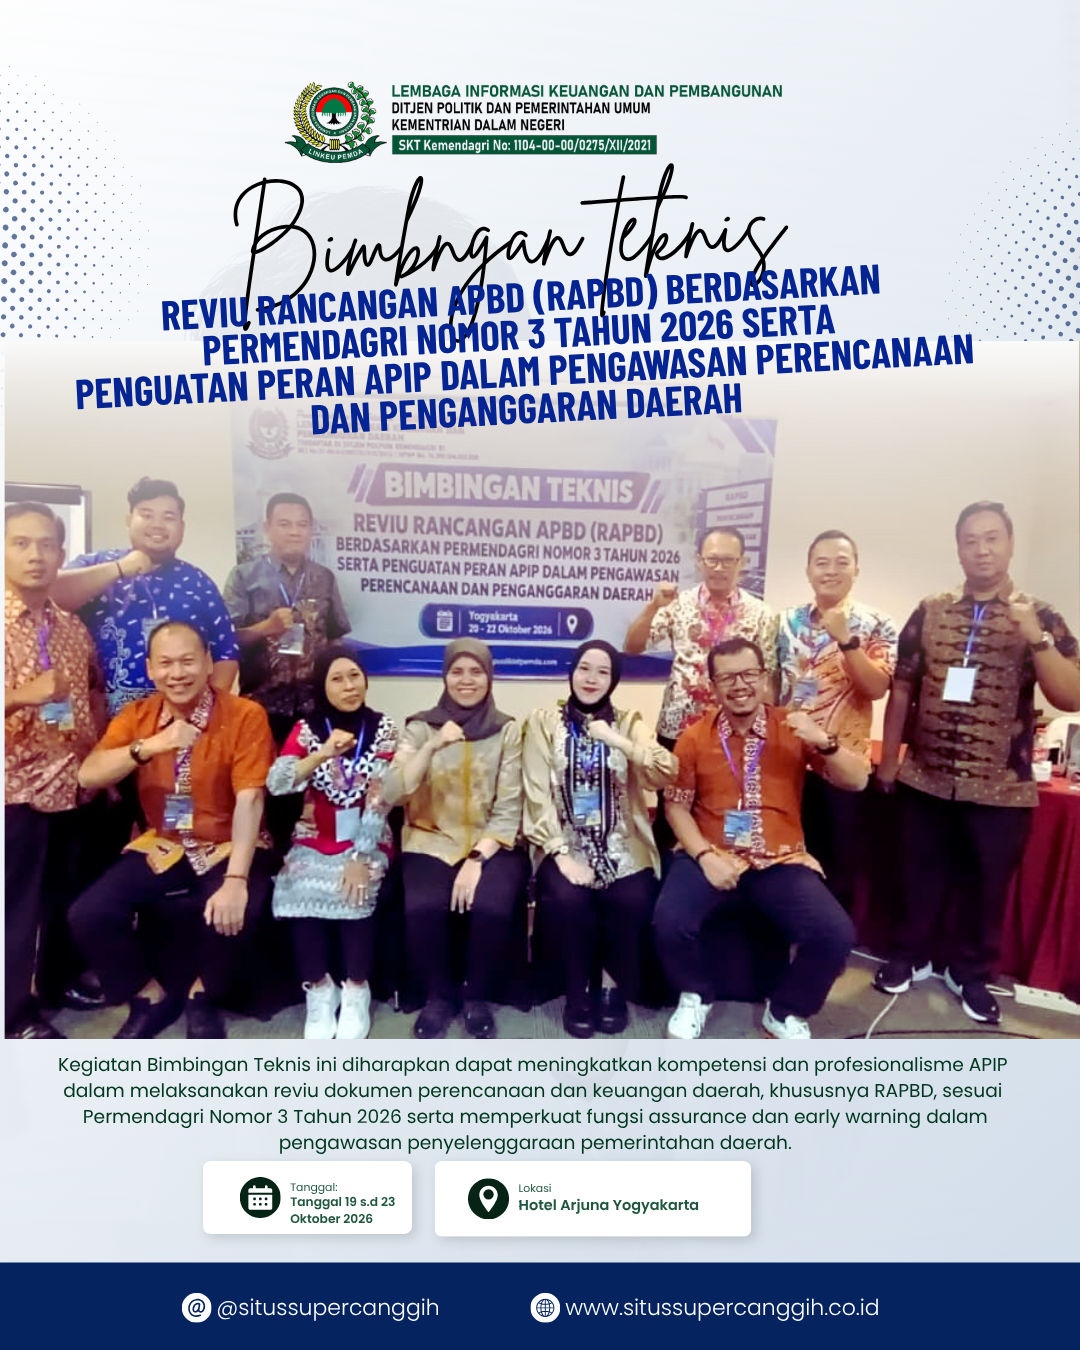
Meningkatkan Kompetensi APIP dalam Reviu Perencanaan dan Penganggaran Daerah
Pengelolaan keuangan daerah merupakan salah satu aspek penting dalam penyelenggaraan pemerintahan yang efektif, transparan, dan akuntabel. Melalui Anggaran Pendapatan dan Belanja Daerah (APBD), pemerintah daerah menetapkan prioritas pembangunan, mengalokasikan sumber daya keuangan, serta mendukung pelaksanaan program dan pelayanan publik sesuai kebutuhan masyarakat.
Untuk memastikan proses perencanaan dan penganggaran berjalan sesuai ketentuan, pemerintah daerah memerlukan sistem pengawasan intern yang terencana dan berkualitas. Salah satu instrumen penting dalam proses tersebut adalah reviu Rancangan Anggaran Pendapatan dan Belanja Daerah (RAPBD) oleh Aparat Pengawasan Intern Pemerintah (APIP).
Pada tahun 2026, pelaksanaan reviu dokumen perencanaan pembangunan daerah dan dokumen keuangan daerah memiliki pedoman yang perlu diperhatikan melalui Peraturan Menteri Dalam Negeri Nomor 3 Tahun 2026 tentang Reviu Dokumen Perencanaan Pembangunan Daerah dan Dokumen Keuangan Daerah.
Peraturan tersebut ditetapkan pada 19 Januari 2026, diundangkan pada 2 Februari 2026, dan mulai berlaku sejak tanggal pengundangan. Regulasi ini menjadi rujukan penting bagi APIP daerah dalam melaksanakan reviu terhadap dokumen perencanaan pembangunan dan dokumen keuangan daerah. Informasi resminya tersedia melalui JDIH BPK RI – Permendagri Nomor 3 Tahun 2026.
Dalam konteks tersebut, Bimtek Reviu Rancangan APBD (RAPBD) Berdasarkan Permendagri Nomor 3 Tahun 2026 menjadi program pengembangan kompetensi yang relevan bagi Inspektorat Daerah, Badan Pengelola Keuangan dan Aset Daerah (BPKAD), Tim Anggaran Pemerintah Daerah (TAPD), serta perangkat daerah yang terlibat dalam penyusunan dan pengelolaan anggaran.
Melalui bimbingan teknis ini, peserta dapat memperdalam pemahaman mengenai tujuan reviu, ruang lingkup pemeriksaan, pengumpulan dokumen, analisis konsistensi anggaran, penilaian risiko, penyusunan catatan hasil reviu, dan pemantauan tindak lanjut rekomendasi.
Penguatan kompetensi tersebut diharapkan membantu pemerintah daerah meningkatkan kualitas rancangan APBD, memperkuat pengendalian intern, dan mendorong penggunaan anggaran yang sesuai dengan prioritas pembangunan serta ketentuan peraturan perundang-undangan.
Mengenal Permendagri Nomor 3 Tahun 2026 tentang Reviu Dokumen Perencanaan dan Keuangan Daerah
Permendagri Nomor 3 Tahun 2026 merupakan regulasi yang mengatur pelaksanaan reviu dokumen perencanaan pembangunan daerah dan dokumen keuangan daerah oleh APIP daerah.
Regulasi ini disusun untuk mendukung keselarasan dan kualitas dokumen perencanaan serta dokumen keuangan daerah agar sesuai dengan norma, standar, prosedur, dan rencana yang ditetapkan. Selain itu, regulasi ini memberikan pedoman bagi APIP untuk menjaga standar dan kualitas pelaksanaan reviu.
Salah satu hal penting yang perlu dipahami adalah bahwa ruang lingkup peraturan ini tidak terbatas pada RAPBD. Terdapat sejumlah dokumen lain yang termasuk dalam cakupan reviu sebagaimana diatur dalam peraturan tersebut.
Ruang lingkup dokumen yang direviu
Secara garis besar, dokumen yang termasuk dalam ruang lingkup Permendagri Nomor 3 Tahun 2026 meliputi:
- Rancangan akhir Rencana Pembangunan Jangka Menengah Daerah (RPJMD).
- Rancangan akhir Rencana Strategis (Renstra) Perangkat Daerah.
- Rancangan akhir Rencana Kerja Pemerintah Daerah (RKPD).
- Rancangan APBD.
- Rancangan Standar Harga Satuan (SHS).
- Rancangan Analisis Standar Belanja (ASB).
- Belanja yang melampaui tahun anggaran.
- Rancangan Laporan Keuangan Pemerintah Daerah (LKPD).
Daftar tersebut menunjukkan bahwa reviu merupakan bagian dari rangkaian pengawasan yang berkaitan dengan perencanaan pembangunan dan pengelolaan keuangan daerah.
| Aspek | Dokumen | Fokus Reviu |
|---|---|---|
| Perencanaan pembangunan | Rancangan akhir RPJMD | Keselarasan arah pembangunan jangka menengah |
| Perencanaan perangkat daerah | Rancangan akhir Renstra Perangkat Daerah | Konsistensi sasaran dan strategi perangkat daerah |
| Perencanaan tahunan | Rancangan akhir RKPD | Keselarasan prioritas, program, dan pendanaan tahunan |
| Penganggaran | Rancangan APBD | Konsistensi perencanaan, kewajaran alokasi, dan kepatuhan |
| Standar biaya | Rancangan SHS dan ASB | Kesesuaian dasar standar harga dan analisis belanja |
| Pengeluaran lintas tahun | Belanja yang melampaui tahun anggaran | Kesesuaian dengan ketentuan dan dokumen pendukung |
| Pelaporan keuangan | Rancangan LKPD | Kesesuaian penyusunan laporan berdasarkan ketentuan yang berlaku |
Catatan: Pelaksanaan setiap jenis reviu mengikuti ketentuan, tahapan, dan ruang lingkup yang diatur dalam Permendagri Nomor 3 Tahun 2026 beserta pedoman terkait.
Mengapa Bimtek Reviu RAPBD Penting bagi Pemerintah Daerah?
Penyusunan APBD melibatkan berbagai proses yang saling berkaitan, mulai dari penetapan prioritas pembangunan, penyusunan program dan kegiatan, perhitungan kebutuhan anggaran, hingga penyesuaian terhadap kemampuan keuangan daerah.
Apabila proses tersebut tidak dikendalikan dengan baik, pemerintah daerah dapat menghadapi risiko ketidaksesuaian antara perencanaan dan penganggaran, ketidakjelasan indikator kinerja, ketidakwajaran alokasi belanja, serta kelemahan dokumentasi yang menyulitkan pertanggungjawaban.
Reviu RAPBD berfungsi memberikan keyakinan terbatas bahwa rancangan APBD telah disusun sesuai dengan kriteria yang ditentukan dalam regulasi.
Bimbingan teknis diperlukan agar APIP dan pihak terkait memahami cara menerapkan ketentuan tersebut dalam pekerjaan sehari-hari.
1. Meningkatkan pemahaman terhadap regulasi terbaru
Perubahan regulasi menuntut aparatur untuk memperbarui pemahaman mengenai prosedur, ruang lingkup, tanggung jawab, dan dokumentasi pelaksanaan reviu.
Melalui bimtek, peserta dapat mempelajari ketentuan Permendagri Nomor 3 Tahun 2026 serta keterkaitannya dengan regulasi pengelolaan keuangan daerah lainnya.
2. Memperkuat konsistensi perencanaan dan penganggaran
Rancangan APBD perlu memiliki hubungan yang jelas dengan dokumen perencanaan dan kebijakan anggaran yang menjadi acuannya.
APIP perlu memahami cara menelaah konsistensi antara RKPD, Kebijakan Umum APBD (KUA), Prioritas dan Plafon Anggaran Sementara (PPAS), serta rancangan APBD.
3. Meningkatkan kewajaran alokasi anggaran
Kewajaran alokasi anggaran perlu dinilai berdasarkan kebutuhan program, standar yang berlaku, target keluaran, karakteristik kegiatan, dan ketentuan penganggaran.
Bimtek membantu peserta memperdalam teknik analisis terhadap alokasi belanja dan mengidentifikasi bagian yang memerlukan klarifikasi atau perbaikan.
4. Memperkuat pengawasan berbasis risiko
APIP perlu menentukan area yang memerlukan perhatian lebih mendalam berdasarkan tingkat risiko dan materialitas.
Dengan pendekatan berbasis risiko, kegiatan reviu dapat dilaksanakan secara lebih terarah tanpa mengabaikan ketentuan mengenai ruang lingkup dan prosedur yang wajib dipenuhi.
5. Meningkatkan kualitas tindak lanjut
Reviu tidak berhenti pada identifikasi permasalahan. Hasil reviu perlu ditindaklanjuti oleh penanggung jawab penyusunan dokumen dan dicermati kembali oleh APIP sesuai ketentuan.
Oleh sebab itu, peserta perlu memahami mekanisme penyusunan rekomendasi, verifikasi tindak lanjut, dan dokumentasi penyelesaian permasalahan.
Tujuan Reviu Rancangan APBD Berdasarkan Permendagri Nomor 3 Tahun 2026
Reviu rancangan APBD bertujuan memberikan keyakinan terbatas bahwa rancangan APBD telah disusun sesuai dengan kriteria yang diatur dalam peraturan perundang-undangan.
Dalam pedoman reviu, terdapat beberapa aspek utama yang menjadi perhatian.
Kesesuaian proses dan jadwal penyusunan APBD
Proses penyusunan rancangan APBD harus memperhatikan tahapan dan jadwal yang ditetapkan dalam ketentuan peraturan perundang-undangan.
APIP perlu menelaah apakah proses penyusunan telah mengikuti tahapan yang relevan serta didukung dokumen yang memadai.
Konsistensi dengan KUA-PPAS dan RKPD
Rancangan APBD harus ditelaah untuk memastikan konsistensinya dengan KUA-PPAS dan RKPD.
Penelaahan ini membantu mengidentifikasi kemungkinan ketidaksesuaian antara prioritas pembangunan, program, kegiatan, target kinerja, dan alokasi anggaran.
Kewajaran alokasi anggaran
APIP perlu menelaah kewajaran alokasi belanja berdasarkan dokumen pendukung, standar yang relevan, kebutuhan program, serta informasi yang tersedia.
Tujuannya bukan sekadar membandingkan besarnya angka, tetapi juga memahami dasar kebutuhan dan keterkaitan anggaran dengan keluaran yang diharapkan.
Kepatuhan terhadap peraturan perundang-undangan
Penyusunan RAPBD perlu memperhatikan ketentuan mengenai pendapatan, belanja, pembiayaan, standar biaya, serta ketentuan lain yang relevan dengan penganggaran daerah.
Penelaahan kepatuhan dilakukan sesuai ruang lingkup reviu dan kriteria yang ditentukan dalam regulasi.
Keempat aspek tersebut menjadi fondasi bagi pelaksanaan reviu RAPBD yang sistematis dan dapat dipertanggungjawabkan.
Ruang Lingkup Reviu RAPBD yang Perlu Dikuasai APIP
Untuk menghasilkan reviu yang berkualitas, APIP perlu memahami data, dokumen, dan informasi yang diperlukan serta aspek yang harus ditelaah.
Ruang lingkup pelaksanaan harus merujuk pada Permendagri Nomor 3 Tahun 2026, pedoman dalam lampirannya, dan ketentuan teknis terkait.
Dokumen dan informasi yang diperlukan
Informasi yang dibutuhkan dalam reviu rancangan APBD dapat mencakup:
- Tahapan dan proses penyusunan rancangan APBD.
- Program, kegiatan, subkegiatan, indikator kinerja, satuan, dan lokasi.
- Standar Pelayanan Minimal (SPM).
- Analisis Standar Belanja (ASB).
- Standar Harga Satuan (SHS).
- Rencana kebutuhan barang milik daerah.
- Pendapatan dan uraian pendapatan.
- Belanja dan uraian belanja.
- Pembiayaan dan uraian pembiayaan.
- Sumber pendanaan.
- Hasil verifikasi proposal hibah.
- Hasil verifikasi proposal bantuan sosial.
- Data dan informasi lain yang diperlukan sesuai ruang lingkup reviu.
Ketersediaan informasi yang lengkap membantu APIP melakukan analisis secara lebih akurat. Apabila terdapat informasi yang belum tersedia dalam sistem, APIP dapat meminta keterangan, dokumen, data, dan informasi yang diperlukan kepada pihak terkait sesuai kewenangannya.
Aspek substantif yang perlu ditelaah
Selain kelengkapan dokumen, substansi rancangan APBD perlu diperiksa dengan memperhatikan:
- Kesesuaian tahapan dan jadwal penyusunan rancangan APBD.
- Konsistensi rancangan APBD dengan KUA-PPAS dan RKPD.
- Pemenuhan belanja wajib atau mandatory spending sesuai ketentuan.
- Kesesuaian alokasi belanja untuk SPM.
- Kesesuaian alokasi pajak yang telah ditentukan penggunaannya.
- Kesesuaian alokasi tematik prioritas nasional dan tematik khusus sesuai ketentuan.
- Kewajaran alokasi anggaran berdasarkan data dan standar yang relevan.
- Kepatuhan terhadap ketentuan peraturan perundang-undangan lainnya.
Rincian pemeriksaan harus mengikuti ketentuan yang berlaku dan tidak boleh hanya didasarkan pada daftar periksa umum tanpa memperhatikan karakteristik dokumen yang direviu.
Tahapan Pelaksanaan Reviu RAPBD oleh APIP Daerah
Permendagri Nomor 3 Tahun 2026 menetapkan tahapan reviu yang meliputi perencanaan, pelaksanaan, pelaporan, dan pemantauan.
Keempat tahapan ini perlu dipahami sebagai rangkaian proses yang saling berkaitan. Pelaksanaan reviu juga harus dituangkan dalam Program Kerja Pengawasan Tahunan (PKPT) dan menggunakan kertas kerja.
1. Tahap perencanaan
Perencanaan merupakan tahap awal untuk menentukan bagaimana reviu dilaksanakan, dokumen apa yang dibutuhkan, dan aspek apa yang menjadi perhatian.
Dalam tahap ini, APIP dapat melakukan kegiatan berikut:
- Menentukan tujuan dan ruang lingkup reviu.
- Mengidentifikasi kriteria dan ketentuan yang menjadi dasar penelaahan.
- Menentukan jadwal serta kebutuhan sumber daya tim.
- Menetapkan dokumen, data, dan informasi yang diperlukan.
- Menyusun program kerja dan kertas kerja reviu.
- Mengidentifikasi risiko dan materialitas sesuai karakteristik rancangan APBD.
Perencanaan yang baik membantu memastikan kegiatan reviu memiliki arah dan prosedur yang jelas.
2. Tahap pelaksanaan
Pada tahap pelaksanaan, APIP melakukan penelaahan atas dokumen yang tersedia sesuai ruang lingkup dan kriteria yang ditetapkan.
Aktivitasnya dapat meliputi pemeriksaan dokumen, analisis konsistensi perencanaan dan penganggaran, penelaahan kewajaran alokasi, serta identifikasi ketidaksesuaian yang memerlukan klarifikasi.
APIP perlu menyimpan bukti dan hasil analisis dalam kertas kerja agar proses reviu dapat ditelusuri dan dipertanggungjawabkan.
3. Tahap pelaporan
Hasil pelaksanaan reviu dituangkan dalam catatan hasil reviu dan laporan hasil reviu sesuai ketentuan.
Dokumentasi tersebut perlu menggambarkan permasalahan yang ditemukan, dasar analisis, rekomendasi, dan informasi yang relevan untuk mendukung proses perbaikan.
Penyusunan laporan harus memperhatikan kejelasan bahasa, kecukupan bukti, ketepatan simpulan, dan relevansi rekomendasi.
4. Tahap pemantauan
Tahap pemantauan bertujuan memastikan bahwa catatan dan rekomendasi hasil reviu ditindaklanjuti oleh pihak yang bertanggung jawab.
APIP melakukan pencermatan atau verifikasi atas tindak lanjut yang disampaikan oleh penanggung jawab penyusunan dokumen.
Tahap ini penting karena hasil reviu bukan hanya dokumen administratif, tetapi juga instrumen untuk memperbaiki kualitas perencanaan dan penganggaran daerah.
| Tahapan | Aktivitas Utama | Hasil yang Diharapkan |
|---|---|---|
| Perencanaan | Menentukan ruang lingkup, jadwal, kebutuhan data, dan program kerja | Rencana reviu yang jelas |
| Pelaksanaan | Menelaah dokumen, menguji kesesuaian, dan mendokumentasikan hasil | Catatan analisis dan identifikasi permasalahan |
| Pelaporan | Menyusun catatan serta laporan hasil reviu | Rekomendasi yang jelas dan dapat ditindaklanjuti |
| Pemantauan | Mencermati tindak lanjut dan memverifikasi perbaikan | Penyelesaian rekomendasi sesuai ketentuan |
Waktu Pelaksanaan Reviu dan Pentingnya Koordinasi
Ketepatan waktu merupakan faktor penting dalam proses reviu RAPBD. Hasil reviu perlu tersedia sesuai tahapan penyusunan anggaran agar rekomendasi dapat dimanfaatkan dalam proses perbaikan.
Dalam pedoman Permendagri Nomor 3 Tahun 2026, waktu pelaksanaan reviu rancangan APBD ditetapkan paling lama tujuh hari kerja, mulai minggu pertama September atau setelah penginputan Rencana Kerja Anggaran Perangkat Daerah ke dalam SIPD, dan/atau setelah dokumen diterima sesuai jadwal yang diatur dalam peraturan perundang-undangan.
Penerapan ketentuan waktu tersebut perlu memperhatikan kondisi dan pemicu pelaksanaan yang tercantum dalam pedoman, serta jadwal resmi penyusunan APBD pada tahun anggaran terkait.
Koordinasi antara APIP, TAPD, dan perangkat daerah diperlukan untuk memastikan dokumen tersedia tepat waktu, pertanyaan reviu memperoleh jawaban, dan rekomendasi dapat segera ditindaklanjuti.
Peran APIP Daerah
APIP memiliki tanggung jawab untuk:
- Merencanakan dan melaksanakan reviu.
- Menentukan waktu serta kebutuhan dokumen.
- Meminta keterangan dan informasi yang diperlukan sesuai kewenangan.
- Menyusun catatan hasil reviu dan laporan hasil reviu.
- Memantau tindak lanjut rekomendasi.
- Memberikan tanggapan atas tindak lanjut hasil reviu.
Peran perangkat daerah
Perangkat daerah sebagai pihak yang menyusun dokumen perlu menyediakan data dan informasi yang diperlukan, menindaklanjuti rekomendasi, serta menyampaikan bukti perbaikan kepada APIP.
Peran TAPD
TAPD berperan dalam menyerahkan rancangan APBD kepada APIP, mengoordinasikan perangkat daerah terkait, dan menindaklanjuti rekomendasi sesuai ketentuan.
Pembagian peran tersebut membantu menciptakan proses reviu yang tertib sekaligus memperjelas tanggung jawab setiap pihak.
Penggunaan SIPD-RI dalam Pelaksanaan Reviu
Sistem Informasi Pemerintahan Daerah Republik Indonesia (SIPD-RI) merupakan salah satu instrumen penting dalam pengelolaan informasi pembangunan dan keuangan daerah.
Permendagri Nomor 3 Tahun 2026 mengatur bahwa reviu dilaksanakan melalui sistem informasi yang disediakan oleh Kementerian Dalam Negeri sebagai bagian dari SIPD-RI. Penyediaan sistem untuk kebutuhan reviu dilakukan secara bertahap, paling lama dua tahun sejak peraturan ditetapkan, dan reviu melalui sistem tersebut dapat dilakukan sepanjang informasi yang diperlukan tersedia dalam SIPD-RI.
Ketentuan ini perlu dipahami secara cermat agar penerapan sistem informasi mengikuti ruang lingkup dan kesiapan data yang tersedia.
Dalam pelaksanaan reviu, pemanfaatan sistem informasi dapat mendukung:
- Akses terhadap dokumen perencanaan dan penganggaran.
- Pemeriksaan konsistensi informasi antardokumen.
- Pengelolaan data dan dokumentasi reviu.
- Pemantauan tindak lanjut rekomendasi.
- Peningkatan ketertelusuran proses pengawasan.
Namun, penggunaan sistem informasi tidak menghilangkan kebutuhan terhadap analisis profesional. APIP tetap perlu memastikan bahwa data yang digunakan relevan, lengkap, dan memadai untuk mendukung simpulan reviu.
Pendekatan Berbasis Risiko dan Materialitas dalam Reviu RAPBD
Salah satu aspek penting dalam penguatan kompetensi APIP adalah kemampuan menerapkan pendekatan berbasis risiko dan materialitas.
Permendagri Nomor 3 Tahun 2026 mengatur bahwa APIP perlu memedomani prinsip kode etik reviu, pengendalian mutu hasil reviu, manajemen dan keahlian tim reviu, risiko reviu, serta materialitas reviu.
Prinsip tersebut membantu menjaga kualitas proses dan hasil penelaahan.
Pendekatan berbasis risiko
Pendekatan berbasis risiko membantu APIP mengenali area yang membutuhkan perhatian lebih besar. Pertimbangan dapat mencakup nilai anggaran, kompleksitas kegiatan, ketergantungan terhadap data, kualitas pengendalian, dan dampak potensial terhadap pelayanan publik.
Sebagai contoh, kegiatan dengan alokasi anggaran besar tetapi dasar kebutuhan dan indikator kinerjanya belum jelas dapat memerlukan penelaahan lebih mendalam.
Materialitas reviu
Materialitas berkaitan dengan tingkat kepentingan suatu informasi atau permasalahan dalam konteks reviu. APIP perlu mempertimbangkan besarnya nilai, sifat permasalahan, konteks penganggaran, serta kemungkinan dampaknya terhadap kesesuaian dokumen.
Penilaian materialitas harus mengikuti pedoman yang berlaku dan tidak hanya ditentukan berdasarkan nilai nominal.
Pengendalian mutu hasil reviu
Pengendalian mutu diperlukan untuk memastikan proses reviu dilaksanakan sesuai prosedur, dokumentasi memadai, analisis dapat ditelusuri, serta simpulan dan rekomendasi didukung bukti.
Dengan menerapkan prinsip-prinsip tersebut, APIP dapat memperkuat konsistensi pelaksanaan reviu dan meningkatkan kualitas hasil pengawasan.
Tantangan dalam Pelaksanaan Reviu RAPBD dan Strategi Mengatasinya
Dalam praktiknya, pelaksanaan reviu dapat menghadapi tantangan teknis dan koordinatif. Tantangan tersebut perlu dikelola agar proses pengawasan tetap efektif dan sesuai jadwal.
| Tantangan | Dampak Potensial | Strategi Penanganan |
|---|---|---|
| Dokumen belum lengkap | Analisis terhambat dan membutuhkan klarifikasi | Menetapkan kebutuhan dokumen sejak tahap perencanaan |
| Ketidaksesuaian antardokumen | Konsistensi perencanaan dan penganggaran sulit dipastikan | Melakukan penelaahan silang terhadap dokumen terkait |
| Indikator kinerja kurang terukur | Hubungan anggaran dengan hasil program kurang jelas | Memeriksa relevansi indikator, target, dan keluaran |
| Dasar alokasi belanja belum memadai | Kewajaran anggaran sulit dievaluasi | Meminta data pendukung dan melakukan analisis sesuai kriteria |
| Keterlambatan tindak lanjut | Proses penyusunan dokumen dapat terhambat | Menetapkan penanggung jawab dan memantau penyelesaian |
| Perubahan regulasi | Prosedur kerja berpotensi tidak sesuai ketentuan terbaru | Memperbarui referensi hukum dan pedoman kerja |
| Keterbatasan kompetensi teknis | Kualitas analisis dan rekomendasi dapat menurun | Mengikuti bimtek, diskusi teknis, dan pembelajaran berkelanjutan |
Strategi tersebut perlu disesuaikan dengan karakteristik masing-masing pemerintah daerah, ketersediaan sumber daya, dan ketentuan yang berlaku.
Materi Bimtek Reviu RAPBD Berdasarkan Permendagri Nomor 3 Tahun 2026
Program bimbingan teknis dapat dirancang untuk membantu peserta memahami regulasi sekaligus mengembangkan keterampilan praktis dalam pelaksanaan reviu.
Materi berikut merupakan usulan ruang lingkup pembelajaran yang dapat disesuaikan dengan kebutuhan instansi dan agenda penyelenggara.
| No. | Materi | Fokus Pembelajaran |
|---|---|---|
| 1 | Kebijakan dan regulasi reviu dokumen daerah | Memahami Permendagri Nomor 3 Tahun 2026 dan regulasi terkait |
| 2 | Konsep, tujuan, dan ruang lingkup reviu RAPBD | Memahami kriteria dan batasan reviu |
| 3 | Konsistensi perencanaan dan penganggaran | Menelaah keterkaitan RKPD, KUA-PPAS, dan rancangan APBD |
| 4 | Analisis kewajaran alokasi anggaran | Memeriksa dasar kebutuhan dan kesesuaian alokasi |
| 5 | Pemeriksaan aspek kepatuhan | Memahami ketentuan belanja wajib, SPM, dan aspek lain yang relevan |
| 6 | Reviu berbasis risiko dan materialitas | Mengidentifikasi risiko dan menentukan fokus penelaahan |
| 7 | Penyusunan kertas kerja reviu | Mendokumentasikan prosedur, data, dan hasil analisis |
| 8 | Penyusunan catatan dan laporan hasil reviu | Menyusun simpulan serta rekomendasi berdasarkan bukti |
| 9 | Pemanfaatan SIPD-RI | Memahami pelaksanaan reviu melalui sistem sesuai ketersediaan informasi |
| 10 | Pemantauan tindak lanjut | Memeriksa dan mencermati penyelesaian rekomendasi |
Pembelajaran dapat dilengkapi dengan diskusi, simulasi penelaahan dokumen, pembahasan studi kasus, dan latihan menyusun rekomendasi.
Manfaat Bimtek bagi Inspektorat, BPKAD, dan TAPD
Bimtek Reviu RAPBD tidak hanya relevan bagi APIP, tetapi juga dapat mendukung pemahaman pihak-pihak yang terlibat dalam penyusunan dan pengelolaan keuangan daerah.
Bagi Inspektorat Daerah
Bimtek dapat membantu meningkatkan kemampuan dalam merencanakan reviu, mengidentifikasi risiko, menyusun kertas kerja, menilai konsistensi dokumen, dan memantau tindak lanjut rekomendasi.
Bagi BPKAD
Pemahaman mengenai ruang lingkup reviu dapat membantu BPKAD memperkuat koordinasi penyediaan informasi dan meningkatkan kualitas dokumen keuangan daerah sesuai tugas dan kewenangannya.
Bagi TAPD
Bimtek dapat memperkuat pemahaman mengenai konsistensi rancangan APBD, kesiapan dokumen, proses koordinasi dengan perangkat daerah, serta penyelesaian rekomendasi hasil reviu.
Bagi perangkat daerah
Perangkat daerah dapat memahami pentingnya indikator kinerja yang jelas, dasar perhitungan anggaran yang memadai, kelengkapan dokumen pendukung, dan tindak lanjut hasil reviu.
Manfaat tersebut akan lebih optimal apabila hasil pembelajaran diterapkan melalui perbaikan prosedur kerja, koordinasi lintas unit, dan evaluasi secara berkala.
Landasan Regulasi dan Referensi Resmi Pemerintah
Untuk mendukung pemahaman terhadap reviu RAPBD, peserta perlu mempelajari regulasi yang relevan dan memeriksa status keberlakuannya melalui sumber resmi pemerintah.
Berikut beberapa referensi utama yang dapat digunakan.
Regulasi ini menjadi rujukan utama untuk memahami ruang lingkup, tahapan, prinsip, tanggung jawab, dan pemantauan tindak lanjut reviu dokumen perencanaan pembangunan serta dokumen keuangan daerah. Peraturan ini juga mencabut beberapa regulasi reviu tahun 2018 yang disebutkan dalam ketentuan penutupnya.
2. Peraturan Pemerintah Nomor 60 Tahun 2008 tentang Sistem Pengendalian Intern Pemerintah
Peraturan ini mengatur Sistem Pengendalian Intern Pemerintah (SPIP), yang menjadi salah satu dasar penting dalam memahami pengendalian intern dan peran pengawasan intern pemerintah.
3. Peraturan Pemerintah Nomor 12 Tahun 2019 tentang Pengelolaan Keuangan Daerah
Regulasi ini merupakan salah satu landasan utama pengelolaan keuangan daerah, termasuk proses yang berkaitan dengan perencanaan, penganggaran, pelaksanaan, penatausahaan, pelaporan, dan pertanggungjawaban keuangan daerah.
4. JDIH Kementerian Dalam Negeri Republik Indonesia
JDIH Kemendagri dapat digunakan untuk menelusuri dokumen hukum dan regulasi resmi yang diterbitkan oleh Kementerian Dalam Negeri, termasuk ketentuan teknis yang berkaitan dengan pemerintahan daerah.
5. JDIH Badan Pemeriksa Keuangan Republik Indonesia
JDIH BPK RI menyediakan basis data peraturan perundang-undangan yang dapat digunakan untuk memeriksa judul, status, dan dokumen regulasi resmi.
Penggunaan referensi tersebut perlu disesuaikan dengan ruang lingkup reviu dan ketentuan yang berlaku. Peserta juga perlu memperhatikan peraturan teknis lain yang terkait dengan penyusunan APBD, standar biaya, pelayanan minimal, serta kebijakan anggaran tahun berjalan.
Keterkaitan dengan Pengelolaan Keuangan Daerah secara Menyeluruh
Reviu RAPBD merupakan salah satu bagian dari rangkaian pengelolaan keuangan daerah. Kualitas rancangan anggaran akan memengaruhi proses pelaksanaan, penatausahaan, akuntansi, pelaporan, dan pertanggungjawaban.
Oleh karena itu, peningkatan kompetensi aparatur tidak cukup hanya berfokus pada pemeriksaan dokumen anggaran. Pemahaman terhadap siklus keuangan daerah secara menyeluruh juga diperlukan agar setiap tahap dapat saling mendukung.
Bagi aparatur yang ingin memperdalam pemahaman tersebut, silakan Baca Bimtek Keuangan Daerah: Panduan Lengkap Pengelolaan APBD, Penatausahaan, Akuntansi, dan Pertanggungjawaban Pemerintah Daerah sebagai referensi pengembangan kompetensi dalam pengelolaan keuangan daerah.
Artikel ini dapat menjadi pintu masuk untuk memahami hubungan antara penyusunan APBD, pelaksanaan anggaran, pencatatan transaksi, penyusunan laporan keuangan, dan pertanggungjawaban pemerintah daerah.
Pemahaman yang terintegrasi membantu aparatur melihat bahwa pengawasan yang efektif harus didukung perencanaan yang berkualitas, pelaksanaan yang tertib, dokumentasi yang lengkap, dan pelaporan yang dapat dipertanggungjawabkan.
FAQ Seputar Bimtek Reviu RAPBD Berdasarkan Permendagri Nomor 3 Tahun 2026
Apa yang dimaksud dengan Permendagri Nomor 3 Tahun 2026?
Permendagri Nomor 3 Tahun 2026 adalah peraturan tentang Reviu Dokumen Perencanaan Pembangunan Daerah dan Dokumen Keuangan Daerah. Peraturan ini mengatur pelaksanaan reviu oleh APIP daerah terhadap dokumen yang termasuk dalam ruang lingkupnya, termasuk rancangan APBD.
Apa tujuan reviu rancangan APBD?
Reviu rancangan APBD bertujuan memberikan keyakinan terbatas bahwa rancangan APBD telah disusun sesuai proses dan jadwal yang berlaku, konsisten dengan KUA-PPAS dan RKPD, memperhatikan kewajaran alokasi anggaran, serta memenuhi ketentuan peraturan perundang-undangan.
Siapa yang perlu mengikuti Bimtek Reviu RAPBD?
Program ini relevan bagi auditor dan pejabat pengawas di Inspektorat Daerah, aparatur BPKAD, anggota TAPD, serta perangkat daerah yang terlibat dalam penyusunan dan pengelolaan anggaran. Materi dan kedalaman pembelajaran dapat disesuaikan dengan tugas peserta.
Apa saja tahapan reviu berdasarkan Permendagri Nomor 3 Tahun 2026?
Tahapan reviu meliputi perencanaan, pelaksanaan, pelaporan, dan pemantauan. Proses tersebut perlu dituangkan dalam program kerja pengawasan tahunan, dilaksanakan menggunakan kertas kerja, serta diikuti tindak lanjut dan pencermatan rekomendasi sesuai ketentuan.
Penutup
Bimtek Reviu Rancangan APBD berdasarkan Permendagri Nomor 3 Tahun 2026 merupakan salah satu upaya untuk memperkuat kompetensi aparatur dalam mendukung pengawasan perencanaan dan penganggaran daerah.
Melalui pemahaman yang baik terhadap regulasi, ruang lingkup reviu, tahapan pelaksanaan, pendekatan berbasis risiko, dokumentasi, dan tindak lanjut, APIP diharapkan mampu melaksanakan fungsi pengawasan intern secara lebih terarah dan profesional.
Keterlibatan BPKAD, TAPD, dan perangkat daerah juga penting untuk memastikan ketersediaan dokumen, kualitas informasi, serta penyelesaian rekomendasi hasil reviu.
Dengan sinergi dan peningkatan kompetensi yang berkelanjutan, pemerintah daerah dapat memperkuat kualitas pengelolaan keuangan, meningkatkan akuntabilitas penggunaan anggaran, dan mendukung pencapaian sasaran pembangunan.
Tingkatkan kompetensi aparatur, perkuat pengawasan intern, dan wujudkan pengelolaan keuangan daerah yang transparan serta akuntabel bersama Pusdiklat Pemda.
Kunjungi https://www.pusdiklatpemda.com/ untuk mendapatkan informasi program bimbingan teknis dan pelatihan pengelolaan keuangan daerah bagi aparatur pemerintah.
Hubungi Admin : 0823 1250 6470 Amirulah