Materi Bimtek
Bimtek Keuangan Daerah: Panduan Lengkap Pengelolaan APBD, Penatausahaan, Akuntansi, dan Pertanggungjawaban Pemerintah Daerah

Pengelolaan keuangan daerah merupakan salah satu aspek paling penting dalam penyelenggaraan pemerintahan daerah. Kualitas pengelolaan keuangan akan memengaruhi kemampuan pemerintah daerah dalam membiayai pelayanan publik, pembangunan infrastruktur, program pemberdayaan masyarakat, serta berbagai prioritas pembangunan lainnya.
Keuangan daerah tidak hanya berkaitan dengan bagaimana anggaran dibelanjakan. Di dalamnya terdapat rangkaian proses yang saling berhubungan, mulai dari perencanaan, penganggaran, pelaksanaan APBD, penatausahaan, akuntansi, pelaporan, pertanggungjawaban, pengelolaan aset, hingga pengawasan.
Karena itu, Bimtek Keuangan Daerah menjadi salah satu bentuk pengembangan kompetensi yang penting bagi aparatur pemerintah daerah, khususnya bagi pejabat pengelola keuangan, perangkat daerah, bendahara, pejabat penatausahaan keuangan, pejabat pelaksana teknis kegiatan, pengelola aset, auditor, maupun aparatur yang terlibat dalam penyusunan dan pelaksanaan APBD.
Secara regulatif, Peraturan Pemerintah Nomor 12 Tahun 2019 tentang Pengelolaan Keuangan Daerah menjadi salah satu landasan utama. PP tersebut mengatur berbagai aspek, mulai dari pengelola keuangan daerah, APBD, penyusunan dan penetapan APBD, pelaksanaan dan penatausahaan, laporan realisasi, akuntansi, pelaporan, pertanggungjawaban APBD, kekayaan daerah, utang daerah, BLUD, penyelesaian kerugian keuangan daerah, informasi keuangan daerah, hingga pembinaan dan pengawasan.
Dengan kompleksitas tersebut, peningkatan kompetensi aparatur menjadi kebutuhan yang berkelanjutan.
Pentingnya Bimtek Keuangan Daerah bagi Pemerintah Daerah
Pemerintah daerah mengelola sumber daya keuangan yang berasal dari berbagai sumber. Dana tersebut kemudian digunakan untuk membiayai berbagai urusan pemerintahan dan pelayanan kepada masyarakat.
Pengelolaan tersebut harus dilakukan secara tertib, efisien, ekonomis, efektif, transparan, dan bertanggung jawab.
Bimtek Keuangan Daerah dapat membantu aparatur memahami hubungan antara kebijakan keuangan dengan pelaksanaan tugas sehari-hari.
Beberapa alasan utama mengapa pelatihan keuangan daerah penting antara lain:
- Regulasi pengelolaan keuangan terus berkembang.
- Struktur APBD semakin kompleks.
- Pengelolaan pendapatan daerah membutuhkan optimalisasi.
- Belanja daerah harus selaras dengan prioritas pembangunan.
- Penatausahaan membutuhkan ketelitian tinggi.
- Pelaporan keuangan harus sesuai standar.
- Pengelolaan aset daerah membutuhkan pengendalian yang kuat.
- Pemerintah daerah dituntut semakin transparan dan akuntabel.
- Sistem digital seperti SIPD semakin berperan dalam pengelolaan pemerintahan.
- Hasil pemeriksaan BPK menjadi salah satu perhatian penting dalam tata kelola keuangan daerah.
BPK pada pemeriksaan LKPD Tahun 2025 juga menekankan bahwa pemeriksaan tidak hanya berkaitan dengan opini atas laporan keuangan, tetapi juga melihat kesesuaian dengan Standar Akuntansi Pemerintahan, kecukupan pengungkapan, kepatuhan terhadap peraturan perundang-undangan, dan efektivitas sistem pengendalian intern.
Artinya, aparatur keuangan daerah membutuhkan pemahaman yang menyeluruh, bukan hanya kemampuan administratif.
Pengertian Pengelolaan Keuangan Daerah
Pengelolaan keuangan daerah pada dasarnya merupakan rangkaian kegiatan yang berlangsung dalam satu siklus.
Secara sederhana, siklus tersebut dapat digambarkan sebagai:
Perencanaan → Penganggaran → Pelaksanaan → Penatausahaan → Akuntansi → Pelaporan → Pertanggungjawaban → Pengawasan
Setiap tahapan memiliki hubungan dengan tahapan berikutnya.
Kesalahan pada tahap perencanaan dapat memengaruhi penganggaran. Kesalahan penganggaran dapat memengaruhi pelaksanaan kegiatan. Ketidaktertiban pelaksanaan dapat menimbulkan masalah dalam penatausahaan dan pelaporan.
Karena itu, setiap perangkat daerah perlu memahami keseluruhan siklus tersebut.
Komponen utama pengelolaan keuangan daerah
| Komponen | Penjelasan |
|---|---|
| Perencanaan | Menentukan prioritas dan kebutuhan pembangunan |
| Penganggaran | Menerjemahkan program ke dalam APBD |
| Pelaksanaan | Merealisasikan pendapatan dan belanja |
| Penatausahaan | Mencatat dan mengadministrasikan transaksi |
| Akuntansi | Mengolah transaksi menjadi informasi keuangan |
| Pelaporan | Menyusun laporan keuangan |
| Pertanggungjawaban | Menyampaikan pertanggungjawaban pelaksanaan APBD |
| Pengawasan | Memastikan pengelolaan berjalan sesuai ketentuan |
Dasar Hukum Bimtek Keuangan Daerah
Materi Bimtek Keuangan Daerah perlu disusun dengan memperhatikan regulasi yang berlaku dan perkembangan kebijakan terbaru.
Beberapa regulasi penting yang dapat menjadi referensi antara lain:
Peraturan Pemerintah Nomor 12 Tahun 2019
PP Nomor 12 Tahun 2019 mengatur secara komprehensif mengenai pengelolaan keuangan daerah dan saat ini berstatus berlaku dalam basis data peraturan BPK.
Regulasi tersebut mencakup:
- APBD.
- Pengelola keuangan daerah.
- Penyusunan APBD.
- Pelaksanaan APBD.
- Penatausahaan.
- Akuntansi.
- Pelaporan.
- Pertanggungjawaban.
- Kekayaan daerah.
- Utang daerah.
- BLUD.
- Kerugian keuangan daerah.
- Informasi keuangan daerah.
- Pembinaan dan pengawasan.
Permendagri Nomor 77 Tahun 2020
Permendagri Nomor 77 Tahun 2020 tentang Pedoman Teknis Pengelolaan Keuangan Daerah berstatus berlaku dan menjadi pedoman teknis penting dalam implementasi pengelolaan keuangan daerah.
Undang-Undang Nomor 1 Tahun 2022
UU Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah mengatur antara lain sumber penerimaan daerah, pajak dan retribusi, Transfer ke Daerah, belanja daerah, pembiayaan daerah, serta sinergi kebijakan fiskal nasional.
PP Nomor 35 Tahun 2023
PP Nomor 35 Tahun 2023 mengatur ketentuan umum pajak daerah dan retribusi daerah, termasuk pendataan, penetapan, pembayaran, pelaporan, pemeriksaan, penagihan, keberatan, dan berbagai aspek pemungutan lainnya.
Pedoman Penyusunan APBD Tahun Anggaran 2026
Untuk konteks penganggaran terbaru, Permendagri Nomor 14 Tahun 2025 menetapkan Pedoman Penyusunan APBD Tahun Anggaran 2026. Pedoman tersebut mencakup sinkronisasi kebijakan pemerintah pusat dan daerah, prinsip penyusunan APBD, kebijakan penyusunan APBD, teknis penyusunan APBD, dan hal khusus lainnya. Regulasi tersebut juga mendefinisikan SIPD-RI sebagai sistem yang menghubungkan informasi pembangunan daerah, informasi keuangan daerah, dan informasi pemerintahan lainnya.
Karena regulasi dapat mengalami perubahan, peserta Bimtek perlu diarahkan untuk selalu memeriksa regulasi terbaru sebelum menerapkan ketentuan dalam pekerjaan.
Tujuan Bimtek Keuangan Daerah
Penyelenggaraan Bimtek Keuangan Daerah bertujuan meningkatkan kompetensi aparatur agar mampu melaksanakan pengelolaan keuangan secara tertib dan akuntabel.
Tujuan tersebut dapat dijabarkan menjadi beberapa sasaran.
Meningkatkan pemahaman regulasi
Peserta memahami kerangka hukum pengelolaan keuangan daerah serta keterkaitan antara berbagai regulasi.
Meningkatkan kemampuan pengelolaan APBD
Peserta memahami bagaimana APBD disusun, dilaksanakan, dicatat, dilaporkan, dan dipertanggungjawabkan.
Meningkatkan kualitas penatausahaan
Peserta mampu melaksanakan proses administrasi keuangan secara lebih tertib dan sesuai ketentuan.
Memperkuat akuntabilitas
Pengelolaan keuangan diarahkan agar dapat dipertanggungjawabkan secara administratif maupun substantif.
Meningkatkan kualitas laporan keuangan
Peserta memahami proses akuntansi dan penyusunan laporan keuangan pemerintah daerah.
Mengurangi potensi kesalahan
Pemahaman yang lebih baik dapat membantu mengurangi kesalahan administratif maupun prosedural.
Materi Bimtek Keuangan Daerah
Materi pelatihan dapat disesuaikan dengan kebutuhan pemerintah daerah.
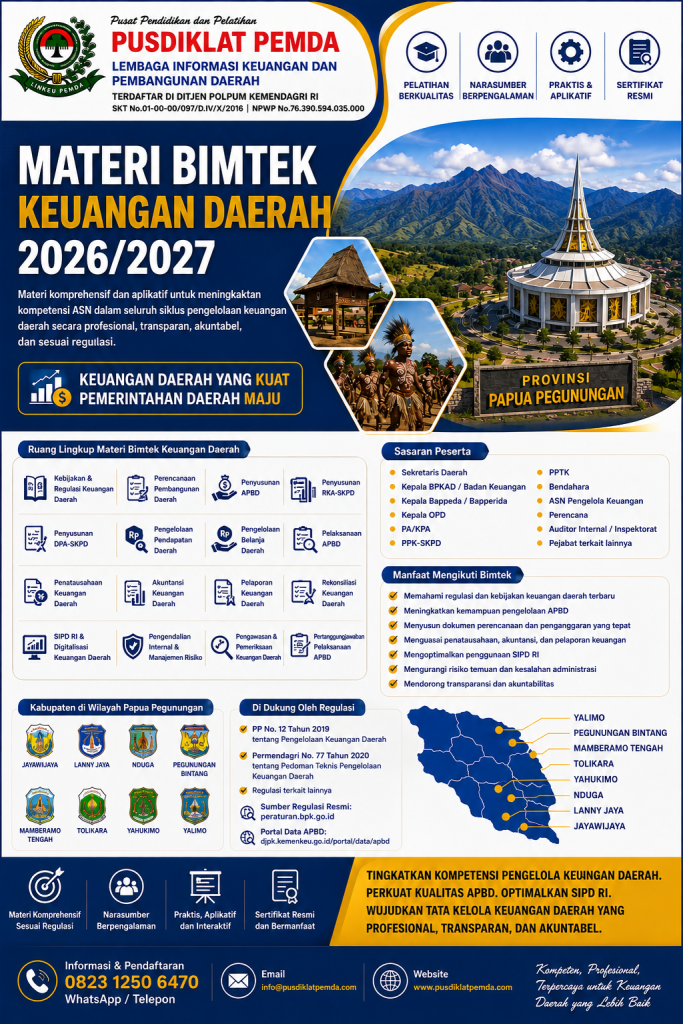
Secara umum, materi dapat mencakup:
- Kebijakan terbaru pengelolaan keuangan daerah.
- Siklus pengelolaan keuangan daerah.
- Struktur APBD.
- Pendapatan daerah.
- Belanja daerah.
- Pembiayaan daerah.
- Penyusunan dan pelaksanaan APBD.
- Penatausahaan keuangan daerah.
- Akuntansi pemerintah daerah.
- Penyusunan laporan keuangan.
- Pertanggungjawaban APBD.
- Pengelolaan kas daerah.
- Pengelolaan pajak dan retribusi daerah.
- Pengelolaan Transfer ke Daerah.
- Pengelolaan aset daerah.
- Sistem pengendalian intern.
- Pengawasan keuangan daerah.
- Pemanfaatan SIPD-RI.
- Tindak lanjut hasil pemeriksaan.
- Strategi peningkatan kualitas tata kelola keuangan daerah.
Struktur APBD yang Perlu Dipahami Aparatur
APBD merupakan instrumen utama dalam perencanaan dan pelaksanaan keuangan pemerintah daerah.
Secara umum, APBD terdiri dari:
- Pendapatan daerah.
- Belanja daerah.
- Pembiayaan daerah.
Pendapatan daerah berkaitan dengan penerimaan yang menjadi hak pemerintah daerah. Belanja daerah berkaitan dengan kewajiban daerah dalam menjalankan pemerintahan dan pelayanan publik. Sementara itu, pembiayaan digunakan untuk menutup defisit atau memanfaatkan surplus sesuai ketentuan.
Pemahaman terhadap struktur tersebut penting karena setiap transaksi harus memiliki dasar penganggaran dan mekanisme pelaksanaan yang sesuai.
Mengapa pemahaman struktur APBD penting?
Karena aparatur perlu mampu menjawab beberapa pertanyaan:
- Dari mana sumber pendapatan?
- Untuk apa belanja dialokasikan?
- Apakah kegiatan sudah tersedia dalam anggaran?
- Bagaimana mekanisme perubahan anggaran?
- Bagaimana pencatatan transaksi?
- Bagaimana pertanggungjawaban dilaksanakan?
Pertanyaan-pertanyaan tersebut merupakan bagian dari pekerjaan sehari-hari pengelola keuangan daerah.
Pengelolaan Pendapatan Daerah
Pendapatan daerah menjadi salah satu fondasi kemampuan fiskal pemerintah daerah.
Sumber pendapatan perlu dikelola secara optimal dengan tetap memperhatikan ketentuan peraturan perundang-undangan.
Salah satu perkembangan penting adalah implementasi UU Nomor 1 Tahun 2022 mengenai hubungan keuangan pusat dan daerah.
UU tersebut mengatur pemberian sumber penerimaan daerah melalui pajak dan retribusi, pengelolaan TKD, belanja daerah, pembiayaan daerah, serta sinergi kebijakan fiskal nasional.
Sementara itu, PP Nomor 35 Tahun 2023 memberikan pengaturan lebih lanjut mengenai pemungutan pajak dan retribusi daerah, termasuk pendaftaran, pendataan, penetapan, pembayaran, pelaporan, pemeriksaan, dan penagihan.
Strategi peningkatan pendapatan daerah
Pemerintah daerah dapat memperkuat pendapatan melalui:
- Pemutakhiran data objek pajak.
- Digitalisasi pelayanan pajak.
- Penguatan sistem pendataan.
- Peningkatan kepatuhan wajib pajak.
- Pengawasan penerimaan.
- Integrasi data.
- Evaluasi potensi PAD.
- Peningkatan kualitas pelayanan publik.
- Optimalisasi aset daerah sesuai ketentuan.
Namun peningkatan pendapatan tidak boleh hanya berorientasi pada target angka. Pengelolaannya harus tetap memperhatikan prinsip kepatuhan, pelayanan, transparansi, dan keberlanjutan.
Pengelolaan Belanja Daerah
Belanja daerah merupakan bagian penting dalam implementasi program pemerintah.
Belanja harus memiliki keterkaitan dengan prioritas pembangunan serta memberikan manfaat bagi masyarakat.
Salah satu tantangan yang sering dihadapi adalah bagaimana memastikan anggaran yang telah dialokasikan benar-benar menghasilkan output dan outcome yang diharapkan.
Karena itu, aparatur perlu memahami:
- Kesesuaian program dengan dokumen perencanaan.
- Kesesuaian anggaran dengan kegiatan.
- Efisiensi penggunaan anggaran.
- Efektivitas belanja.
- Pengendalian pelaksanaan kegiatan.
- Dokumentasi transaksi.
- Pertanggungjawaban belanja.
- Evaluasi hasil kegiatan.
Bimtek dapat menggunakan studi kasus agar peserta tidak hanya memahami teori, tetapi juga dapat melakukan analisis terhadap kondisi yang terjadi di perangkat daerah.
Penatausahaan Keuangan Daerah
Penatausahaan merupakan bagian yang sangat penting karena menjadi penghubung antara transaksi keuangan dengan pencatatan dan pelaporan.
Ketidaktertiban dalam penatausahaan dapat menimbulkan masalah pada tahapan berikutnya.
Materi pelatihan dapat mencakup:
- Dokumen transaksi.
- Pencatatan penerimaan.
- Pencatatan pengeluaran.
- Pengelolaan kas.
- Rekonsiliasi.
- Pengendalian dokumen.
- Pertanggungjawaban.
- Pemeriksaan internal.
- Penyelesaian perbedaan pencatatan.
Prinsip utamanya adalah setiap transaksi harus dapat ditelusuri berdasarkan dokumen dan mekanisme yang sah.
Akuntansi dan Pelaporan Keuangan Daerah
Akuntansi pemerintah daerah bertujuan menghasilkan informasi keuangan yang dapat digunakan untuk pertanggungjawaban dan pengambilan keputusan.
Laporan keuangan pemerintah daerah bukan sekadar dokumen administratif. Laporan tersebut menjadi bagian penting dari transparansi dan akuntabilitas pengelolaan APBD.
BPK menegaskan bahwa pemeriksaan LKPD mempertimbangkan kesesuaian dengan Standar Akuntansi Pemerintahan, kecukupan pengungkapan, kepatuhan terhadap peraturan, serta efektivitas pengendalian internal.
Karena itu, aparatur perlu memahami hubungan antara:
Transaksi → Dokumen → Pencatatan → Rekonsiliasi → Laporan → Pertanggungjawaban
Jika salah satu bagian tidak berjalan dengan baik, kualitas laporan dapat terdampak.
Pengelolaan Aset Daerah
Keuangan daerah tidak dapat dipisahkan dari pengelolaan Barang Milik Daerah atau BMD.
Aset yang diperoleh melalui belanja pemerintah harus dicatat, diinventarisasi, diamankan, dimanfaatkan, dan dipertanggungjawabkan sesuai ketentuan.
Beberapa masalah yang perlu mendapat perhatian antara lain:
- Data aset tidak mutakhir.
- Aset belum memiliki dokumen lengkap.
- Perbedaan antara data administrasi dan kondisi fisik.
- Aset belum dimanfaatkan secara optimal.
- Proses penghapusan belum tertib.
- Aset bermasalah secara hukum.
- Rekonsiliasi aset dan laporan keuangan belum optimal.
Karena itu, Bimtek Keuangan Daerah dapat dikombinasikan dengan materi Bimtek Pengelolaan BMD agar pengelolaan keuangan dan aset dapat dipahami sebagai satu kesatuan tata kelola.
SIPD dan Digitalisasi Keuangan Daerah
Transformasi digital menjadi bagian penting dalam pengelolaan pemerintahan daerah.
SIPD-RI digunakan untuk menghubungkan informasi pembangunan daerah, informasi keuangan daerah, dan informasi pemerintahan lainnya. Pedoman penyusunan APBD 2026 juga menempatkan SIPD-RI sebagai bagian dari sistem informasi yang terintegrasi.
Digitalisasi dapat memberikan manfaat berupa:
- Integrasi data.
- Kemudahan pemantauan.
- Peningkatan transparansi.
- Efisiensi administrasi.
- Pengurangan pekerjaan manual.
- Kemudahan rekonsiliasi.
- Dukungan terhadap pengambilan keputusan.
Namun teknologi saja tidak cukup.
Aparatur tetap membutuhkan pemahaman terhadap proses bisnis, regulasi, struktur data, serta tanggung jawab masing-masing pengguna.
Penelitian yang dipublikasikan dalam Jurnal Bina Praja pada 2026 juga menyoroti bahwa implementasi SIPD dalam pengelolaan keuangan daerah menghadapi perbedaan kapasitas kelembagaan antar daerah.
Hal ini menunjukkan bahwa peningkatan kompetensi pengguna tetap menjadi bagian penting dari keberhasilan digitalisasi.
Contoh Kasus Nyata Pengelolaan Keuangan Daerah
Salah satu contoh yang dapat dijadikan pembelajaran adalah hasil pemeriksaan BPK terhadap pemerintah daerah.
Dalam pemeriksaan LKPD Tahun 2025 di wilayah Kalimantan Timur, BPK menyebutkan terdapat 204 temuan dan 591 rekomendasi terkait pengelolaan keuangan daerah pada pemerintah kabupaten/kota yang diperiksa. Pemeriksaan tersebut mencakup aspek penyajian laporan, kepatuhan terhadap ketentuan, serta kelemahan pengendalian internal.
Contoh tersebut menunjukkan bahwa kualitas pengelolaan keuangan bukan hanya persoalan mendapatkan opini laporan keuangan, tetapi juga bagaimana pemerintah daerah memastikan proses pengelolaan berjalan tertib dari hulu hingga hilir.
Contoh lain terdapat pada pemeriksaan terhadap 33 pemerintah daerah di Jawa Timur. BPK masih menemukan berbagai persoalan, termasuk ketidaktertiban pengelolaan aset, kekurangan volume pekerjaan atau ketidaksesuaian spesifikasi pada belanja modal, serta pengelolaan pendapatan pajak dan retribusi yang belum sesuai ketentuan.
Pelajaran yang dapat diambil
Dari kasus tersebut, terdapat beberapa hal yang dapat menjadi materi pembelajaran dalam Bimtek:
- Pentingnya dokumentasi transaksi.
- Perlunya rekonsiliasi secara berkala.
- Pentingnya pengendalian internal.
- Pengelolaan aset harus tertib.
- Pendapatan daerah perlu diawasi.
- Belanja harus sesuai volume dan spesifikasi.
- Data harus konsisten antara sistem dan dokumen.
- Tindak lanjut rekomendasi pemeriksaan perlu dilakukan secara serius.
Strategi Meningkatkan Kualitas Pengelolaan Keuangan Daerah
Pemerintah daerah dapat menerapkan beberapa strategi berikut.
1. Memperkuat kompetensi aparatur
Aparatur perlu mengikuti perkembangan regulasi dan sistem pengelolaan keuangan.
2. Memperbaiki kualitas perencanaan
Program dan kegiatan harus memiliki hubungan yang jelas dengan target pembangunan.
3. Mengintegrasikan data
Data perencanaan, penganggaran, pelaksanaan, aset, dan pelaporan perlu dikelola secara konsisten.
4. Memperkuat pengendalian internal
Pengendalian sebaiknya dilakukan sejak tahap perencanaan, bukan hanya ketika terjadi masalah.
5. Melakukan rekonsiliasi berkala
Rekonsiliasi membantu menemukan perbedaan pencatatan lebih awal.
6. Memanfaatkan teknologi
Sistem digital perlu dimanfaatkan untuk meningkatkan efisiensi dan transparansi.
7. Menindaklanjuti hasil pemeriksaan
Rekomendasi pemeriksaan perlu dianalisis, ditindaklanjuti, dan dimonitor.
Siapa yang Perlu Mengikuti Bimtek Keuangan Daerah?
Program dapat ditujukan kepada berbagai kelompok aparatur.
| Peserta | Fokus Manfaat |
|---|---|
| TAPD | Kebijakan dan koordinasi APBD |
| BPKAD/BKAD | Pengelolaan keuangan daerah |
| PPKD | Pelaksanaan pengelolaan keuangan |
| PPK-SKPD | Penatausahaan dan pelaporan |
| Bendahara | Administrasi penerimaan dan pengeluaran |
| PA/KPA | Pengendalian pelaksanaan anggaran |
| PPTK | Pelaksanaan kegiatan |
| Inspektorat | Pengawasan dan reviu |
| Pengelola BMD | Aset daerah |
| Bappeda | Keterkaitan perencanaan dan anggaran |
| OPD | Pelaksanaan anggaran perangkat daerah |
| Pejabat fungsional | Analisis dan dukungan teknis |
Dengan komposisi peserta yang tepat, Bimtek dapat menjadi forum untuk menyamakan pemahaman antarunit.
Metode Pelaksanaan Bimtek Keuangan Daerah
Bimtek yang efektif sebaiknya tidak hanya menggunakan metode ceramah.
Beberapa pendekatan yang dapat digunakan:
- Pemaparan materi.
- Diskusi interaktif.
- Studi kasus.
- Simulasi.
- Workshop.
- Tanya jawab.
- Analisis dokumen.
- Praktik penyelesaian masalah.
- Evaluasi pemahaman.
Untuk kegiatan in-house training, materi dapat disesuaikan dengan permasalahan aktual yang dihadapi pemerintah daerah.
Misalnya, apabila instansi sedang menghadapi masalah penatausahaan, pelatihan dapat difokuskan pada siklus penatausahaan dan pertanggungjawaban. Apabila masalah utama berada pada aset, materi dapat diperkuat dengan pengelolaan BMD.
Manfaat Bimtek Keuangan Daerah bagi OPD
Bagi organisasi perangkat daerah, Bimtek dapat membantu:
- Meningkatkan pemahaman pengelolaan anggaran.
- Mengurangi kesalahan administrasi.
- Memperkuat koordinasi antara PA, KPA, PPTK dan pengelola keuangan.
- Meningkatkan kualitas dokumentasi.
- Memperbaiki proses penatausahaan.
- Memahami mekanisme pelaporan.
- Meningkatkan kesiapan menghadapi pemeriksaan.
- Memperkuat pengendalian internal.
- Mendukung penggunaan sistem informasi.
- Meningkatkan akuntabilitas penggunaan anggaran.
Dengan demikian, pelatihan tidak hanya memberikan manfaat kepada individu peserta, tetapi juga dapat memperkuat tata kelola organisasi.
Hubungan Keuangan Daerah dengan Perencanaan Pembangunan
Keuangan daerah tidak boleh dipisahkan dari perencanaan pembangunan.
Anggaran seharusnya menjadi instrumen untuk mencapai target pembangunan yang telah ditetapkan.
Hubungannya dapat digambarkan:
RPJPD → RPJMD → RKPD → KUA-PPAS → APBD → Pelaksanaan Program → Evaluasi
Keselarasan tersebut diperlukan agar anggaran tidak hanya terserap, tetapi juga memberikan manfaat nyata.
Karena itu, Bimtek Keuangan Daerah idealnya dapat dikombinasikan dengan pelatihan perencanaan dan penganggaran daerah.
Hubungan Keuangan Daerah dengan Pengadaan Barang/Jasa
Sebagian besar pelaksanaan program pemerintah melibatkan pengadaan barang dan jasa.
Karena itu, pengelola keuangan perlu memahami hubungan antara:
Anggaran → Kegiatan → Pengadaan → Pembayaran → Pencatatan → Pertanggungjawaban
Kesalahan dalam salah satu tahap dapat berdampak pada pelaksanaan kegiatan dan pertanggungjawaban keuangan.
Untuk itu, program pelatihan dapat dikembangkan menjadi tema terpadu seperti:
Bimtek Keuangan Daerah, Pengadaan Barang/Jasa, dan Pertanggungjawaban APBD.
Indikator Keberhasilan Bimtek Keuangan Daerah
Keberhasilan pelatihan dapat diukur dari kemampuan peserta menerapkan pengetahuan dalam pekerjaan.
Beberapa indikatornya:
| Indikator | Target |
|---|---|
| Pemahaman regulasi | Peserta memahami regulasi utama |
| Pengelolaan APBD | Peserta memahami siklus APBD |
| Penatausahaan | Administrasi lebih tertib |
| Akuntansi | Pencatatan lebih tepat |
| Pelaporan | Laporan lebih berkualitas |
| Aset | Data dan administrasi aset lebih tertib |
| SIPD | Pemanfaatan sistem lebih optimal |
| Pengendalian | Risiko dapat diidentifikasi |
| Pemeriksaan | Temuan dapat diminimalkan |
| Tindak lanjut | Rekomendasi dapat ditangani |
Bimtek Keuangan Daerah sebagai Pilar Pengembangan Kompetensi Aparatur
Pengelolaan keuangan daerah merupakan bagian dari kompetensi teknis aparatur pemerintah daerah.
Untuk memperoleh gambaran yang lebih luas mengenai pengembangan kompetensi aparatur, pembaca juga dapat mempelajari Bimtek Kepegawaian ASN: Panduan Lengkap Manajemen dan Pengembangan SDM Aparatur.
Pengembangan kompetensi sebaiknya dilakukan secara berkelanjutan karena pengelolaan keuangan daerah tidak bersifat statis.
Perubahan regulasi, kebijakan fiskal, teknologi, sistem informasi, tuntutan transparansi, serta hasil evaluasi dan pemeriksaan dapat menjadi dasar untuk memperbarui kompetensi aparatur.
Beberapa Tema Bimtek Keuangan Daerah
Sebagai topik Bidang Bimtek Keuangan Daerah
1. Bimtek Pengelolaan APBD bagi Pemerintah Daerah
Membahas siklus APBD, struktur pendapatan, belanja, pembiayaan, serta strategi meningkatkan kualitas perencanaan dan penganggaran.
2. Bimtek Penatausahaan Keuangan Daerah dan Pertanggungjawaban APBD
Membahas dokumen, mekanisme pencatatan, pengelolaan transaksi, pertanggungjawaban, dan rekonsiliasi.
3. Bimtek Akuntansi dan Penyusunan Laporan Keuangan Pemerintah Daerah
Fokus pada pencatatan transaksi, laporan keuangan, rekonsiliasi, pengungkapan, dan kesiapan pemeriksaan.
4. Bimtek Pengelolaan BMD dan Aset Daerah
Membahas inventarisasi, pencatatan, pengamanan, pemanfaatan, penghapusan, dan penyelesaian permasalahan aset.
5. Bimtek Pajak Daerah, Retribusi Daerah, dan Optimalisasi PAD
FAQ Bimtek Keuangan Daerah
Apa yang dimaksud dengan Bimtek Keuangan Daerah?
Bimtek Keuangan Daerah adalah kegiatan pengembangan kompetensi yang membahas pengelolaan keuangan pemerintah daerah, mulai dari perencanaan, penganggaran, pelaksanaan APBD, penatausahaan, akuntansi, pelaporan, pertanggungjawaban, aset, hingga pengawasan.
Siapa yang dapat mengikuti Bimtek Keuangan Daerah?
Peserta dapat berasal dari BPKAD/BKAD, TAPD, OPD, bendahara, PPKD, PPK-SKPD, PA/KPA, PPTK, pengelola BMD, Inspektorat, Bappeda, maupun aparatur lain yang berkaitan dengan pengelolaan keuangan daerah.
Apa saja materi yang dibahas?
Materi dapat meliputi kebijakan pengelolaan keuangan daerah, APBD, pendapatan, belanja, pembiayaan, penatausahaan, akuntansi, pelaporan, pertanggungjawaban, pajak dan retribusi daerah, BMD, SIPD-RI, pengendalian internal, serta tindak lanjut hasil pemeriksaan.
Apakah materi Bimtek dapat disesuaikan dengan kebutuhan daerah?
Ya. Materi dapat disusun secara custom sesuai kebutuhan pemerintah daerah, termasuk berdasarkan permasalahan OPD, hasil evaluasi, kebutuhan pengelola keuangan, maupun fokus peningkatan kompetensi tertentu.
Mengapa pengelolaan aset penting dalam keuangan daerah?
Aset merupakan bagian penting dalam laporan dan kekayaan pemerintah daerah. Ketidaktertiban pencatatan, inventarisasi, pengamanan, atau pemanfaatan aset dapat memengaruhi kualitas pengelolaan keuangan dan menjadi perhatian dalam pemeriksaan.
Apakah Bimtek dapat membahas SIPD-RI?
Ya. Bimtek dapat memasukkan materi SIPD-RI sesuai kebutuhan peserta, termasuk keterkaitannya dengan perencanaan, penganggaran, pelaksanaan, penatausahaan, dan pelaporan.
Apa manfaat utama mengikuti Bimtek Keuangan Daerah?
Manfaat utamanya adalah meningkatkan pemahaman regulasi dan keterampilan teknis aparatur sehingga pengelolaan APBD dapat dilakukan lebih tertib, efektif, transparan, akuntabel, dan sesuai ketentuan.
Kesimpulan
Bimtek Keuangan Daerah merupakan salah satu program strategis untuk meningkatkan kapasitas aparatur dalam mengelola sumber daya keuangan pemerintah daerah.
Pengelolaan keuangan daerah bukan hanya mengenai bagaimana anggaran dibelanjakan. Di dalamnya terdapat rangkaian proses yang dimulai dari perencanaan, penganggaran, pelaksanaan, penatausahaan, akuntansi, pelaporan, pertanggungjawaban, hingga pengawasan.
Kerangka regulasi seperti PP Nomor 12 Tahun 2019, Permendagri Nomor 77 Tahun 2020, UU Nomor 1 Tahun 2022, PP Nomor 35 Tahun 2023, serta pedoman penyusunan APBD terbaru perlu dipahami secara kontekstual oleh aparatur.
Di sisi lain, digitalisasi melalui SIPD-RI membuat kemampuan teknis dan pemahaman proses bisnis semakin penting. Pengelolaan keuangan yang baik membutuhkan kombinasi antara regulasi, kompetensi aparatur, data yang akurat, sistem informasi, pengendalian internal, serta komitmen pimpinan.
Dengan peningkatan kompetensi yang dilakukan secara berkelanjutan, pemerintah daerah dapat memperkuat kualitas pengelolaan APBD, meningkatkan akuntabilitas, mengurangi potensi kesalahan administrasi, dan pada akhirnya memastikan anggaran daerah memberikan manfaat yang lebih besar bagi masyarakat.
Tingkatkan kompetensi aparatur, perkuat tata kelola APBD, dan wujudkan pengelolaan keuangan daerah yang transparan, akuntabel, efektif, dan profesional bersama program Bimtek Keuangan Dae