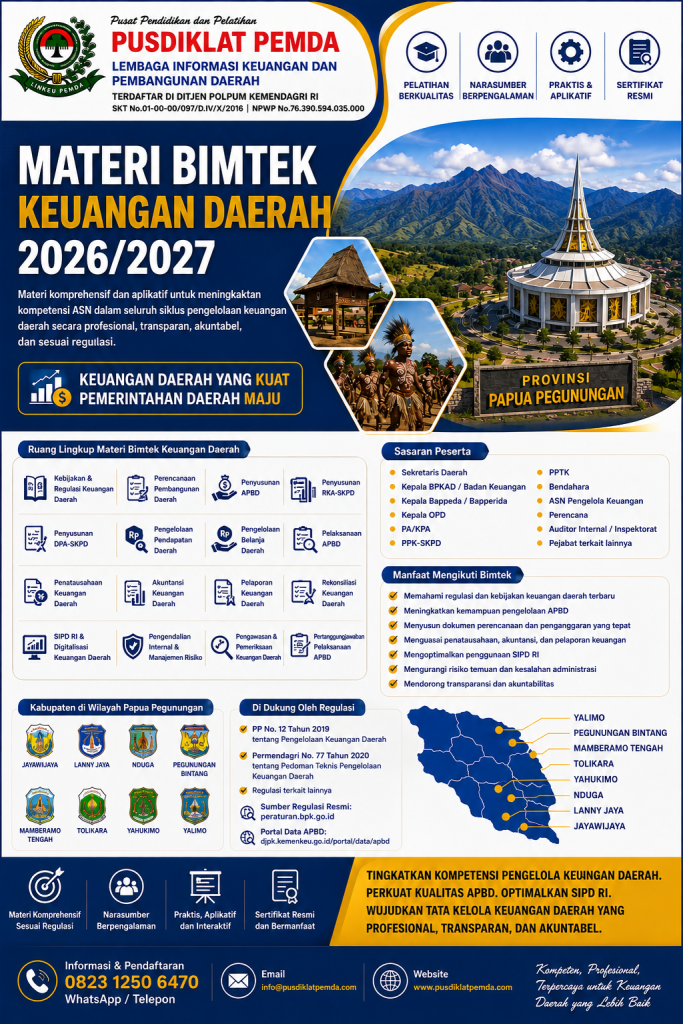
Materi Bimtek
Bimtek SIPD-RI untuk Pengelolaan Keuangan Pemerintah Daerah

Transformasi digital dalam penyelenggaraan pemerintahan daerah semakin penting, terutama dalam pengelolaan keuangan daerah yang melibatkan banyak tahapan, perangkat daerah, dokumen, transaksi, serta proses pelaporan. Salah satu instrumen penting yang digunakan pemerintah daerah adalah Sistem Informasi Pemerintahan Daerah Republik Indonesia (SIPD-RI).
SIPD-RI tidak hanya berkaitan dengan penginputan data anggaran. Sistem ini memiliki peran dalam mengintegrasikan informasi pembangunan daerah, informasi keuangan daerah, serta informasi pemerintahan lainnya. Dalam konteks keuangan daerah, pemahaman terhadap alur data, struktur anggaran, penganggaran, penatausahaan, hingga pelaporan menjadi semakin penting bagi aparatur pemerintah daerah.
Bimtek SIPD-RI untuk Pengelolaan Keuangan Pemerintah Daerah dirancang untuk membantu aparatur memahami penggunaan SIPD-RI secara lebih sistematis sekaligus memahami keterkaitannya dengan tata kelola keuangan daerah.
Permendagri Nomor 70 Tahun 2019 tentang Sistem Informasi Pemerintahan Daerah menjadi salah satu dasar penting penyelenggaraan SIPD. Regulasi tersebut berstatus berlaku dan mengatur Sistem Informasi Pemerintahan Daerah sebagai sistem informasi yang mengintegrasikan informasi pemerintahan daerah.
Sementara itu, pedoman teknis pengelolaan keuangan daerah mengacu antara lain pada Permendagri Nomor 77 Tahun 2020 tentang Pedoman Teknis Pengelolaan Keuangan Daerah yang juga berstatus berlaku.
Dengan demikian, kompetensi aparatur dalam memahami hubungan antara regulasi, proses bisnis keuangan daerah, dan aplikasi SIPD-RI menjadi salah satu kebutuhan penting dalam meningkatkan kualitas pengelolaan APBD.
Apa Itu SIPD-RI?
SIPD-RI adalah Sistem Informasi Pemerintahan Daerah Republik Indonesia yang digunakan untuk mengelola dan mengintegrasikan informasi pemerintahan daerah.
Dalam pedoman penyusunan APBD Tahun Anggaran 2026, SIPD-RI didefinisikan sebagai pengelolaan informasi pembangunan daerah, informasi keuangan daerah, dan informasi pemerintahan daerah lainnya yang saling terhubung untuk dimanfaatkan dalam penyelenggaraan pembangunan daerah.
Konsep integrasi tersebut penting karena pengelolaan pemerintahan daerah terdiri atas berbagai proses yang saling berhubungan.
Dalam pengelolaan keuangan daerah, misalnya, data yang berasal dari proses perencanaan akan berhubungan dengan proses penganggaran. Selanjutnya, penganggaran berhubungan dengan pelaksanaan kegiatan, penatausahaan, transaksi keuangan, akuntansi, hingga pelaporan.
Secara sederhana, hubungan tersebut dapat digambarkan sebagai berikut:
Perencanaan → Penganggaran → Pelaksanaan → Penatausahaan → Akuntansi → Pelaporan → Pertanggungjawaban
SIPD-RI membantu menciptakan keterhubungan data dalam rangka mendukung proses tersebut.
Mengapa SIPD-RI Penting dalam Pengelolaan Keuangan Daerah?
Pengelolaan APBD membutuhkan konsistensi antara perencanaan, penganggaran, pelaksanaan kegiatan, dan pelaporan. Ketidaksesuaian data pada salah satu tahap dapat memberikan dampak terhadap tahap berikutnya.
Beberapa alasan SIPD-RI penting dalam pengelolaan keuangan pemerintah daerah antara lain:
1. Mendorong Integrasi Data
Pengelolaan keuangan daerah melibatkan pemerintah daerah, perangkat daerah, PPKD, bendahara, pejabat pengadaan, PPTK, pengguna anggaran, serta pihak terkait lainnya.
Sistem informasi yang terintegrasi membantu mengurangi pemisahan data yang terlalu banyak antarproses.
2. Mendukung Konsistensi Perencanaan dan Penganggaran
Program dan kegiatan yang telah direncanakan perlu diterjemahkan ke dalam struktur penganggaran secara konsisten.
SIPD-RI membantu pemerintah daerah mengelola data tersebut dalam satu ekosistem sistem informasi.
3. Mendukung Penatausahaan Keuangan
Pelaksanaan APBD menghasilkan berbagai transaksi penerimaan dan belanja. Data transaksi tersebut perlu dicatat, ditatausahakan, dan dipertanggungjawabkan sesuai ketentuan.
4. Memperkuat Akuntabilitas
Data keuangan yang terdokumentasi secara sistematis dapat mendukung proses monitoring, evaluasi, pemeriksaan, dan penyusunan laporan.
5. Mendukung Transparansi
Pengelolaan data pemerintahan berbasis sistem informasi juga menjadi bagian dari upaya meningkatkan transparansi pengelolaan pemerintahan daerah.
BPK pada 2026 menekankan pentingnya pemanfaatan teknologi informasi dalam penyusunan LKPD dan menyebut implementasi SIPD-RI sebagai bagian dari transformasi digital untuk meningkatkan kualitas data, mencegah potensi penyimpangan, serta memperkuat transparansi dan akuntabilitas.
Hubungan SIPD-RI dengan Pengelolaan Keuangan Daerah
SIPD-RI sebaiknya tidak dipandang hanya sebagai aplikasi untuk memasukkan data. Aparatur perlu memahami proses bisnis keuangan daerah yang mendasari setiap tahapan dalam sistem.
| Tahapan | Aktivitas Utama | Keterkaitan dengan SIPD-RI |
|---|---|---|
| Perencanaan | Program, kegiatan dan target pembangunan | Menjadi dasar penganggaran |
| Penganggaran | Penyusunan APBD | Penginputan dan pengelolaan data anggaran |
| Pelaksanaan | Pelaksanaan program dan kegiatan | Data pelaksanaan kegiatan |
| Penatausahaan | Penerimaan, belanja dan transaksi | Pencatatan administrasi keuangan |
| Akuntansi | Pencatatan dan pengolahan transaksi | Mendukung penyusunan laporan |
| Pelaporan | Laporan keuangan dan realisasi | Pengolahan data menjadi laporan |
| Pertanggungjawaban | Penyampaian laporan dan pemeriksaan | Mendukung akuntabilitas |
Hubungan tersebut menunjukkan bahwa kemampuan mengoperasikan sistem perlu diikuti dengan pemahaman terhadap regulasi dan mekanisme pengelolaan keuangan daerah.
Dasar Hukum SIPD-RI dan Pengelolaan Keuangan Daerah
Pelaksanaan SIPD-RI dan pengelolaan keuangan pemerintah daerah tidak dapat dipisahkan dari berbagai regulasi.
Beberapa regulasi yang relevan antara lain:
Permendagri Nomor 70 Tahun 2019
Permendagri Nomor 70 Tahun 2019 tentang Sistem Informasi Pemerintahan Daerah merupakan salah satu dasar regulasi penyelenggaraan SIPD. Peraturan ini berstatus berlaku.
Permendagri Nomor 70 Tahun 2019 – JDIH BPK
Permendagri Nomor 77 Tahun 2020
Permendagri Nomor 77 Tahun 2020 tentang Pedoman Teknis Pengelolaan Keuangan Daerah menjadi pedoman penting dalam memahami mekanisme teknis pengelolaan keuangan daerah.
Permendagri Nomor 77 Tahun 2020 – JDIH BPK
Permendagri Nomor 14 Tahun 2025
Untuk Tahun Anggaran 2026, pemerintah daerah menggunakan Permendagri Nomor 14 Tahun 2025 tentang Pedoman Penyusunan APBD Tahun Anggaran 2026. Peraturan ini menetapkan bahwa pemerintah daerah menyusun APBD Tahun Anggaran 2026 berdasarkan pedoman tersebut.
Permendagri Nomor 14 Tahun 2025 – Pedoman APBD 2026
Bimtek SIPD-RI Membantu Aparatur Memahami Proses Keuangan Secara Terintegrasi
Salah satu tantangan dalam penggunaan sistem informasi pemerintah daerah adalah adanya perbedaan antara pemahaman aplikasi dan pemahaman proses bisnis.
Aparatur dapat mengetahui cara memasukkan data, tetapi belum tentu memahami mengapa data tersebut harus dimasukkan pada tahap tertentu, bagaimana hubungan antar-data, atau apa konsekuensinya terhadap laporan keuangan.
Karena itu, Bimtek SIPD-RI idealnya tidak hanya mengajarkan tombol atau menu aplikasi.
Materi pelatihan perlu membahas:
- konsep SIPD-RI;
- struktur informasi pemerintahan daerah;
- proses perencanaan dan penganggaran;
- struktur APBD;
- pengelolaan data keuangan;
- penatausahaan;
- transaksi penerimaan;
- transaksi belanja;
- akuntansi pemerintah daerah;
- pelaporan keuangan;
- monitoring dan evaluasi;
- pengendalian data;
- rekonsiliasi;
- permasalahan umum dalam implementasi SIPD-RI.
Dengan pendekatan tersebut, peserta dapat memahami sistem dari perspektif proses bisnis keuangan daerah, bukan sekadar sebagai aplikasi.
Materi Bimtek SIPD-RI untuk Pengelolaan Keuangan Pemerintah Daerah
Materi dapat disusun secara bertahap agar peserta memperoleh pemahaman dari konsep dasar hingga praktik.
1. Kebijakan SIPD-RI
Peserta diberikan pemahaman mengenai:
- konsep SIPD-RI;
- tujuan implementasi SIPD-RI;
- ruang lingkup SIPD;
- keterkaitan SIPD dengan tata kelola pemerintahan;
- kebijakan digitalisasi pemerintahan daerah;
- hubungan SIPD dengan pengelolaan keuangan daerah.
2. Struktur Pengelolaan Keuangan Daerah
Materi membahas:
- prinsip pengelolaan keuangan daerah;
- APBD;
- pendapatan daerah;
- belanja daerah;
- pembiayaan daerah;
- organisasi pengelola keuangan;
- kewenangan pengguna anggaran;
- PPK-SKPD;
- bendahara;
- PPKD;
- pejabat terkait lainnya.
3. Perencanaan dan Penganggaran
Peserta mempelajari keterkaitan antara:
- dokumen perencanaan;
- program;
- kegiatan;
- subkegiatan;
- indikator;
- target;
- pagu;
- rekening belanja;
- sumber pendanaan;
- APBD.
4. Pengelolaan Data Anggaran
Materi dapat meliputi:
- struktur data anggaran;
- input dan validasi data;
- penyesuaian data;
- konsistensi data;
- perubahan anggaran;
- pengendalian data;
- sinkronisasi antarproses.
5. Penatausahaan Keuangan
Peserta memahami proses penatausahaan yang berhubungan dengan:
- penerimaan;
- belanja;
- UP;
- GU;
- TU;
- LS;
- dokumen transaksi;
- pertanggungjawaban bendahara;
- rekonsiliasi.
6. Akuntansi dan Pelaporan
Materi diarahkan pada pemahaman hubungan transaksi dengan:
- jurnal;
- buku besar;
- neraca;
- laporan realisasi anggaran;
- laporan operasional;
- laporan perubahan ekuitas;
- laporan arus kas;
- catatan atas laporan keuangan.
7. Monitoring dan Evaluasi
Peserta juga perlu memahami bagaimana data yang ada dapat digunakan untuk:
- memantau realisasi anggaran;
- membandingkan anggaran dan realisasi;
- mengidentifikasi deviasi;
- melakukan evaluasi;
- menyiapkan data untuk kebutuhan pemeriksaan.
Kompetensi yang Diharapkan Setelah Mengikuti Bimtek
Setelah mengikuti pelatihan, peserta diharapkan memiliki kemampuan yang lebih baik dalam memahami proses pengelolaan keuangan berbasis SIPD-RI.
| Kompetensi | Hasil yang Diharapkan |
|---|---|
| Pemahaman SIPD-RI | Memahami konsep dan fungsi SIPD-RI |
| Penganggaran | Memahami struktur dan proses data APBD |
| Penatausahaan | Memahami alur transaksi keuangan |
| Akuntansi | Memahami hubungan transaksi dengan pencatatan |
| Pelaporan | Memahami proses penyusunan laporan |
| Monitoring | Mampu membaca dan mengevaluasi data |
| Pengendalian | Memahami pentingnya validasi dan rekonsiliasi |
| Akuntabilitas | Memahami pentingnya dokumentasi dan pertanggungjawaban |
Tantangan Implementasi SIPD-RI di Pemerintah Daerah
Implementasi sistem digital dalam skala besar tentu memiliki tantangan. Tantangan tersebut bukan hanya berkaitan dengan teknologi, tetapi juga sumber daya manusia dan tata kelola.
1. Perbedaan Tingkat Kompetensi Aparatur
Tidak semua pengguna memiliki kemampuan digital dan pemahaman keuangan yang sama.
Karena itu, pelatihan perlu menggunakan pendekatan bertahap mulai dari konsep dasar hingga praktik.
2. Perubahan Kebijakan
Pengelolaan keuangan daerah terus berkembang mengikuti kebijakan nasional dan daerah. Aparatur perlu mengikuti regulasi yang berlaku serta pedoman penyusunan APBD setiap tahun.
3. Konsistensi Data
Data yang dimasukkan oleh satu perangkat daerah dapat memiliki keterkaitan dengan data pada proses lainnya.
Kesalahan kode, rekening, pagu, atau informasi kegiatan dapat berdampak pada proses berikutnya.
4. Aplikasi Pendamping
BPK dalam salah satu publikasi 2026 mencatat bahwa masih terdapat pemerintah daerah yang menggunakan aplikasi pendamping secara paralel dan melakukan sebagian proses pelaporan secara manual. Kondisi seperti ini menunjukkan pentingnya penguatan pemahaman dan konsistensi implementasi sistem.
5. Koordinasi Antar-OPD
SIPD-RI tidak hanya digunakan oleh satu unit kerja. Keberhasilan implementasi membutuhkan koordinasi antara:
- Bappeda;
- BPKAD/BPKPD;
- Inspektorat;
- OPD;
- bendahara;
- PPK-SKPD;
- pejabat pengelola keuangan;
- serta pihak terkait lainnya.
Strategi Meningkatkan Kualitas Penggunaan SIPD-RI
Agar implementasi SIPD-RI berjalan lebih efektif, pemerintah daerah dapat menerapkan beberapa strategi.
Peningkatan Kompetensi SDM
Pelatihan harus dilakukan secara berkala, terutama ketika terdapat perubahan regulasi, sistem, maupun mekanisme kerja.
Standardisasi Proses
Pemerintah daerah perlu memiliki pemahaman yang seragam mengenai prosedur penginputan, validasi, penatausahaan, rekonsiliasi, dan pelaporan.
Penguatan Validasi Data
Sebelum data digunakan untuk proses berikutnya, perlu dilakukan pemeriksaan terhadap:
- kelengkapan;
- kesesuaian;
- konsistensi;
- kewajaran;
- dan validitas data.
Rekonsiliasi Berkala
Rekonsiliasi membantu memastikan bahwa data antara perangkat daerah, pengelola keuangan, bendahara, dan laporan dapat dipertanggungjawabkan.
Dokumentasi yang Baik
Data digital tetap perlu didukung dengan dokumen dan bukti transaksi sesuai ketentuan.
SIPD-RI dan Akuntabilitas LKPD
Salah satu tujuan penting pengelolaan keuangan daerah adalah menghasilkan laporan keuangan yang dapat dipertanggungjawabkan.
SIPD-RI dapat menjadi bagian dari ekosistem pengelolaan data yang mendukung proses tersebut.
BPK dalam pemeriksaan LKPD menilai antara lain kesesuaian laporan dengan standar akuntansi pemerintahan, kecukupan pengungkapan, kepatuhan terhadap ketentuan peraturan perundang-undangan, serta efektivitas sistem pengendalian internal.
Artinya, penggunaan SIPD-RI tidak otomatis membuat pengelolaan keuangan menjadi benar. Sistem tetap membutuhkan:
- SDM yang kompeten;
- proses bisnis yang benar;
- pengendalian internal;
- dokumentasi;
- rekonsiliasi;
- kepatuhan terhadap regulasi;
- serta pengawasan.
Dengan kata lain, teknologi merupakan alat, sedangkan kualitas tata kelola tetap ditentukan oleh proses dan sumber daya manusia yang menggunakannya.
Peran SIPD-RI dalam Meningkatkan Efisiensi Pengelolaan APBD
Digitalisasi pengelolaan keuangan daerah dapat memberikan manfaat dalam hal efisiensi apabila diikuti dengan tata kelola yang baik.
Beberapa manfaat yang dapat diperoleh antara lain:
- Mengurangi duplikasi penginputan data.
- Mempercepat proses pengolahan informasi.
- Memudahkan monitoring realisasi anggaran.
- Mendukung konsistensi data antarproses.
- Memudahkan penelusuran data.
- Mendukung proses rekonsiliasi.
- Meningkatkan ketersediaan informasi bagi pengambil keputusan.
- Mendukung proses pemeriksaan dan pengawasan.
BPK pada April 2026 juga menekankan bahwa transformasi digital melalui implementasi SIPD-RI perlu mendukung pengelolaan keuangan yang ekonomis, efisien, dan efektif.
Siapa yang Perlu Mengikuti Bimtek SIPD-RI?
Bimtek SIPD-RI dapat ditujukan kepada aparatur yang memiliki tugas dan tanggung jawab berkaitan dengan perencanaan, penganggaran, pengelolaan, penatausahaan, akuntansi, maupun pelaporan keuangan daerah.
Peserta dapat berasal dari:
- Bappeda;
- BPKAD;
- BPKPD;
- Badan Pendapatan Daerah;
- Inspektorat;
- Sekretariat Daerah;
- OPD/SKPD;
- Dinas;
- Badan;
- Kecamatan;
- RSUD;
- bendahara;
- PPK-SKPD;
- PPTK;
- pejabat pengelola keuangan;
- staf perencanaan;
- staf keuangan;
- staf akuntansi;
- serta aparatur lain yang berkaitan dengan SIPD-RI.
Pelatihan juga dapat disesuaikan berdasarkan kebutuhan pemerintah provinsi, pemerintah kabupaten, maupun pemerintah kota.
Contoh Struktur Pelaksanaan Bimtek SIPD-RI
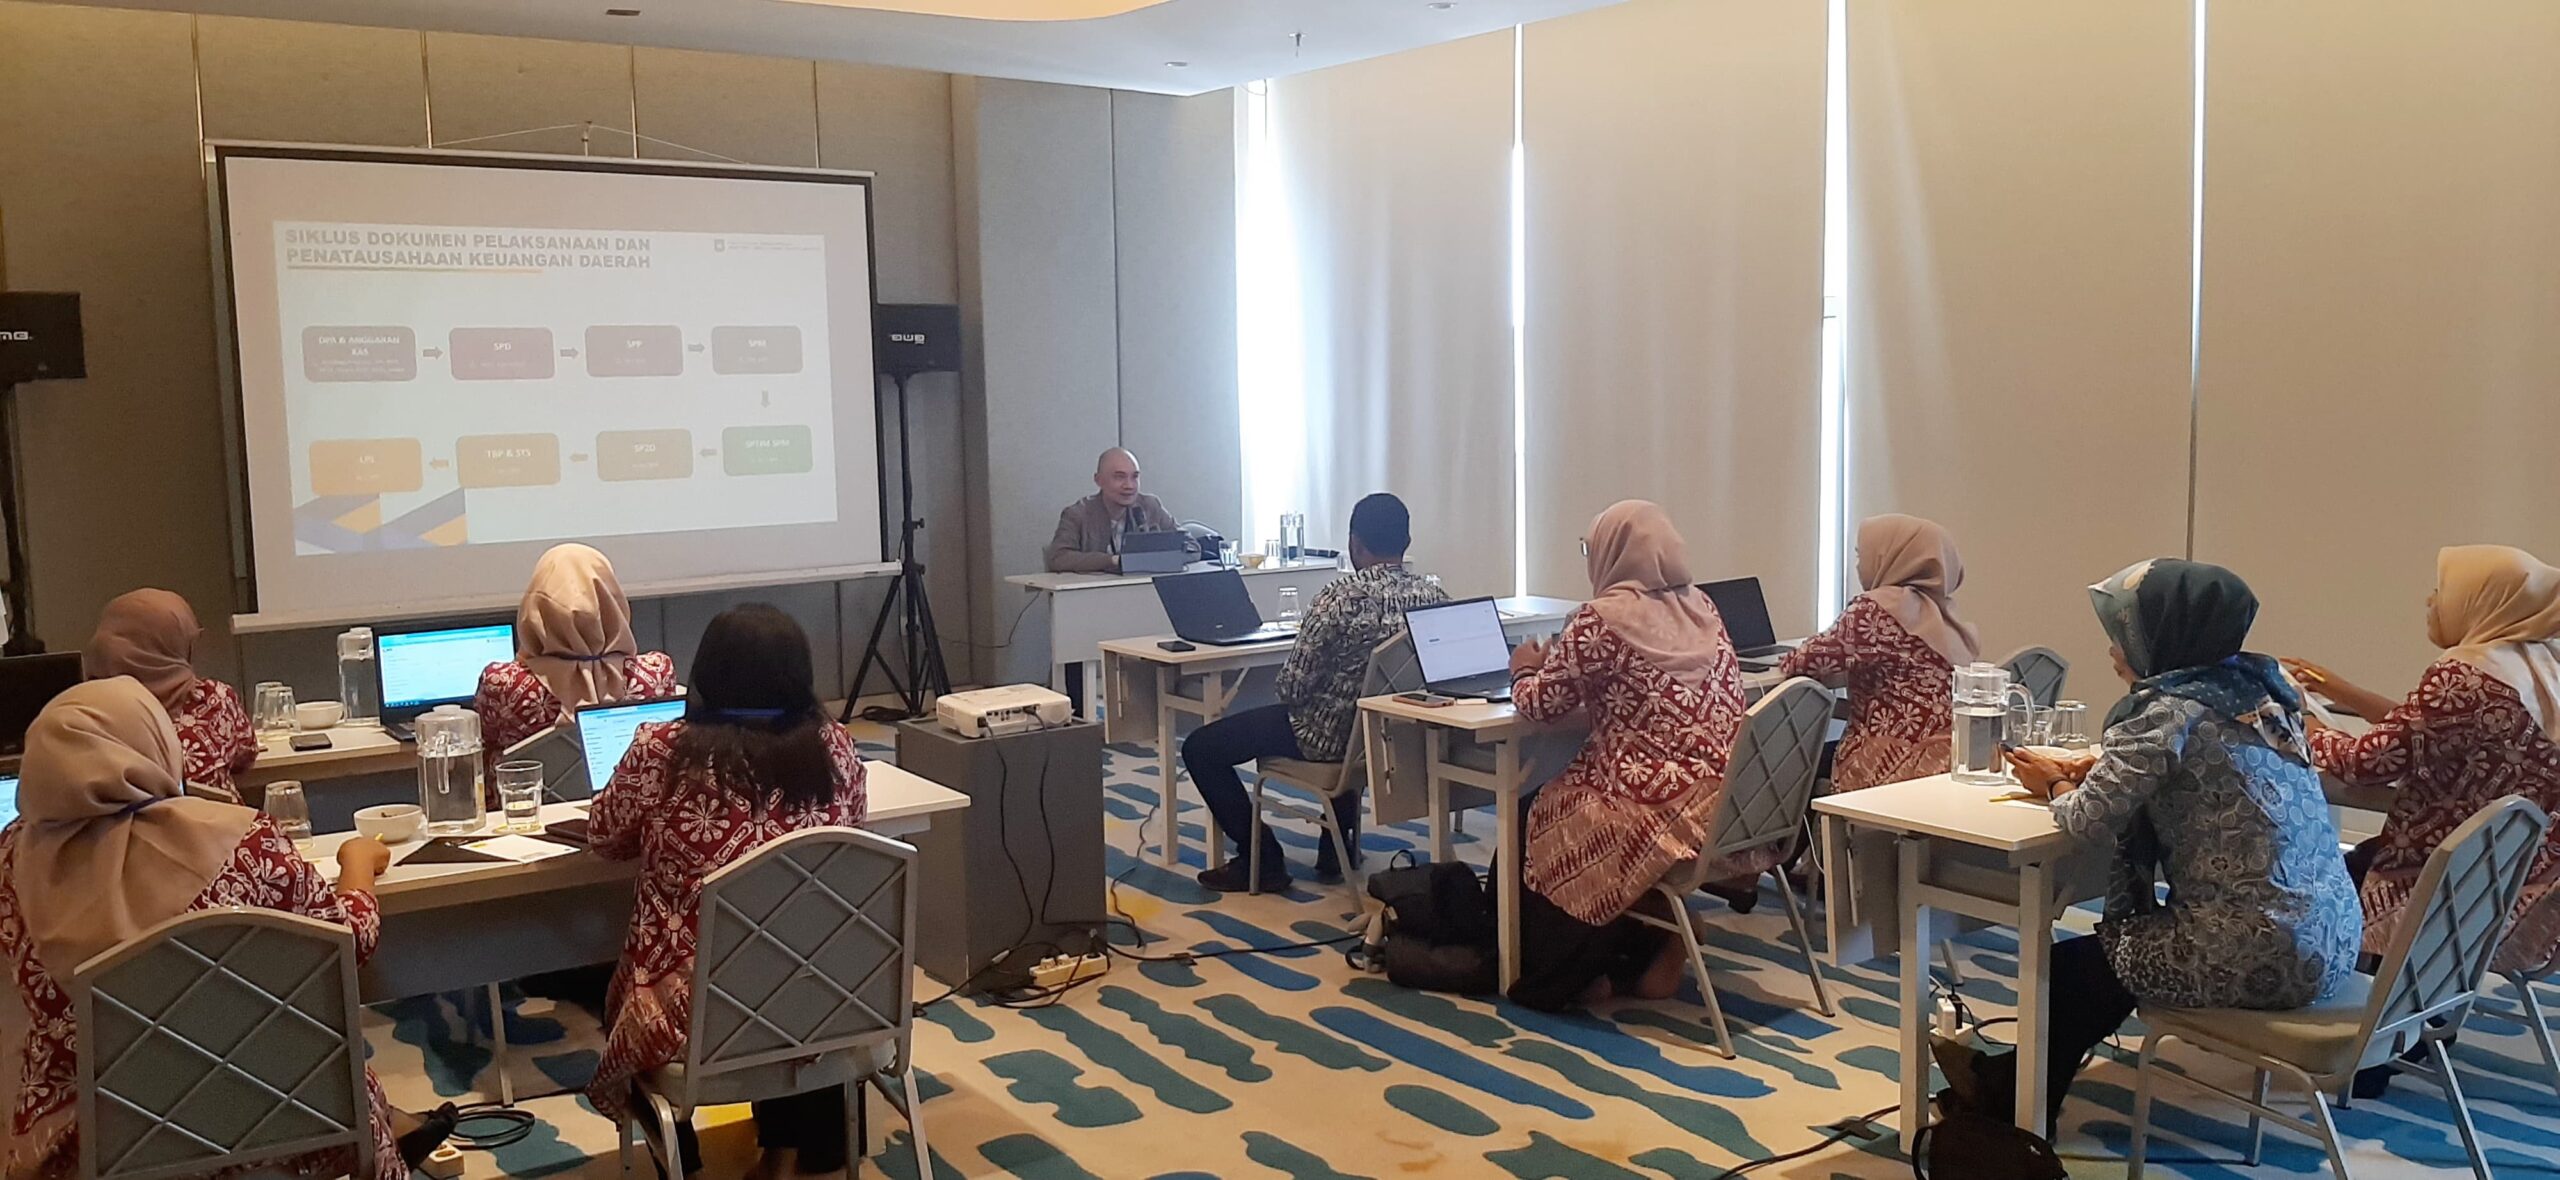
Bimtek dapat diselenggarakan dalam format offline, online, maupun inhouse training.
Contoh struktur materi dua hari:
| Hari | Materi |
|---|---|
| Hari Pertama | Kebijakan SIPD-RI, regulasi keuangan daerah, struktur APBD, perencanaan dan penganggaran, pengelolaan data SIPD-RI |
| Hari Kedua | Penatausahaan, transaksi keuangan, akuntansi, pelaporan, monitoring, rekonsiliasi, troubleshooting dan studi kasus |
Untuk meningkatkan efektivitas, sesi teori dapat dikombinasikan dengan simulasi kasus sehingga peserta tidak hanya memahami konsep, tetapi juga mampu menghubungkannya dengan pekerjaan sehari-hari.
Praktik dan Studi Kasus dalam Bimtek SIPD-RI
Pendekatan praktik sangat penting karena setiap pemerintah daerah dapat memiliki kondisi dan kebutuhan yang berbeda.
Contoh studi kasus yang dapat diberikan:
Studi Kasus 1: Ketidaksesuaian Data Anggaran
Peserta diminta menganalisis perbedaan antara data perencanaan dan data penganggaran.
Studi Kasus 2: Perubahan Anggaran
Peserta memahami proses ketika terdapat perubahan program, kegiatan, subkegiatan, maupun pagu anggaran.
Studi Kasus 3: Realisasi Belanja
Peserta menganalisis hubungan antara anggaran, dokumen transaksi, realisasi, dan pelaporan.
Studi Kasus 4: Rekonsiliasi
Peserta melakukan identifikasi penyebab perbedaan data antara perangkat daerah dan pengelola keuangan.
Studi Kasus 5: Persiapan Pemeriksaan
Peserta mempelajari bagaimana menyiapkan data dan dokumen yang diperlukan dalam proses monitoring maupun pemeriksaan.
Hubungan Bimtek SIPD-RI dengan Bimtek Keuangan Daerah
SIPD-RI merupakan bagian penting dari ekosistem pengelolaan pemerintahan daerah. Namun, pemahaman sistem akan lebih optimal apabila aparatur juga memahami konsep pengelolaan keuangan daerah secara menyeluruh.
Untuk pembahasan yang lebih luas mengenai APBD, penatausahaan, akuntansi, pelaporan, aset, pendapatan, dan pertanggungjawaban, peserta dapat mempelajari Bimtek Keuangan Daerah: Panduan Lengkap Pengelolaan APBD, Penatausahaan, Akuntansi, dan Pertanggungjawaban Pemerintah Daerah sebagai materi Bimtek yang saling melengkapi dengan Bimtek SIPD-RI.
Dengan demikian, pengembangan kompetensi tidak berhenti pada kemampuan menggunakan sistem, tetapi mencakup pemahaman menyeluruh mengenai bagaimana keuangan pemerintah daerah direncanakan, dilaksanakan, dicatat, dilaporkan, dan dipertanggungjawabkan.
SIPD-RI untuk Mendukung Tata Kelola Keuangan yang Lebih Akuntabel
Pengelolaan keuangan daerah menghadapi tuntutan yang semakin besar terhadap transparansi, efisiensi, akuntabilitas, dan kualitas belanja.
Karena itu, pemerintah daerah perlu memastikan bahwa penggunaan SIPD-RI berjalan selaras dengan prinsip tata kelola pemerintahan yang baik.
Beberapa indikator yang perlu diperhatikan antara lain:
| Aspek | Fokus Perbaikan |
|---|---|
| SDM | Kompetensi pengguna SIPD-RI |
| Data | Akurasi dan konsistensi |
| Proses | Kepatuhan terhadap prosedur |
| Teknologi | Pemanfaatan sistem secara optimal |
| Pengendalian | Validasi dan rekonsiliasi |
| Pelaporan | Ketepatan dan kualitas laporan |
| Pengawasan | Monitoring dan tindak lanjut |
| Akuntabilitas | Ketersediaan data dan dokumen |
Penerapan SIPD-RI yang baik pada akhirnya bukan sekadar mengenai keberhasilan menyelesaikan penginputan data. Tujuan yang lebih penting adalah menghasilkan informasi yang berkualitas untuk mendukung pengambilan keputusan dan meningkatkan akuntabilitas pengelolaan keuangan daerah.
Situs Resmi Terkait SIPD-RI
Pemerintah daerah dan aparatur yang ingin memperoleh informasi mengenai kebijakan serta dokumen resmi dapat merujuk pada Portal SIPD-RI Kementerian Dalam Negeri.
Selain itu, regulasi terkait dapat diperiksa melalui Database Peraturan BPK agar aparatur dapat memastikan ketentuan yang digunakan sesuai dengan regulasi yang berlaku.
FAQ Bimtek SIPD-RI untuk Pengelolaan Keuangan Pemerintah Daerah
Apa yang dimaksud dengan Bimtek SIPD-RI?
Bimtek SIPD-RI adalah kegiatan peningkatan kompetensi aparatur untuk memahami penggunaan SIPD-RI sekaligus keterkaitannya dengan proses perencanaan, penganggaran, penatausahaan, akuntansi, pelaporan, dan pengelolaan keuangan pemerintah daerah.
Siapa yang dapat mengikuti Bimtek SIPD-RI?
Bimtek dapat diikuti oleh aparatur Bappeda, BPKAD/BPKPD, Inspektorat, OPD/SKPD, bendahara, PPK-SKPD, PPTK, staf perencanaan, staf keuangan, staf akuntansi, dan aparatur lain yang berkaitan dengan pengelolaan keuangan daerah.
Apakah materi Bimtek SIPD-RI hanya membahas penggunaan aplikasi?
Tidak. Pelatihan yang komprehensif sebaiknya membahas aplikasi sekaligus proses bisnis pengelolaan keuangan daerah, regulasi, penganggaran, penatausahaan, akuntansi, pelaporan, monitoring, rekonsiliasi, dan penyelesaian permasalahan yang umum terjadi.
Mengapa kompetensi SIPD-RI penting bagi pemerintah daerah?
Karena SIPD-RI menjadi bagian penting dalam integrasi informasi pemerintahan daerah. Penguasaan sistem yang disertai pemahaman regulasi dan proses bisnis dapat membantu meningkatkan kualitas data, efisiensi kerja, monitoring, transparansi, serta akuntabilitas pengelolaan keuangan daerah.
Kesimpulan
Bimtek SIPD-RI untuk Pengelolaan Keuangan Pemerintah Daerah merupakan salah satu bentuk pengembangan kompetensi yang relevan bagi aparatur di tengah meningkatnya kebutuhan terhadap digitalisasi pemerintahan.
SIPD-RI perlu dipahami bukan hanya sebagai aplikasi penginputan data, tetapi sebagai bagian dari ekosistem informasi pemerintahan daerah yang menghubungkan berbagai proses, termasuk perencanaan, penganggaran, pelaksanaan, penatausahaan, akuntansi, pelaporan, dan pertanggungjawaban.
Keberhasilan implementasi SIPD-RI sangat bergantung pada kualitas sumber daya manusia, konsistensi data, pemahaman regulasi, pengendalian internal, koordinasi antarperangkat daerah, serta kemampuan melakukan monitoring dan evaluasi.
Dengan pelatihan yang terarah dan berbasis kebutuhan, aparatur diharapkan mampu menggunakan SIPD-RI secara lebih efektif sekaligus memahami bagaimana sistem tersebut mendukung pengelolaan APBD yang transparan, akuntabel, efektif, efisien, dan sesuai ketentuan yang berlaku.
Tingkatkan kompetensi aparatur dalam pengelolaan SIPD-RI dan keuangan daerah. Ikuti Bimtek SIPD-RI untuk memperkuat kemampuan perencanaan, penganggaran, penatausahaan, akuntansi, pelaporan, dan pengawasan keuangan pemerintah daerah.