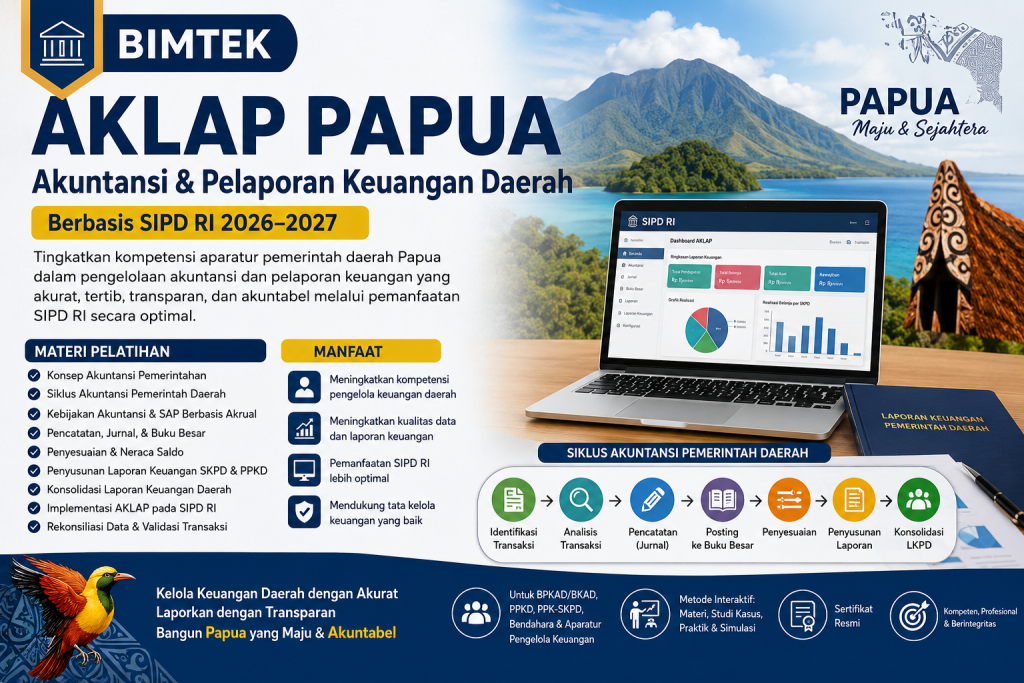
Materi Bimtek
Bimtek SIPD RI Modul Penatausahaan Keuangan Daerah


Digitalisasi pengelolaan keuangan daerah telah mengubah cara pemerintah daerah melakukan perencanaan, penganggaran, pelaksanaan, penatausahaan, akuntansi, dan pelaporan keuangan. Salah satu instrumen penting dalam proses tersebut adalah Sistem Informasi Pemerintahan Daerah Republik Indonesia (SIPD RI).
Bagi aparatur pengelola keuangan, penguasaan SIPD RI tidak cukup hanya dengan memahami cara melakukan input data. Aparatur juga perlu memahami hubungan antara dokumen anggaran, transaksi, penatausahaan, pencatatan, pertanggungjawaban, dan pelaporan.
Hal tersebut menjadi semakin penting pada modul penatausahaan keuangan daerah, karena tahap ini berhubungan langsung dengan pelaksanaan APBD dan berbagai transaksi keuangan yang dilakukan oleh perangkat daerah.
Bimtek SIPD RI Modul Penatausahaan Keuangan Daerah dirancang untuk membantu aparatur memahami proses penatausahaan secara lebih sistematis, mulai dari konsep dasar, struktur data, dokumen, transaksi penerimaan dan belanja, proses pembayaran, pengelolaan kas, pertanggungjawaban bendahara, hingga hubungan penatausahaan dengan akuntansi dan pelaporan.
Secara regulasi, Permendagri Nomor 77 Tahun 2020 tentang Pedoman Teknis Pengelolaan Keuangan Daerah masih berstatus berlaku dan menjadi salah satu pedoman penting dalam memahami teknis pengelolaan keuangan daerah.
Di sisi sistem, portal resmi SIPD RI Kementerian Dalam Negeri menyediakan ekosistem informasi pemerintahan daerah, termasuk komponen yang berkaitan dengan informasi keuangan daerah.
Oleh karena itu, peningkatan kompetensi aparatur dalam menggunakan modul penatausahaan SIPD RI perlu dilakukan secara berkelanjutan agar penggunaan sistem selaras dengan regulasi dan proses bisnis pengelolaan keuangan daerah.
Apa Itu Modul Penatausahaan SIPD RI?
Modul penatausahaan SIPD RI merupakan bagian dari sistem yang mendukung proses administrasi dan pencatatan pelaksanaan keuangan daerah setelah anggaran ditetapkan dan kegiatan mulai dilaksanakan.
Penatausahaan pada dasarnya tidak berdiri sendiri. Tahapan ini merupakan bagian dari siklus pengelolaan keuangan daerah.
Secara sederhana, siklus tersebut dapat digambarkan sebagai berikut:
Perencanaan → Penganggaran → Pelaksanaan → Penatausahaan → Akuntansi → Pelaporan → Pertanggungjawaban → Pengawasan
Pada tahap penatausahaan, berbagai transaksi yang terjadi selama pelaksanaan APBD harus dikelola sesuai ketentuan, didukung dokumen yang memadai, serta dicatat dalam sistem.
Dengan demikian, pengguna SIPD RI harus memahami dua hal sekaligus:
- Bagaimana proses penatausahaan keuangan daerah dilaksanakan.
- Bagaimana proses tersebut direpresentasikan dalam SIPD RI.
Inilah alasan mengapa pelatihan modul penatausahaan tidak ideal apabila hanya berorientasi pada penggunaan menu aplikasi.
Mengapa Modul Penatausahaan SIPD RI Penting?
Penatausahaan merupakan salah satu bagian penting dalam pengelolaan APBD karena pada tahap inilah anggaran mulai diterjemahkan ke dalam aktivitas dan transaksi keuangan.
Kesalahan pada proses penatausahaan dapat berdampak pada proses berikutnya, termasuk akuntansi, pelaporan, dan pertanggungjawaban.
Beberapa alasan modul penatausahaan SIPD RI penting antara lain:
- membantu memastikan transaksi dicatat sesuai mekanisme;
- mendukung keteraturan administrasi keuangan;
- memudahkan pengelolaan dokumen transaksi;
- membantu monitoring realisasi anggaran;
- mendukung proses pertanggungjawaban;
- menghubungkan transaksi dengan proses akuntansi;
- menyediakan data untuk kebutuhan pelaporan;
- membantu proses rekonsiliasi;
- mendukung pengawasan internal.
Karena itu, kompetensi pengguna tidak hanya diukur dari kemampuan menyelesaikan input pada aplikasi, tetapi juga dari kemampuan memahami alur transaksi dan dokumen yang mendasarinya.
Dasar Hukum Penatausahaan Keuangan Daerah
Pelaksanaan penatausahaan keuangan daerah perlu memperhatikan regulasi yang berlaku.
Permendagri Nomor 77 Tahun 2020
Permendagri Nomor 77 Tahun 2020 merupakan pedoman teknis pengelolaan keuangan daerah dan berstatus berlaku. Regulasi ini menjadi rujukan penting dalam memahami berbagai aspek teknis pengelolaan keuangan daerah.
Permendagri Nomor 77 Tahun 2020 tentang Pedoman Teknis Pengelolaan Keuangan Daerah
Permendagri Nomor 70 Tahun 2019
Permendagri Nomor 70 Tahun 2019 mengatur mengenai Sistem Informasi Pemerintahan Daerah dan menjadi salah satu dasar penyelenggaraan SIPD.
Dalam konteks penatausahaan, regulasi mengenai SIPD perlu dibaca bersama dengan regulasi pengelolaan keuangan daerah sehingga aparatur memahami hubungan antara sistem informasi dan proses bisnis keuangan.
PP Nomor 12 Tahun 2019
Pengelolaan keuangan daerah juga memiliki dasar utama pada PP Nomor 12 Tahun 2019 tentang Pengelolaan Keuangan Daerah.
Regulasi tersebut mencakup berbagai aspek, termasuk perencanaan dan penganggaran, pelaksanaan dan penatausahaan, pelaporan, pertanggungjawaban, pengawasan, serta aspek lain dalam pengelolaan keuangan daerah.
Hubungan Penatausahaan dengan APBD
Penatausahaan tidak dapat dipisahkan dari APBD.
APBD merupakan dasar bagi pemerintah daerah dalam melaksanakan program dan kegiatan selama satu tahun anggaran. Setelah anggaran ditetapkan, pelaksanaan kegiatan menghasilkan berbagai transaksi yang harus dikelola secara administratif dan finansial.
Contohnya:
| Tahap | Contoh Aktivitas |
|---|---|
| Penganggaran | Menetapkan alokasi belanja |
| Pelaksanaan | Melaksanakan kegiatan |
| Penatausahaan | Mencatat transaksi dan mengelola dokumen |
| Pembayaran | Melakukan pembayaran sesuai mekanisme |
| Pertanggungjawaban | Menyusun dokumen pertanggungjawaban |
| Akuntansi | Mencatat transaksi dalam proses akuntansi |
| Pelaporan | Menyajikan informasi keuangan |
Dengan demikian, data anggaran menjadi salah satu dasar penting bagi pelaksanaan penatausahaan.
Apabila terdapat perbedaan antara data anggaran dan transaksi, pengguna perlu memahami penyebabnya dan melakukan langkah koreksi atau penyesuaian sesuai prosedur yang berlaku.
Materi Bimtek SIPD RI Modul Penatausahaan Keuangan Daerah
Bimtek dapat disusun mulai dari pemahaman dasar hingga simulasi kasus.
1. Kebijakan SIPD RI
Materi awal dapat mencakup:
- konsep SIPD RI;
- tujuan penerapan SIPD;
- fungsi sistem informasi pemerintahan daerah;
- hubungan SIPD dengan pengelolaan keuangan;
- kebijakan digitalisasi keuangan daerah;
- struktur pengguna SIPD;
- hak akses dan kewenangan pengguna.
2. Konsep Penatausahaan Keuangan Daerah
Peserta perlu memahami:
- pengertian penatausahaan;
- kedudukan penatausahaan dalam siklus keuangan daerah;
- prinsip pengelolaan keuangan;
- pihak yang terlibat;
- dokumen penatausahaan;
- alur transaksi;
- hubungan penatausahaan dengan pelaporan.
3. Struktur Data Penatausahaan
Materi dapat membahas bagaimana data dalam sistem berhubungan dengan:
- SKPD;
- program;
- kegiatan;
- subkegiatan;
- rekening;
- sumber dana;
- anggaran;
- transaksi;
- dokumen pembayaran;
- realisasi.
4. Penatausahaan Pendapatan
Penatausahaan pendapatan dapat mencakup pemahaman mengenai:
- penerimaan daerah;
- sumber pendapatan;
- pencatatan penerimaan;
- dokumen penerimaan;
- pengelolaan kas;
- rekonsiliasi;
- pelaporan penerimaan.
5. Penatausahaan Belanja
Peserta mempelajari proses yang berkaitan dengan:
- belanja pegawai;
- belanja barang dan jasa;
- belanja modal;
- belanja transfer;
- transaksi belanja;
- dokumen pembayaran;
- realisasi anggaran;
- pertanggungjawaban belanja.
6. Pengelolaan Bendahara
Materi dapat diarahkan pada:
- tugas bendahara;
- pengelolaan kas;
- transaksi penerimaan;
- transaksi pengeluaran;
- pertanggungjawaban;
- pencatatan;
- rekonsiliasi;
- laporan pertanggungjawaban bendahara.
Alur Penatausahaan Keuangan Daerah dalam SIPD RI
Salah satu materi penting dalam Bimtek adalah memahami alur transaksi.
Secara konseptual, alurnya dapat digambarkan:
Anggaran → Pelaksanaan Kegiatan → Dokumen Transaksi → Proses Penatausahaan → Pembayaran/Penerimaan → Pencatatan → Pertanggungjawaban → Pelaporan
Setiap tahapan memiliki dokumen dan kewenangan yang berbeda.
Karena itu, pengguna SIPD RI perlu memahami bahwa setiap data yang dimasukkan memiliki konteks administratif.
Contohnya, transaksi pembayaran tidak cukup hanya memasukkan nilai nominal. Pengguna perlu memastikan:
- kegiatan sesuai anggaran;
- rekening belanja sesuai;
- dokumen pendukung tersedia;
- kewenangan pejabat sesuai;
- nilai transaksi benar;
- tanggal transaksi sesuai;
- sumber dana sesuai;
- dokumen pertanggungjawaban tersedia.
Penatausahaan Pendapatan dalam SIPD RI
Pendapatan daerah merupakan salah satu komponen utama APBD.
Penatausahaan pendapatan bertujuan memastikan penerimaan daerah dapat dicatat, dikelola, dan dilaporkan dengan baik.
Jenis pendapatan daerah secara umum dapat berasal dari:
- Pendapatan Asli Daerah;
- pendapatan transfer;
- lain-lain pendapatan daerah yang sah sesuai ketentuan.
Dalam konteks SIPD RI, aparatur perlu memahami keterkaitan antara sumber pendapatan, rekening, transaksi, dokumen, dan laporan.
Hal yang perlu diperhatikan
- sumber penerimaan;
- tanggal penerimaan;
- nominal;
- rekening penerimaan;
- dokumen pendukung;
- pihak yang melakukan transaksi;
- pencatatan;
- rekonsiliasi.
Kesalahan pada tahap penerimaan dapat menyebabkan perbedaan antara data sistem, rekening kas, dan laporan.
Penatausahaan Belanja dalam SIPD RI
Belanja merupakan area yang sangat penting dalam penatausahaan karena melibatkan banyak transaksi dan dokumen.
Belanja pemerintah daerah dapat mencakup antara lain:
| Jenis Belanja | Contoh |
|---|---|
| Belanja Pegawai | Gaji, tunjangan dan komponen sesuai ketentuan |
| Belanja Barang dan Jasa | Pengadaan barang, jasa, perjalanan dinas |
| Belanja Modal | Pengadaan aset tetap |
| Belanja Transfer | Transfer sesuai ketentuan APBD |
Dalam praktiknya, setiap transaksi belanja perlu memiliki hubungan yang jelas dengan anggaran dan kegiatan yang telah ditetapkan.
Oleh karena itu, peserta Bimtek SIPD RI perlu memahami bagaimana transaksi tersebut dicatat dan bagaimana realisasinya memengaruhi laporan keuangan.
Dokumen dalam Penatausahaan Keuangan Daerah
Salah satu bagian yang sering menjadi tantangan bagi aparatur adalah memastikan kelengkapan dan kesesuaian dokumen.
Dokumen penatausahaan harus dipahami berdasarkan fungsi dan tahapan transaksi.
Secara umum, peserta dapat diberikan pemahaman mengenai:
- dokumen anggaran;
- dokumen pelaksanaan;
- dokumen permintaan pembayaran;
- dokumen pencairan;
- dokumen penerimaan;
- bukti transaksi;
- dokumen pertanggungjawaban;
- dokumen rekonsiliasi;
- laporan bendahara.
Dokumen tersebut tidak boleh dipandang hanya sebagai formalitas administrasi. Dokumen merupakan bagian dari jejak transaksi yang mendukung akuntabilitas pengelolaan keuangan.
Peran Bendahara dalam Penatausahaan SIPD RI
Bendahara memiliki posisi penting dalam proses penatausahaan.
Dalam kegiatan sehari-hari, bendahara berhadapan langsung dengan transaksi penerimaan atau pengeluaran serta dokumen pertanggungjawaban.
Karena itu, bendahara perlu memahami:
- alur transaksi;
- kewenangan;
- pengelolaan kas;
- dokumen transaksi;
- pencatatan;
- penyetoran;
- pembayaran;
- pertanggungjawaban;
- rekonsiliasi;
- pelaporan.
Bimtek SIPD RI dapat membantu menyamakan pemahaman antara bendahara dengan pejabat pengelola keuangan lainnya sehingga proses tidak berjalan secara terpisah.
Hubungan SIPD RI dengan PPK-SKPD
PPK-SKPD memiliki peran penting dalam proses administrasi dan akuntansi pada tingkat SKPD.
Dalam konteks SIPD RI, koordinasi antara PPK-SKPD, bendahara, PPTK, pengguna anggaran, dan pejabat terkait lainnya diperlukan agar informasi transaksi dapat dikelola secara konsisten.
Beberapa area yang perlu diperhatikan:
- kesesuaian transaksi dengan anggaran;
- kelengkapan dokumen;
- pencatatan transaksi;
- verifikasi;
- rekonsiliasi;
- penyusunan laporan.
Kesalahan komunikasi antar-pengguna dapat menyebabkan perbedaan data atau keterlambatan proses.
Modul Penatausahaan dan Proses Pembayaran
Pembayaran merupakan salah satu bagian penting dalam pelaksanaan belanja.
Dalam Bimtek, peserta dapat diberikan simulasi alur pembayaran dengan memperhatikan:
Kegiatan → Dokumen → Verifikasi → Permintaan Pembayaran → Proses Pembayaran → Pencatatan → Pertanggungjawaban
Namun, detail mekanisme harus disesuaikan dengan ketentuan yang berlaku dan konfigurasi sistem yang digunakan pemerintah daerah.
Karena SIPD RI merupakan sistem nasional yang terus dikembangkan, peserta juga perlu memperoleh pemahaman berdasarkan versi, kebijakan, dan mekanisme yang berlaku pada saat pelatihan.
Rekonsiliasi Data Penatausahaan SIPD RI
Rekonsiliasi merupakan salah satu kemampuan penting dalam pengelolaan data keuangan.
Tujuannya adalah memastikan data dari beberapa sumber memiliki kesesuaian.
Contohnya:
| Data yang Dibandingkan | Tujuan |
|---|---|
| Anggaran dan realisasi | Memastikan realisasi sesuai pagu |
| SIPD dan dokumen transaksi | Memastikan data sistem sesuai bukti |
| Bendahara dan PPK-SKPD | Memastikan kesesuaian pencatatan |
| Transaksi dan rekening kas | Memastikan kesesuaian arus kas |
| Penatausahaan dan akuntansi | Mendukung ketepatan laporan |
Apabila terdapat selisih, pengguna perlu melakukan identifikasi terhadap sumber permasalahan.
Selisih dapat terjadi karena:
- transaksi belum tercatat;
- kesalahan input;
- perbedaan tanggal;
- salah rekening;
- koreksi transaksi;
- perubahan anggaran;
- atau faktor administratif lainnya.
Kesalahan yang Sering Terjadi dalam Penatausahaan SIPD RI
Beberapa kesalahan yang perlu diantisipasi antara lain:
Kesalahan Rekening
Transaksi dimasukkan pada rekening yang tidak sesuai.
Kesalahan Nominal
Nilai transaksi tidak sesuai dengan dokumen pendukung.
Dokumen Tidak Lengkap
Transaksi telah diproses tetapi dokumen pendukung belum lengkap.
Data Belum Direkonsiliasi
Data pada sistem belum dibandingkan dengan sumber data lainnya.
Kurangnya Pemahaman Alur
Pengguna memahami menu tetapi belum memahami proses bisnis di balik menu tersebut.
Kesalahan Kewenangan
Pengguna melakukan proses yang tidak sesuai dengan kewenangan atau hak aksesnya.
Strategi Mengoptimalkan Modul Penatausahaan SIPD RI
Agar implementasi modul penatausahaan lebih efektif, pemerintah daerah dapat menerapkan beberapa strategi.
1. Tingkatkan Kompetensi Pengguna
Pengguna harus memahami sistem sekaligus regulasi pengelolaan keuangan.
2. Buat Standar Prosedur Internal
Pemerintah daerah dapat menyusun SOP yang menjelaskan:
- siapa melakukan apa;
- kapan dilakukan;
- dokumen apa yang diperlukan;
- siapa yang melakukan verifikasi;
- bagaimana koreksi dilakukan.
3. Lakukan Rekonsiliasi Berkala
Rekonsiliasi sebaiknya dilakukan secara rutin dan tidak hanya menjelang penyusunan laporan.
4. Perkuat Koordinasi
Pengguna SIPD RI harus memiliki jalur komunikasi yang jelas.
5. Dokumentasikan Permasalahan
Setiap masalah sistem atau transaksi perlu didokumentasikan agar dapat menjadi bahan evaluasi dan pembelajaran.
Manfaat Mengikuti Bimtek SIPD RI Modul Penatausahaan
Bimtek yang dirancang dengan pendekatan regulasi dan praktik dapat memberikan beberapa manfaat.
Bagi Bendahara
Membantu memahami alur transaksi dan pertanggungjawaban.
Bagi PPK-SKPD
Membantu meningkatkan pemahaman terhadap administrasi dan pencatatan keuangan.
Bagi BPKAD/BPKPD
Membantu meningkatkan koordinasi pengelolaan data penatausahaan pada tingkat pemerintah daerah.
Bagi OPD
Membantu memastikan proses administrasi keuangan berjalan lebih tertib.
Bagi Inspektorat
Memberikan pemahaman terhadap alur data yang dapat mendukung kegiatan pengawasan.
Kompetensi yang Diharapkan Setelah Bimtek
| Kompetensi | Indikator |
|---|---|
| Pemahaman SIPD RI | Memahami fungsi modul penatausahaan |
| Penatausahaan | Memahami alur transaksi |
| Dokumen | Mampu mengidentifikasi dokumen pendukung |
| Bendahara | Memahami proses pertanggungjawaban |
| Data | Mampu melakukan pengecekan data |
| Rekonsiliasi | Memahami cara menemukan perbedaan |
| Pelaporan | Memahami hubungan transaksi dengan laporan |
| Pengendalian | Memahami titik-titik pengendalian transaksi |
Bimtek SIPD RI sebagai Bagian dari Penguatan Kompetensi Keuangan Daerah
Penggunaan SIPD RI tidak dapat dipisahkan dari kompetensi pengelolaan keuangan daerah secara keseluruhan.
Aparatur yang memahami SIPD tetapi tidak memahami konsep APBD, penatausahaan, akuntansi, dan pertanggungjawaban akan menghadapi kesulitan ketika menemukan permasalahan transaksi.
Sebaliknya, aparatur yang memahami keuangan daerah tetapi tidak memahami sistem juga dapat mengalami kendala dalam menjalankan proses digital.
Karena itu, keduanya perlu dikembangkan secara bersamaan.
Untuk memperluas pemahaman mengenai keseluruhan siklus pengelolaan keuangan daerah, dapat dipelajari Bimtek Keuangan Daerah: Panduan Lengkap Pengelolaan APBD, Penatausahaan, Akuntansi, dan Pertanggungjawaban Pemerintah Daerah yang mencakup berbagai aspek pengelolaan APBD, penatausahaan, akuntansi, pelaporan, aset, dan pertanggungjawaban.
Dengan pendekatan tersebut, Bimtek SIPD RI Modul Penatausahaan dapat ditempatkan sebagai cluster kompetensi teknis yang memperkuat pilar utama pengelolaan keuangan daerah.
Siapa yang Perlu Mengikuti Bimtek SIPD RI Modul Penatausahaan?
Program ini relevan bagi aparatur yang terlibat langsung maupun tidak langsung dalam pengelolaan keuangan daerah.
Peserta dapat berasal dari:
- BPKAD/BPKPD;
- Bappeda;
- Inspektorat;
- Sekretariat Daerah;
- OPD/SKPD;
- Dinas;
- Badan;
- Kecamatan;
- RSUD;
- PPK-SKPD;
- bendahara penerimaan;
- bendahara pengeluaran;
- PPTK;
- staf keuangan;
- staf akuntansi;
- staf perencanaan;
- pejabat pengelola keuangan daerah;
- serta aparatur terkait lainnya.
Metode Pelaksanaan Bimtek
Agar pembelajaran lebih efektif, Bimtek dapat menggunakan kombinasi beberapa metode.
Pemaparan Materi
Trainer menjelaskan konsep, regulasi, dan alur kerja.
Demonstrasi Sistem
Peserta diperkenalkan pada alur penggunaan modul sesuai lingkungan sistem yang digunakan.
Simulasi
Peserta diberikan contoh transaksi untuk memahami hubungan antara dokumen dan input.
Studi Kasus
Permasalahan yang umum terjadi dianalisis bersama.
Diskusi
Peserta dapat membahas permasalahan yang mereka hadapi dalam pelaksanaan pekerjaan.
Evaluasi
Pemahaman peserta dapat dievaluasi melalui latihan, tanya jawab, maupun penyelesaian kasus.
Contoh Susunan Materi Bimtek Dua Hari
| Hari | Materi |
|---|---|
| Hari Pertama | Kebijakan SIPD RI, pengelolaan keuangan daerah, konsep penatausahaan, struktur data, penatausahaan pendapatan, penatausahaan belanja, dokumen transaksi |
| Hari Kedua | Bendahara, proses pembayaran, pertanggungjawaban, rekonsiliasi, koreksi transaksi, hubungan penatausahaan dengan akuntansi dan pelaporan, studi kasus |
Format tersebut dapat dikembangkan menjadi program yang lebih spesifik sesuai kebutuhan pemerintah provinsi, kabupaten, kota, maupun perangkat daerah.
SIPD RI dan Penguatan Akuntabilitas Keuangan Daerah
Digitalisasi tidak secara otomatis menjamin pengelolaan keuangan yang akuntabel.
Sistem hanya akan menghasilkan informasi berkualitas apabila data yang dimasukkan benar dan proses bisnis yang dilakukan sesuai ketentuan.
Karena itu, implementasi SIPD RI perlu didukung oleh:
- kompetensi aparatur;
- pengendalian internal;
- SOP;
- dokumentasi;
- rekonsiliasi;
- monitoring;
- pengawasan;
- dan tindak lanjut.
BPK juga menekankan pentingnya pemanfaatan teknologi informasi dalam penyusunan LKPD serta penggunaan SIPD secara optimal dari proses perencanaan sampai pelaporan.
Dengan demikian, penguasaan modul penatausahaan menjadi salah satu bagian penting dari upaya memperkuat kualitas data keuangan pemerintah daerah.
Portal Resmi SIPD RI
Untuk memperoleh informasi mengenai sistem SIPD RI, pemerintah daerah dapat mengakses Portal Resmi SIPD RI Kementerian Dalam Negeri.
Portal tersebut merupakan bagian dari ekosistem SIPD yang dikembangkan oleh Kementerian Dalam Negeri. Manual SIPD yang diterbitkan melalui portal Kemendagri juga menunjukkan adanya modul dan proses yang berkaitan dengan informasi keuangan daerah.
Untuk memastikan dasar hukum pengelolaan keuangan daerah, aparatur juga dapat menggunakan Database Peraturan BPK sebagai salah satu rujukan regulasi.
FAQ Bimtek SIPD RI Modul Penatausahaan Keuangan Daerah
Apa yang dimaksud dengan Bimtek SIPD RI Modul Penatausahaan?
Bimtek SIPD RI Modul Penatausahaan adalah pelatihan yang membahas penggunaan dan pemahaman proses penatausahaan keuangan daerah melalui SIPD RI, termasuk transaksi, dokumen, penerimaan, belanja, bendahara, pertanggungjawaban, rekonsiliasi, dan pelaporan.
Siapa yang cocok mengikuti Bimtek Modul Penatausahaan SIPD RI?
Program ini cocok bagi bendahara, PPK-SKPD, PPTK, staf keuangan, BPKAD/BPKPD, OPD/SKPD, Inspektorat, serta aparatur lain yang terlibat dalam pengelolaan dan penatausahaan keuangan daerah.
Apakah Bimtek hanya mengajarkan penggunaan aplikasi?
Tidak. Bimtek yang komprehensif sebaiknya menggabungkan pemahaman regulasi, proses bisnis penatausahaan, dokumen transaksi, alur keuangan, penggunaan sistem, rekonsiliasi, dan studi kasus.
Mengapa penatausahaan penting dalam SIPD RI?
Karena penatausahaan menjadi penghubung antara pelaksanaan anggaran dan proses akuntansi serta pelaporan. Data transaksi yang tertib dan benar akan membantu menghasilkan informasi keuangan yang lebih konsisten dan dapat dipertanggungjawabkan.
Kesimpulan
Bimtek SIPD RI Modul Penatausahaan Keuangan Daerah merupakan program penting bagi pemerintah daerah yang ingin memperkuat kompetensi aparatur dalam pengelolaan transaksi dan administrasi keuangan berbasis sistem informasi.
Penatausahaan bukan sekadar proses memasukkan transaksi ke dalam aplikasi. Di dalamnya terdapat rangkaian kegiatan yang melibatkan anggaran, dokumen, kewenangan, penerimaan, belanja, pembayaran, kas, bendahara, pertanggungjawaban, rekonsiliasi, akuntansi, dan pelaporan.
Karena itu, penggunaan SIPD RI perlu didukung dengan pemahaman yang menyeluruh mengenai proses bisnis pengelolaan keuangan daerah.
Melalui Bimtek yang menggabungkan materi regulasi, pemahaman modul, simulasi transaksi, studi kasus, dan rekonsiliasi, aparatur diharapkan mampu menjalankan penatausahaan secara lebih tertib, efektif, dan akuntabel.
Tingkatkan kompetensi aparatur dalam penatausahaan keuangan daerah melalui Bimtek SIPD RI. Perkuat kemampuan mengelola transaksi, dokumen, bendahara, pertanggungjawaban, rekonsiliasi, dan pelaporan keuangan daerah secara terintegrasi.