Materi Bimtek
Bimtek Pengelolaan UP, GU, TU dan LS

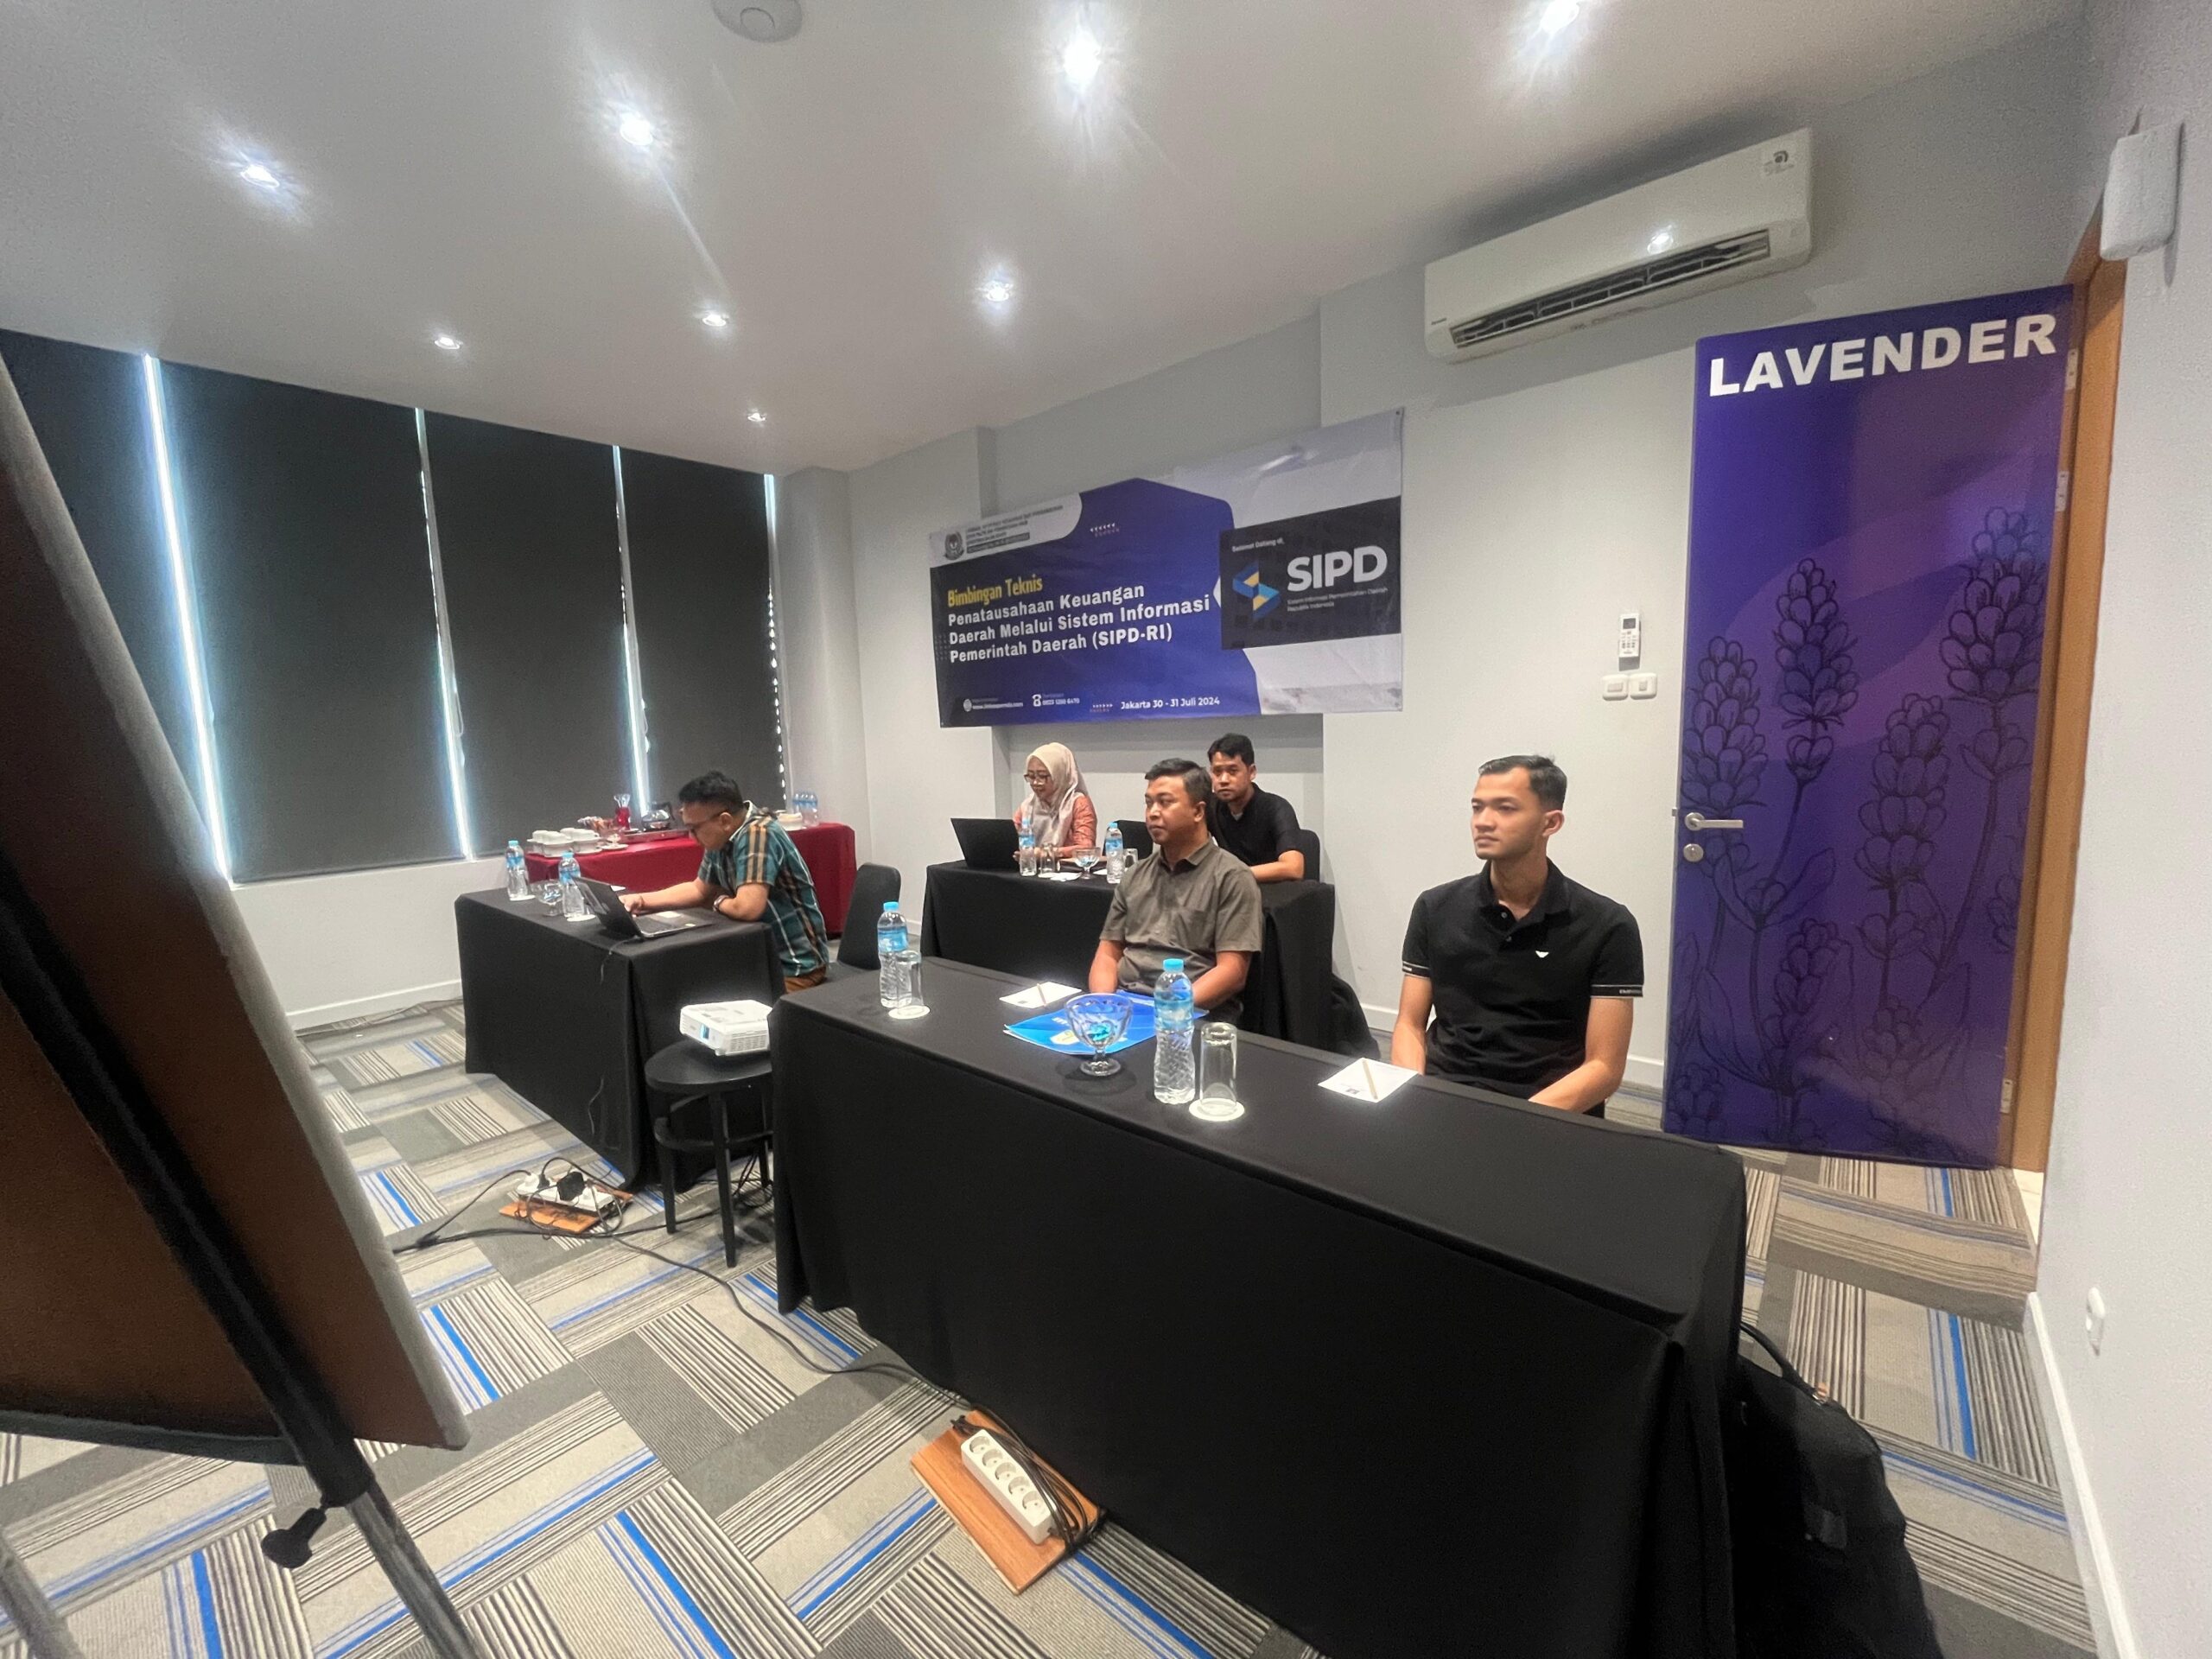
Pengelolaan belanja daerah merupakan salah satu bagian penting dalam pelaksanaan Anggaran Pendapatan dan Belanja Daerah (APBD). Setiap pengeluaran pemerintah daerah harus dilaksanakan berdasarkan anggaran yang telah ditetapkan, mengikuti mekanisme pembayaran yang sesuai, didukung dokumen yang lengkap, serta dapat dipertanggungjawabkan.
Dalam praktiknya, pemerintah daerah menggunakan beberapa mekanisme pembayaran dalam pelaksanaan belanja, antara lain Uang Persediaan (UP), Ganti Uang (GU), Tambahan Uang (TU), dan pembayaran Langsung (LS).
Keempat mekanisme tersebut memiliki karakteristik, fungsi, persyaratan, dan alur administrasi yang berbeda. Kesalahan dalam menentukan mekanisme pembayaran dapat menyebabkan permasalahan dalam penatausahaan, pertanggungjawaban, rekonsiliasi, maupun pelaporan keuangan.
Karena itu, aparatur pemerintah daerah, terutama bendahara pengeluaran, PPK-SKPD, PPTK, pejabat pengelola keuangan, serta pengelola APBD perlu memahami pengelolaan UP, GU, TU, dan LS secara komprehensif.
Bimtek Pengelolaan UP, GU, TU dan LS menjadi salah satu bentuk pengembangan kompetensi yang dapat membantu aparatur memahami hubungan antara anggaran, dokumen pembayaran, transaksi, penatausahaan, pertanggungjawaban, hingga pelaporan.
Secara regulasi, PP Nomor 12 Tahun 2019 tentang Pengelolaan Keuangan Daerah mengatur pelaksanaan dan penatausahaan APBD serta aspek lain dalam pengelolaan keuangan daerah. Peraturan tersebut saat ini berstatus berlaku.
Sementara itu, Permendagri Nomor 77 Tahun 2020 tentang Pedoman Teknis Pengelolaan Keuangan Daerah menjadi pedoman teknis penting dalam pelaksanaan pengelolaan keuangan daerah dan berstatus berlaku.
Dengan memahami UP, GU, TU, dan LS, aparatur diharapkan dapat menjalankan proses pembayaran belanja secara lebih tertib, efektif, efisien, dan akuntabel.
Apa Itu UP, GU, TU dan LS?
UP, GU, TU, dan LS merupakan istilah yang sangat erat dengan mekanisme pengeluaran dan penatausahaan belanja pemerintah daerah.
Secara sederhana:
| Mekanisme | Pengertian Umum | Fungsi Utama |
|---|---|---|
| UP | Uang Persediaan | Mendukung kebutuhan operasional belanja yang sesuai ketentuan |
| GU | Ganti Uang | Mengganti UP yang telah digunakan dan dipertanggungjawabkan |
| TU | Tambahan Uang | Menyediakan tambahan dana untuk kebutuhan tertentu yang mendesak dan tidak dapat menggunakan UP/GU atau LS |
| LS | Langsung | Pembayaran langsung kepada penerima sesuai ketentuan |
Pemahaman ini perlu dilanjutkan dengan mempelajari persyaratan, dokumen, batas penggunaan, alur pengajuan, verifikasi, pencairan, pertanggungjawaban, dan pencatatan masing-masing mekanisme.
Jadi, UP, GU, TU, dan LS bukan sekadar istilah administrasi, melainkan bagian dari sistem pengendalian pengeluaran APBD.
Dasar Hukum Pengelolaan UP, GU, TU dan LS
Pengelolaan UP, GU, TU, dan LS harus mengacu pada peraturan perundang-undangan serta kebijakan pemerintah daerah yang berlaku.
PP Nomor 12 Tahun 2019
PP Nomor 12 Tahun 2019 tentang Pengelolaan Keuangan Daerah mengatur antara lain pengelola keuangan daerah, APBD, pelaksanaan dan penatausahaan APBD, laporan realisasi, akuntansi, pelaporan, pertanggungjawaban, serta pengawasan.
Salah satu ketentuan dalam PP tersebut mengatur mekanisme SPP-GU, SPP-TU, dan SPP-LS.
Dalam pengajuan SPP-GU, pertanggungjawaban penggunaan UP menjadi bagian dari dokumen yang dilampirkan. Sementara SPP-TU digunakan untuk kegiatan yang bersifat mendesak dan tidak dapat menggunakan mekanisme LS dan/atau UP/GU. SPP-LS digunakan antara lain untuk pembayaran gaji dan tunjangan serta pembayaran kepada pihak ketiga atas pengadaan barang dan jasa sesuai ketentuan.
Permendagri Nomor 77 Tahun 2020
Permendagri Nomor 77 Tahun 2020 memberikan pedoman teknis pengelolaan keuangan daerah. Regulasi ini mencakup berbagai proses yang berkaitan dengan pengelolaan APBD, termasuk penatausahaan dan fungsi pejabat pengelola keuangan.
PPK-SKPD antara lain memiliki tugas melakukan verifikasi terhadap SPP-UP, SPP-GU, SPP-TU, dan SPP-LS beserta bukti kelengkapannya, menyiapkan SPM, serta melakukan verifikasi laporan pertanggungjawaban bendahara.
Peraturan Kepala Daerah
Selain peraturan nasional, pemerintah daerah juga perlu memperhatikan peraturan daerah, peraturan kepala daerah, serta kebijakan teknis internal yang mengatur batas UP, tata cara pengajuan, dokumen, rekening, kewenangan, dan mekanisme pelaksanaan APBD di daerah masing-masing.
Karena itu, materi Bimtek perlu disesuaikan dengan regulasi nasional dan kebijakan pemerintah daerah yang berlaku.
Mengapa Pengelolaan UP, GU, TU dan LS Penting?
Kesalahan dalam mekanisme pembayaran dapat menimbulkan masalah yang berantai.
Misalnya, penggunaan UP yang tidak segera dipertanggungjawabkan dapat memengaruhi pengajuan GU. Demikian juga TU harus dikelola sesuai tujuan dan batas penggunaannya. Sementara LS memerlukan dokumen pendukung yang memadai sesuai jenis pembayarannya.
Pengelolaan UP, GU, TU, dan LS penting karena:
- berkaitan langsung dengan realisasi belanja APBD;
- memengaruhi pencatatan transaksi keuangan;
- berkaitan dengan pengelolaan kas;
- membutuhkan dokumen pendukung;
- membutuhkan proses verifikasi;
- berkaitan dengan pertanggungjawaban bendahara;
- menjadi bagian dari proses akuntansi;
- mendukung penyusunan laporan keuangan;
- menjadi objek pengawasan internal dan pemeriksaan.
Oleh sebab itu, setiap aparatur yang terlibat perlu memiliki pemahaman yang sama mengenai mekanisme pembayaran.
Pengertian dan Fungsi Uang Persediaan (UP)
Uang Persediaan atau UP merupakan mekanisme penyediaan dana untuk membiayai kebutuhan belanja tertentu yang pelaksanaannya dilakukan melalui bendahara pengeluaran sesuai ketentuan.
UP pada prinsipnya digunakan untuk mendukung kebutuhan operasional yang tidak atau belum menggunakan mekanisme pembayaran langsung.
Dalam pengelolaan UP, pemerintah daerah perlu memperhatikan:
- besaran UP;
- sumber dana;
- rekening;
- jenis belanja;
- batas penggunaan;
- dokumen transaksi;
- pertanggungjawaban;
- penggantian UP;
- batas waktu pertanggungjawaban sesuai ketentuan.
UP bukan berarti bendahara memiliki dana tanpa batas. Penggunaannya tetap harus dikaitkan dengan anggaran yang tersedia dan ketentuan pengelolaan keuangan daerah.
Fungsi UP dalam Pelaksanaan APBD
UP memberikan fleksibilitas tertentu dalam mendukung pelaksanaan kegiatan pemerintah daerah.
Beberapa fungsi UP antara lain:
- Mendukung kebutuhan operasional SKPD.
- Membantu pembayaran belanja tertentu sesuai ketentuan.
- Memudahkan pelaksanaan kegiatan yang membutuhkan transaksi operasional.
- Menjadi bagian dari mekanisme penatausahaan belanja.
- Menjadi dasar untuk proses GU setelah penggunaannya dipertanggungjawabkan.
Dengan demikian, UP harus dikelola secara hati-hati karena berhubungan langsung dengan kas dan pertanggungjawaban bendahara.
Pengertian dan Fungsi Ganti Uang (GU)
Ganti Uang atau GU merupakan mekanisme untuk mengganti UP yang telah digunakan dan telah dipertanggungjawabkan sesuai ketentuan.
Secara sederhana:
UP → Digunakan → Dipertanggungjawabkan → Pengajuan GU → Penggantian UP
Konsep tersebut menunjukkan bahwa GU bukan dana baru yang berdiri sendiri, tetapi berkaitan dengan penggantian atas penggunaan UP sebelumnya.
PP Nomor 12 Tahun 2019 mengatur bahwa pengajuan SPP-GU dilengkapi dengan dokumen pertanggungjawaban penggunaan UP.
Tujuan Pengajuan GU
Pengajuan GU bertujuan menjaga ketersediaan dana operasional sesuai mekanisme UP.
Beberapa hal yang perlu diperhatikan dalam proses GU:
- UP yang digunakan harus dapat dipertanggungjawabkan;
- dokumen transaksi harus lengkap;
- transaksi harus sesuai anggaran;
- bukti pengeluaran harus sah;
- data transaksi harus sesuai;
- proses verifikasi harus dilakukan;
- pengajuan harus mengikuti mekanisme pemerintah daerah.
Karena itu, kualitas pengelolaan GU sangat dipengaruhi oleh kualitas administrasi UP.
Pengertian dan Fungsi Tambahan Uang (TU)
Tambahan Uang atau TU digunakan untuk menyediakan tambahan dana ketika terdapat kebutuhan tertentu yang bersifat mendesak dan tidak dapat menggunakan mekanisme LS dan/atau UP/GU.
Ketentuan mengenai SPP-TU dalam PP Nomor 12 Tahun 2019 menyebutkan bahwa TU digunakan untuk melaksanakan kegiatan yang bersifat mendesak dan tidak dapat menggunakan SPP-LS dan/atau SPP-UP/GU. Pengajuan SPP-TU juga dilampiri daftar rincian rencana penggunaan dana.
Ini menunjukkan bahwa TU memiliki karakteristik yang berbeda dengan UP.
Karakteristik TU
Beberapa karakteristik penting TU antara lain:
- digunakan untuk kebutuhan tertentu;
- bersifat tambahan terhadap UP;
- terdapat kebutuhan yang mendesak;
- harus memiliki dasar kebutuhan yang jelas;
- memerlukan persetujuan sesuai ketentuan;
- harus digunakan sesuai rencana;
- wajib dipertanggungjawabkan;
- memiliki ketentuan mengenai sisa dana.
PP Nomor 12 Tahun 2019 juga mengatur bahwa apabila sisa TU tidak habis digunakan dalam satu bulan, sisa tersebut disetor ke Rekening Kas Umum Daerah, dengan pengecualian tertentu seperti kegiatan yang pelaksanaannya melebihi satu bulan atau perubahan jadwal karena peristiwa di luar kendali PA/KPA.
Pengertian dan Fungsi Pembayaran Langsung (LS)
LS atau Langsung merupakan mekanisme pembayaran langsung untuk jenis pengeluaran yang memenuhi ketentuan pembayaran LS.
PP Nomor 12 Tahun 2019 menyebutkan bahwa pengajuan SPP-LS oleh Bendahara Pengeluaran digunakan antara lain untuk:
- pembayaran gaji dan tunjangan;
- pembayaran kepada pihak ketiga atas pengadaan barang dan jasa;
- pembayaran kepada pihak ketiga lainnya sesuai ketentuan.
Dengan demikian, LS memiliki karakteristik berbeda dari UP, GU, maupun TU.
Jenis Pembayaran yang Umumnya Menggunakan LS
Dalam konteks pengelolaan APBD, mekanisme LS dapat digunakan antara lain untuk:
| Jenis Pembayaran | Contoh |
|---|---|
| LS Gaji | Gaji dan tunjangan sesuai ketentuan |
| LS Barang/Jasa | Pembayaran kepada pihak ketiga |
| LS Pihak Ketiga | Pembayaran tertentu sesuai ketentuan |
| LS Kegiatan | Pembayaran yang memenuhi mekanisme LS |
Detail penerapan harus tetap mengacu pada ketentuan nasional dan regulasi pemerintah daerah.
Perbedaan UP, GU, TU dan LS
Memahami perbedaan keempat mekanisme merupakan materi dasar yang penting dalam Bimtek.
| Aspek | UP | GU | TU | LS |
|---|---|---|---|---|
| Fungsi | Dana persediaan | Mengganti UP | Tambahan dana | Pembayaran langsung |
| Karakter | Operasional tertentu | Penggantian penggunaan UP | Kebutuhan tertentu/mendesak | Pembayaran sesuai mekanisme LS |
| Dasar | Anggaran dan ketentuan UP | Pertanggungjawaban UP | Rencana kebutuhan TU | Dokumen pembayaran LS |
| Pertanggungjawaban | Ya | Berbasis penggunaan UP | Ya | Sesuai jenis pembayaran |
| Pengelola | Bendahara Pengeluaran | Bendahara Pengeluaran | Bendahara Pengeluaran | Bendahara/pejabat terkait |
| Keterkaitan | Menjadi dasar GU | Mengembalikan ketersediaan UP | Tambahan atas kebutuhan tertentu | Pembayaran kepada penerima |
Tabel tersebut merupakan gambaran konseptual. Pelaksanaan teknis harus mengikuti regulasi yang berlaku dan kebijakan masing-masing pemerintah daerah.
Alur Pengelolaan UP, GU, TU dan LS
Salah satu materi penting dalam Bimtek adalah memahami alur setiap mekanisme.
Alur UP
Penetapan UP → Penyediaan Dana → Penggunaan → Pencatatan → Pertanggungjawaban → Pengajuan GU
Alur GU
Penggunaan UP → Pengumpulan Bukti → Verifikasi → Pengajuan SPP-GU → Verifikasi PPK-SKPD → SPM → Pencairan → Pengisian Kembali UP
Alur TU
Identifikasi Kebutuhan Mendesak → Penyusunan Rencana Penggunaan → Persetujuan → SPP-TU → Verifikasi → SPM-TU → Pencairan → Penggunaan → Pertanggungjawaban → Penyetoran Sisa Bila Ada
Alur LS
Kegiatan/Prestasi → Dokumen Pendukung → Pengajuan SPP-LS → Verifikasi → SPM-LS → Penerbitan SP2D → Pembayaran → Pencatatan
Alur tersebut membantu peserta memahami bahwa masing-masing mekanisme memiliki karakteristik yang berbeda.
Peran PPK-SKPD dalam UP, GU, TU dan LS
PPK-SKPD memiliki peran penting dalam memastikan kelengkapan dan keabsahan dokumen pengajuan.
Permendagri Nomor 77 Tahun 2020 menjelaskan bahwa PPK-SKPD melakukan verifikasi SPP-UP, SPP-GU, SPP-TU, dan SPP-LS beserta bukti kelengkapannya yang diajukan Bendahara Pengeluaran. PPK-SKPD juga menyiapkan SPM dan melakukan verifikasi laporan pertanggungjawaban bendahara.
Dengan demikian, PPK-SKPD tidak hanya berperan sebagai pemeriksa administrasi, tetapi juga memiliki keterkaitan dengan fungsi akuntansi dan pelaporan SKPD.
Hal yang perlu diperhatikan PPK-SKPD antara lain:
- kelengkapan dokumen;
- keabsahan dokumen;
- kesesuaian transaksi;
- kesesuaian dengan anggaran;
- kewajaran transaksi;
- kesesuaian nominal;
- kepatuhan terhadap prosedur.
Peran Bendahara Pengeluaran
Bendahara Pengeluaran merupakan salah satu aktor utama dalam pengelolaan UP, GU, TU, dan LS.
Bendahara perlu memastikan setiap transaksi memiliki bukti dan dapat dipertanggungjawabkan.
Beberapa tanggung jawab yang perlu diperhatikan:
- mengelola dana sesuai mekanisme;
- melakukan pembayaran sesuai kewenangan;
- mencatat transaksi;
- menyimpan dokumen;
- melakukan pertanggungjawaban;
- mengajukan penggantian UP;
- mengelola TU;
- melakukan penyetoran apabila terdapat kewajiban;
- menyusun laporan pertanggungjawaban.
Kompetensi bendahara sangat berpengaruh terhadap kualitas penatausahaan keuangan SKPD.
Dokumen yang Perlu Dipahami dalam Pengelolaan UP, GU, TU dan LS
Dokumen merupakan bagian penting dari proses pembayaran.
Secara umum, materi Bimtek dapat mencakup pemahaman mengenai:
- DPA-SKPD;
- anggaran kas;
- SPD;
- SPP;
- SPM;
- SP2D;
- bukti transaksi;
- dokumen pertanggungjawaban;
- laporan bendahara;
- dokumen pendukung pembayaran;
- dokumen terkait perpajakan;
- dokumen pengadaan barang/jasa jika relevan.
Dokumen yang dibutuhkan dapat berbeda berdasarkan jenis transaksi dan kebijakan pemerintah daerah.
Karena itu, peserta perlu memahami fungsi setiap dokumen, bukan hanya menghafal nama dokumen.
Pengelolaan UP, GU, TU dan LS dalam SIPD RI
Digitalisasi pengelolaan keuangan daerah membuat proses penatausahaan semakin terhubung dengan sistem informasi.
Dalam konteks SIPD RI, aparatur perlu memahami hubungan antara:
Data Anggaran → Transaksi → Dokumen → Penatausahaan → Pembayaran → Pertanggungjawaban → Akuntansi → Pelaporan
Sistem membantu pengelolaan data, tetapi kualitas data tetap bergantung pada pengguna.
Beberapa hal yang perlu diperhatikan:
- ketepatan input;
- pemilihan rekening;
- kesesuaian nominal;
- tanggal transaksi;
- sumber dana;
- jenis pembayaran;
- kelengkapan dokumen;
- validasi;
- rekonsiliasi.
Karena itu, pelatihan UP, GU, TU dan LS sangat relevan apabila dikombinasikan dengan pemahaman SIPD RI Modul Penatausahaan.
Kesalahan yang Sering Terjadi dalam Pengelolaan UP, GU, TU dan LS
Beberapa permasalahan yang dapat terjadi antara lain:
1. Penggunaan UP Tidak Sesuai Peruntukan
UP digunakan untuk transaksi yang seharusnya menggunakan mekanisme lain.
2. Pertanggungjawaban Terlambat
Dokumen transaksi belum lengkap sehingga proses GU mengalami keterlambatan.
3. Pengajuan GU Tidak Didukung Dokumen Lengkap
Dokumen pertanggungjawaban tidak lengkap atau terdapat ketidaksesuaian.
4. TU Tidak Segera Dipertanggungjawabkan
Dana TU masih tersisa sementara batas waktu pertanggungjawaban atau penyetoran perlu diperhatikan.
5. Salah Menentukan Mekanisme LS
Transaksi yang memenuhi mekanisme tertentu tidak diproses sesuai ketentuan.
6. Kesalahan Input
Data dalam sistem tidak sesuai dengan dokumen sumber.
7. Rekonsiliasi Tidak Dilakukan
Data bendahara, SIPD, rekening kas, dan pencatatan akuntansi tidak dibandingkan secara berkala.
Strategi Mengoptimalkan Pengelolaan UP, GU, TU dan LS
Pemerintah daerah dapat meningkatkan kualitas pengelolaan melalui beberapa langkah.
Memperkuat Kompetensi SDM
Bendahara, PPK-SKPD, PPTK dan pengelola keuangan harus memahami regulasi dan sistem.
Membuat Checklist Dokumen
Setiap mekanisme pembayaran dapat dilengkapi daftar pemeriksaan dokumen.
Melakukan Verifikasi Berlapis
Dokumen perlu diperiksa sebelum masuk ke tahap berikutnya.
Melakukan Rekonsiliasi Berkala
Rekonsiliasi dapat membantu menemukan kesalahan sejak dini.
Memanfaatkan SIPD RI Secara Optimal
Pengguna perlu memahami alur sistem dan tidak hanya menguasai fungsi input.
Menyesuaikan dengan Kebijakan Daerah
Pemerintah daerah harus memperhatikan peraturan kepala daerah dan SOP internal yang berlaku.
Materi Bimtek Pengelolaan UP, GU, TU dan LS
Program Bimtek dapat dikembangkan dengan materi sebagai berikut:
| No. | Materi |
|---|---|
| 1 | Kebijakan pengelolaan keuangan daerah |
| 2 | Konsep pelaksanaan dan penatausahaan APBD |
| 3 | Konsep UP, GU, TU dan LS |
| 4 | Mekanisme penggunaan UP |
| 5 | Pengajuan dan pertanggungjawaban GU |
| 6 | Mekanisme dan pertanggungjawaban TU |
| 7 | Pembayaran LS |
| 8 | Dokumen SPP, SPM dan SP2D |
| 9 | Peran Bendahara Pengeluaran |
| 10 | Peran PPK-SKPD |
| 11 | Pengelolaan kas |
| 12 | Penatausahaan melalui SIPD RI |
| 13 | Rekonsiliasi transaksi |
| 14 | Koreksi dan penyelesaian permasalahan |
| 15 | Studi kasus UP, GU, TU dan LS |
Metode Pelaksanaan Bimtek
Agar pelatihan tidak hanya bersifat teoritis, materi dapat dikombinasikan dengan beberapa metode.
Ceramah Interaktif
Trainer menjelaskan konsep dan regulasi.
Simulasi
Peserta diberikan contoh proses UP, GU, TU dan LS.
Studi Kasus
Peserta menganalisis kasus penatausahaan yang umum terjadi.
Diskusi
Peserta membahas permasalahan berdasarkan pengalaman masing-masing perangkat daerah.
Praktik
Peserta dapat melakukan simulasi penyusunan dokumen dan alur transaksi.
Evaluasi
Pemahaman peserta diuji melalui latihan atau studi kasus.
Siapa yang Perlu Mengikuti Bimtek Pengelolaan UP, GU, TU dan LS?
Program ini relevan bagi:
- BPKAD;
- BPKPD;
- Badan Keuangan Daerah;
- OPD/SKPD;
- Sekretariat Daerah;
- bendahara pengeluaran;
- bendahara pengeluaran pembantu;
- PPK-SKPD;
- PPK Unit SKPD;
- PPTK;
- pejabat pengelola keuangan;
- staf keuangan;
- staf akuntansi;
- Inspektorat;
- pejabat terkait lainnya.
Bimtek juga dapat diselenggarakan secara inhouse bagi pemerintah provinsi, kabupaten, kota, maupun perangkat daerah tertentu.
Kompetensi yang Diharapkan Setelah Mengikuti Bimtek
Setelah mengikuti Bimtek, peserta diharapkan mampu:
- Menjelaskan konsep UP, GU, TU dan LS.
- Membedakan fungsi masing-masing mekanisme.
- Memahami alur pengajuan pembayaran.
- Memahami dokumen pendukung.
- Melakukan pemeriksaan administrasi.
- Memahami pertanggungjawaban bendahara.
- Memahami proses verifikasi PPK-SKPD.
- Mengidentifikasi potensi kesalahan transaksi.
- Melakukan rekonsiliasi.
- Memahami keterkaitan transaksi dengan akuntansi dan pelaporan.
Hubungan UP, GU, TU dan LS dengan Akuntabilitas Keuangan Daerah
Setiap pengeluaran pemerintah daerah harus dapat ditelusuri.
Artinya, ketika auditor atau pengawas ingin mengetahui suatu transaksi, harus tersedia informasi mengenai:
Mengapa transaksi dilakukan → berdasarkan anggaran apa → siapa yang melaksanakan → siapa yang membayar → kepada siapa pembayaran dilakukan → dokumen apa yang mendukung → bagaimana pencatatannya → bagaimana pertanggungjawabannya.
Inilah yang membuat pengelolaan UP, GU, TU dan LS menjadi bagian penting dari akuntabilitas keuangan daerah.
Sistem pembayaran yang tertib akan membantu pemerintah daerah menghasilkan informasi keuangan yang lebih dapat diandalkan.
Hubungan dengan Bimtek Keuangan Daerah
Pengelolaan UP, GU, TU dan LS merupakan salah satu bagian teknis dari keseluruhan siklus pengelolaan keuangan daerah.
Untuk memahami konteks yang lebih luas, mulai dari APBD, pendapatan, belanja, penatausahaan, akuntansi, pelaporan, aset, hingga pertanggungjawaban, aparatur dapat mempelajari Bimtek Keuangan Daerah: Panduan Lengkap Pengelolaan APBD, Penatausahaan, Akuntansi, dan Pertanggungjawaban Pemerintah Daerah sebagai materi Bimtek .
Dengan demikian, Bimtek Pengelolaan UP, GU, TU dan LS dapat ditempatkan sebagai materi turunan yang lebih spesifik dalam cluster penatausahaan dan pelaksanaan belanja daerah.
Pendekatan tersebut juga membantu peserta memahami bahwa UP, GU, TU dan LS tidak berdiri sendiri, melainkan merupakan bagian dari keseluruhan tata kelola APBD.
Contoh Struktur Bimtek Dua Hari
| Hari | Materi Utama |
|---|---|
| Hari Pertama | Kebijakan pengelolaan keuangan daerah, penatausahaan APBD, konsep UP/GU/TU/LS, mekanisme UP, GU, dokumen pembayaran, peran bendahara dan PPK-SKPD |
| Hari Kedua | Mekanisme TU, mekanisme LS, pertanggungjawaban, SIPD RI, rekonsiliasi, koreksi transaksi, studi kasus dan evaluasi |
Struktur tersebut dapat disesuaikan dengan kebutuhan peserta.
Untuk BPKAD, materi dapat dibuat lebih luas pada aspek pengendalian dan monitoring. Untuk bendahara, materi dapat lebih fokus pada transaksi dan pertanggungjawaban. Sedangkan untuk PPK-SKPD, materi dapat menekankan aspek verifikasi dan penyiapan SPM.
FAQ Pengelolaan UP, GU, TU dan LS
Apa yang dimaksud dengan UP, GU, TU dan LS?
UP adalah Uang Persediaan, GU adalah Ganti Uang, TU adalah Tambahan Uang, sedangkan LS adalah mekanisme pembayaran langsung. Masing-masing memiliki fungsi dan persyaratan berbeda dalam pelaksanaan belanja APBD.
Apa perbedaan GU dengan TU?
GU digunakan untuk mengganti UP yang telah digunakan dan dipertanggungjawabkan. Sementara TU digunakan untuk kebutuhan tertentu yang bersifat mendesak dan tidak dapat menggunakan mekanisme LS dan/atau UP/GU sesuai ketentuan.
Apakah UP, GU, TU dan LS perlu dipahami dalam SIPD RI?
Ya. Karena penatausahaan keuangan daerah semakin terintegrasi dengan sistem informasi, aparatur perlu memahami hubungan antara mekanisme pembayaran, dokumen transaksi, penatausahaan, pencatatan, pertanggungjawaban, dan pelaporan dalam SIPD RI.
Siapa yang perlu mengikuti Bimtek UP, GU, TU dan LS?
Bimtek relevan bagi bendahara pengeluaran, PPK-SKPD, PPK Unit SKPD, PPTK, BPKAD/BPKPD, staf keuangan, Inspektorat, serta aparatur lain yang terlibat dalam pelaksanaan dan penatausahaan APBD.
Kesimpulan
Bimtek Pengelolaan UP, GU, TU dan LS merupakan program peningkatan kompetensi yang penting bagi aparatur pemerintah daerah yang terlibat dalam pelaksanaan dan penatausahaan belanja APBD.
UP, GU, TU dan LS memiliki fungsi yang berbeda sehingga tidak dapat diperlakukan sebagai satu mekanisme pembayaran yang sama. UP berkaitan dengan penyediaan dana persediaan, GU dengan penggantian UP yang telah digunakan dan dipertanggungjawabkan, TU dengan tambahan dana untuk kebutuhan tertentu yang memenuhi ketentuan, sedangkan LS digunakan untuk pembayaran langsung sesuai mekanisme yang ditetapkan.
Pemahaman terhadap keempat mekanisme tersebut harus disertai kemampuan dalam mengelola dokumen, melakukan verifikasi, memahami kewenangan, mencatat transaksi, melakukan pertanggungjawaban, serta melaksanakan rekonsiliasi.
PP Nomor 12 Tahun 2019 dan Permendagri Nomor 77 Tahun 2020 menjadi rujukan penting dalam memahami kerangka pengelolaan keuangan daerah. Namun, dalam pelaksanaannya, pemerintah daerah juga perlu memperhatikan peraturan kepala daerah dan kebijakan teknis yang berlaku di masing-masing daerah.
Dengan kompetensi yang memadai, pengelolaan UP, GU, TU dan LS diharapkan dapat berjalan lebih tertib, efektif, efisien, transparan, dan akuntabel serta mendukung kualitas laporan keuangan pemerintah daerah.
Tingkatkan kompetensi pengelolaan keuangan daerah melalui Bimtek UP, GU, TU dan LS. Perkuat kemampuan aparatur dalam penatausahaan, pembayaran, pertanggungjawaban, rekonsiliasi, dan pengendalian belanja APBD secara profesional dan sesuai ketentuan.


