Materi Bimtek
Bimtek Akuntansi dan Penyusunan Laporan Keuangan Pemerintah Daerah

Pengelolaan keuangan daerah merupakan salah satu aspek penting dalam penyelenggaraan pemerintahan yang efektif, transparan, dan akuntabel. Setiap pemerintah daerah tidak hanya dituntut mampu merencanakan dan melaksanakan APBD, tetapi juga harus mampu mencatat, mengklasifikasikan, menyajikan, dan mempertanggungjawabkan seluruh transaksi keuangan sesuai ketentuan yang berlaku.
Dalam konteks tersebut, Bimtek Akuntansi dan Penyusunan Laporan Keuangan Pemerintah Daerah menjadi salah satu program peningkatan kompetensi yang penting bagi aparatur pengelola keuangan daerah. Pemahaman terhadap akuntansi pemerintahan diperlukan agar proses pengelolaan keuangan dari tahap transaksi hingga penyusunan Laporan Keuangan Pemerintah Daerah (LKPD) dapat dilakukan secara konsisten dan dapat dipertanggungjawabkan.
Akuntansi pemerintah daerah juga tidak dapat dipisahkan dari proses perencanaan, penganggaran, pelaksanaan APBD, penatausahaan, pengelolaan aset, hingga pemeriksaan. Kesalahan pada salah satu tahapan dapat berdampak terhadap kualitas laporan keuangan secara keseluruhan.
Secara regulasi, PP Nomor 12 Tahun 2019 tentang Pengelolaan Keuangan Daerah mengatur berbagai aspek pengelolaan keuangan daerah, termasuk APBD, pelaksanaan dan penatausahaan, akuntansi dan pelaporan keuangan pemerintah daerah, pertanggungjawaban APBD, kekayaan daerah, informasi keuangan daerah, serta pembinaan dan pengawasan. Peraturan tersebut berstatus berlaku.
Sementara itu, PP Nomor 71 Tahun 2010 tentang Standar Akuntansi Pemerintahan (SAP) menjadi dasar penting dalam penerapan standar akuntansi pemerintahan dan juga masih berstatus berlaku.
Apa Itu Bimtek Akuntansi dan Penyusunan Laporan Keuangan Pemerintah Daerah?
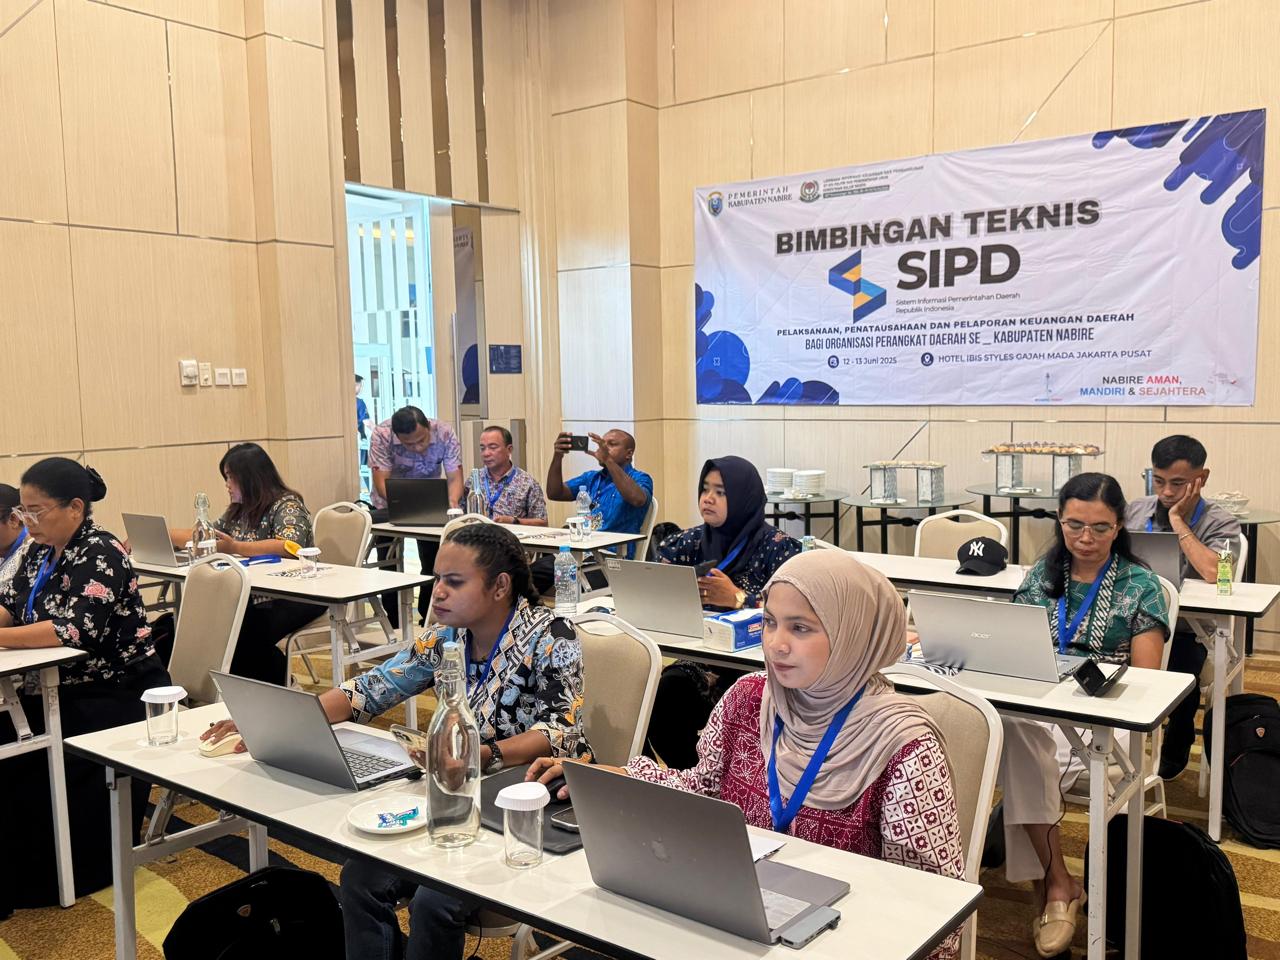
Bimtek Akuntansi dan Penyusunan Laporan Keuangan Pemerintah Daerah adalah kegiatan pendidikan dan pelatihan yang dirancang untuk meningkatkan kemampuan aparatur dalam memahami dan melaksanakan proses akuntansi pemerintahan daerah serta penyusunan laporan keuangan.
Kegiatan ini dapat diarahkan pada aspek konseptual sekaligus praktik, sehingga peserta tidak hanya memahami teori akuntansi pemerintahan tetapi juga mampu menerapkannya dalam pekerjaan sehari-hari.
Materi bimtek dapat mencakup:
- Konsep dasar akuntansi pemerintahan daerah.
- Standar Akuntansi Pemerintahan.
- Akuntansi berbasis akrual.
- Kebijakan akuntansi pemerintah daerah.
- Sistem akuntansi pemerintah daerah.
- Akuntansi pendapatan dan belanja.
- Akuntansi pembiayaan.
- Akuntansi aset daerah.
- Akuntansi kewajiban.
- Akuntansi ekuitas.
- Jurnal dan pencatatan transaksi.
- Rekonsiliasi data keuangan.
- Penyusunan laporan keuangan.
- Penyusunan LKPD.
- Penyusunan Catatan atas Laporan Keuangan.
- Analisis laporan keuangan.
- Pengendalian internal.
- Persiapan pemeriksaan laporan keuangan.
Dengan pendekatan tersebut, bimtek diharapkan dapat membantu pemerintah daerah membangun proses akuntansi yang lebih tertib, konsisten, dan dapat ditelusuri.
Mengapa Akuntansi Pemerintah Daerah Sangat Penting?
Akuntansi pemerintah daerah bukan sekadar kegiatan mencatat transaksi. Akuntansi merupakan bagian dari sistem informasi keuangan yang digunakan untuk menghasilkan informasi mengenai kondisi dan kinerja keuangan pemerintah daerah.
Laporan keuangan yang disusun dengan baik dapat memberikan gambaran mengenai:
- Realisasi pendapatan dan belanja.
- Posisi aset pemerintah daerah.
- Kewajiban pemerintah daerah.
- Arus kas.
- Perubahan ekuitas.
- Kondisi keuangan pemerintah daerah.
- Penggunaan anggaran.
- Pertanggungjawaban pengelolaan APBD.
Informasi tersebut diperlukan oleh kepala daerah, DPRD, perangkat daerah, masyarakat, lembaga pemeriksa, serta pemerintah pusat.
Oleh karena itu, kualitas laporan keuangan sangat dipengaruhi oleh kualitas proses akuntansi yang dilakukan sejak awal.
Dasar Hukum Akuntansi dan Laporan Keuangan Pemerintah Daerah
Pelaksanaan akuntansi dan penyusunan laporan keuangan pemerintah daerah perlu memperhatikan berbagai regulasi yang relevan.
1. PP Nomor 71 Tahun 2010 tentang Standar Akuntansi Pemerintahan
PP Nomor 71 Tahun 2010 mengatur Standar Akuntansi Pemerintahan. Regulasi ini menjadi salah satu landasan utama dalam penyajian laporan keuangan pemerintah. Status peraturan tercatat berlaku dalam Database Peraturan BPK.
PP Nomor 71 Tahun 2010 – Database Peraturan BPK
2. PP Nomor 12 Tahun 2019 tentang Pengelolaan Keuangan Daerah
PP Nomor 12 Tahun 2019 mengatur pengelolaan keuangan daerah secara luas, termasuk pelaksanaan dan penatausahaan APBD serta akuntansi dan pelaporan keuangan pemerintah daerah.
PP Nomor 12 Tahun 2019 – Database Peraturan BPK
3. Permendagri Nomor 77 Tahun 2020
Permendagri Nomor 77 Tahun 2020 mengatur Pedoman Teknis Pengelolaan Keuangan Daerah dan tercatat berstatus berlaku. Regulasi ini menjadi rujukan penting dalam memahami teknis pengelolaan keuangan daerah.
Permendagri Nomor 77 Tahun 2020 – Database Peraturan BPK
Dalam pelaksanaan di daerah, aparatur juga perlu memperhatikan peraturan daerah, peraturan kepala daerah, kebijakan akuntansi pemerintah daerah, serta ketentuan teknis lain yang relevan.
Konsep Akuntansi Berbasis Akrual pada Pemerintah Daerah
Salah satu materi penting dalam Bimtek Akuntansi Pemerintah Daerah adalah pemahaman mengenai akuntansi berbasis akrual.
Basis akrual memungkinkan transaksi dan peristiwa ekonomi diakui pada saat hak atau kewajiban timbul, bukan semata-mata ketika kas diterima atau dibayarkan.
Hal tersebut penting karena kondisi keuangan pemerintah daerah tidak dapat digambarkan hanya berdasarkan arus kas.
Sebagai contoh, pemerintah daerah dapat memiliki:
- Piutang pendapatan.
- Persediaan.
- Aset tetap.
- Utang belanja.
- Kewajiban jangka panjang.
- Pendapatan yang masih harus diterima.
- Beban yang telah terjadi tetapi belum dibayar.
Jika hanya menggunakan pendekatan kas, berbagai informasi tersebut tidak dapat digambarkan secara utuh.
Karena itu, pemahaman basis akrual menjadi kompetensi penting bagi pejabat dan staf pengelola keuangan daerah.
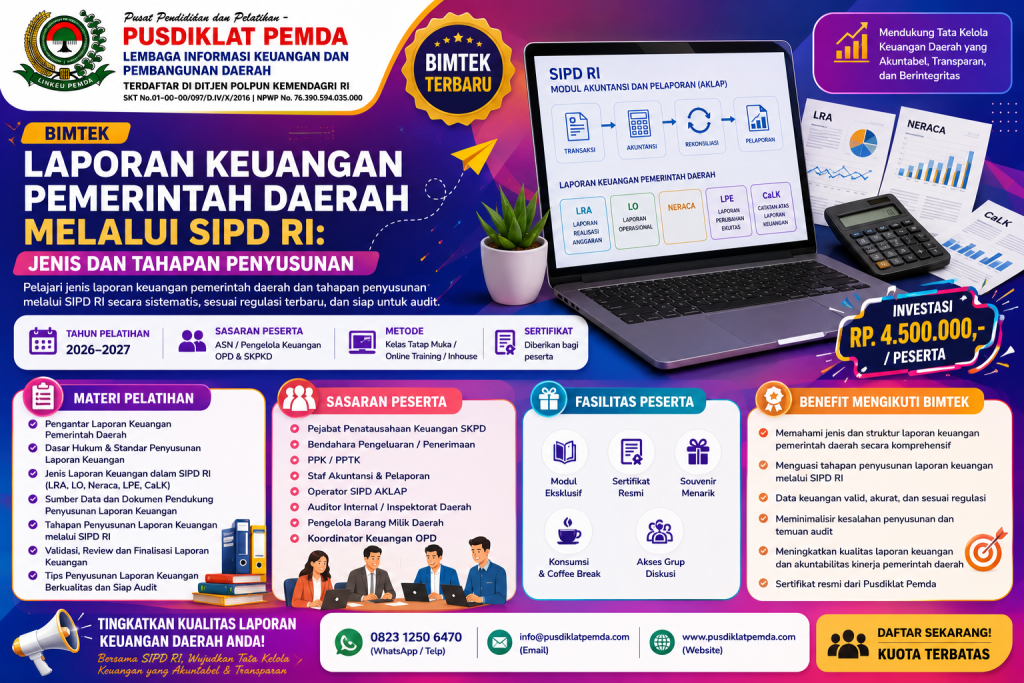
Komponen Laporan Keuangan Pemerintah Daerah
Dalam penyusunan LKPD, peserta perlu memahami karakteristik masing-masing laporan.
Secara umum, laporan keuangan pemerintah daerah terdiri atas beberapa komponen utama yang saling berkaitan.
| Komponen Laporan | Fungsi Utama |
|---|---|
| Laporan Realisasi Anggaran | Menggambarkan realisasi pendapatan, belanja, transfer, pembiayaan, serta anggaran |
| Laporan Perubahan Saldo Anggaran Lebih | Menjelaskan perubahan Saldo Anggaran Lebih |
| Neraca | Menggambarkan posisi aset, kewajiban, dan ekuitas |
| Laporan Operasional | Menggambarkan pendapatan-LO, beban, dan surplus/defisit-LO |
| Laporan Arus Kas | Menjelaskan arus masuk dan keluar kas |
| Laporan Perubahan Ekuitas | Menjelaskan perubahan ekuitas |
| Catatan atas Laporan Keuangan | Memberikan penjelasan dan informasi tambahan atas laporan keuangan |
Masing-masing laporan tidak berdiri sendiri. Data yang terdapat pada laporan harus memiliki hubungan dan konsistensi dengan transaksi serta dokumen sumber.
Tahapan Penyusunan Laporan Keuangan Pemerintah Daerah
Penyusunan laporan keuangan membutuhkan proses yang sistematis. Kesalahan pada pencatatan awal dapat menyebabkan permasalahan pada laporan akhir.
Secara sederhana, proses tersebut dapat digambarkan sebagai berikut:
Dokumen Transaksi → Pencatatan → Jurnal → Buku Besar → Rekonsiliasi → Penyesuaian → Neraca Saldo → Penyusunan Laporan → Catatan atas Laporan Keuangan → Konsolidasi → LKPD
Tahapan tersebut membutuhkan koordinasi antara berbagai pihak yang terlibat dalam pengelolaan keuangan daerah.
1. Identifikasi transaksi
Tahap pertama adalah memahami transaksi yang terjadi dan menentukan jenis transaksi tersebut.
2. Pemeriksaan dokumen
Dokumen transaksi harus diperiksa untuk memastikan kelengkapan, keabsahan, dan kesesuaian dengan ketentuan.
3. Pencatatan transaksi
Transaksi dicatat sesuai sistem dan kebijakan akuntansi yang berlaku.
4. Posting dan pengelompokan
Transaksi dikelompokkan ke akun yang sesuai sehingga dapat menghasilkan informasi keuangan yang sistematis.
5. Rekonsiliasi
Data dari berbagai sumber dibandingkan untuk menemukan kemungkinan selisih atau kesalahan.
6. Jurnal penyesuaian
Penyesuaian dilakukan terhadap transaksi atau kondisi tertentu agar penyajian laporan mencerminkan kondisi yang sebenarnya.
7. Penyusunan laporan
Data yang telah diverifikasi kemudian digunakan untuk menyusun laporan keuangan.
8. Konsolidasi
Laporan dari entitas akuntansi atau perangkat daerah digabungkan sesuai mekanisme yang berlaku menjadi laporan pemerintah daerah.
9. Penyusunan Catatan atas Laporan Keuangan
Informasi penting yang tidak cukup dijelaskan melalui angka laporan utama diberikan melalui Catatan atas Laporan Keuangan.
Peran Rekonsiliasi dalam Penyusunan Laporan Keuangan
Rekonsiliasi merupakan salah satu tahapan penting yang sering menjadi perhatian dalam proses akuntansi pemerintah daerah.
Rekonsiliasi bertujuan memastikan bahwa data dari sumber yang berbeda memiliki kesesuaian.
Contohnya:
- Data bendahara dengan data akuntansi.
- Data pendapatan dengan data penerimaan.
- Data belanja dengan dokumen pembayaran.
- Data aset dengan pencatatan aset.
- Data persediaan dengan hasil inventarisasi.
- Data kewajiban dengan dokumen pendukung.
- Data perangkat daerah dengan data pemerintah daerah secara keseluruhan.
Tanpa rekonsiliasi yang memadai, perbedaan data dapat terbawa sampai proses penyusunan LKPD.
Karena itu, bimtek perlu memberikan pemahaman praktis mengenai cara mengidentifikasi, menganalisis, dan menyelesaikan perbedaan data.
Akuntansi Aset Daerah dalam Penyusunan LKPD
Aset merupakan salah satu komponen penting dalam laporan keuangan pemerintah daerah.
Pengelolaan aset tidak hanya berkaitan dengan pencatatan nilai aset, tetapi juga mencakup keberadaan, kondisi, status kepemilikan, penggunaan, pemanfaatan, serta pengamanan aset.
Beberapa jenis aset yang perlu diperhatikan antara lain:
- Tanah.
- Peralatan dan mesin.
- Gedung dan bangunan.
- Jalan, irigasi, dan jaringan.
- Aset tetap lainnya.
- Konstruksi dalam pengerjaan.
- Persediaan.
- Aset lainnya.
Permasalahan aset sering menjadi perhatian dalam pemeriksaan karena berkaitan dengan keakuratan nilai dan keberadaan aset.
Oleh sebab itu, pengelola keuangan perlu memahami keterkaitan antara administrasi barang milik daerah dan pencatatan akuntansi.
Akuntansi Pendapatan dan Belanja Daerah
Pendapatan dan belanja merupakan bagian penting dalam pengelolaan APBD.
Dalam praktiknya, pemerintah daerah perlu memastikan bahwa setiap transaksi pendapatan dan belanja:
- Memiliki dasar hukum.
- Memiliki dokumen pendukung.
- Dicatat pada akun yang tepat.
- Dicatat pada periode yang tepat.
- Direkonsiliasi dengan data terkait.
- Dilaporkan sesuai ketentuan.
- Dapat ditelusuri sampai dokumen sumber.
Kesalahan klasifikasi atau periode pencatatan dapat memengaruhi laporan keuangan.
Karena itu, materi bimtek dapat menggunakan contoh transaksi nyata atau simulasi agar peserta memahami hubungan antara dokumen, transaksi, jurnal, dan laporan.
Hubungan Akuntansi dengan Penatausahaan Keuangan Daerah
Akuntansi tidak dapat dipisahkan dari penatausahaan.
Penatausahaan menghasilkan data dan dokumen yang menjadi dasar proses akuntansi. Sebaliknya, proses akuntansi mengolah data tersebut menjadi informasi keuangan yang dapat digunakan untuk pelaporan dan pengambilan keputusan.
Hubungannya dapat digambarkan:
Pelaksanaan APBD → Penatausahaan → Dokumen Transaksi → Akuntansi → Rekonsiliasi → Pelaporan → Pertanggungjawaban
Hal ini menunjukkan bahwa peningkatan kualitas laporan keuangan bukan hanya menjadi tanggung jawab bagian akuntansi.
Pengguna anggaran, kuasa pengguna anggaran, pejabat penatausahaan keuangan, bendahara, pengurus barang, pejabat terkait, dan pihak lainnya memiliki kontribusi terhadap kualitas data keuangan.
Digitalisasi Pengelolaan Keuangan Daerah
Perkembangan sistem informasi membuat proses pengelolaan keuangan daerah semakin bergantung pada teknologi.
Digitalisasi dapat membantu pemerintah daerah dalam:
- Integrasi data.
- Pengelolaan transaksi.
- Rekonsiliasi.
- Monitoring anggaran.
- Penyusunan laporan.
- Penyimpanan dokumen.
- Pelacakan transaksi.
- Penyediaan data untuk pemeriksaan.
Namun, penggunaan sistem digital tidak otomatis menjamin kualitas laporan.
Kualitas data tetap ditentukan oleh ketepatan input, pemahaman pengguna, pengendalian internal, konsistensi kode akun, kelengkapan dokumen, serta proses verifikasi.
Karena itu, kompetensi aparatur tetap menjadi faktor utama.
Tantangan dalam Penyusunan Laporan Keuangan Pemerintah Daerah
Dalam pelaksanaannya, pemerintah daerah dapat menghadapi berbagai tantangan.
| Tantangan | Dampak |
|---|---|
| Kesalahan pencatatan transaksi | Nilai laporan dapat tidak tepat |
| Rekonsiliasi belum optimal | Muncul perbedaan data |
| Data aset belum tertib | Nilai aset sulit diyakini |
| Dokumen kurang lengkap | Transaksi sulit diverifikasi |
| Pemahaman SAP belum merata | Kesalahan penerapan kebijakan akuntansi |
| Perubahan regulasi | Aparatur perlu menyesuaikan prosedur |
| Integrasi sistem belum optimal | Data antarunit dapat berbeda |
| Pengendalian internal lemah | Risiko kesalahan dan ketidakpatuhan meningkat |
Tantangan tersebut menunjukkan pentingnya peningkatan kompetensi secara berkala.
Mengapa Aparatur Perlu Mengikuti Bimtek Akuntansi?
Peraturan dan sistem pengelolaan keuangan terus berkembang. Aparatur yang bertanggung jawab atas keuangan perlu memahami bukan hanya teori, tetapi juga penerapannya.
Bimtek dapat membantu peserta:
- Memahami prinsip akuntansi pemerintahan.
- Memahami SAP.
- Memahami basis akrual.
- Meningkatkan kemampuan mencatat transaksi.
- Meningkatkan kemampuan melakukan rekonsiliasi.
- Memahami penyusunan laporan keuangan.
- Memahami penyusunan LKPD.
- Mengurangi kesalahan administrasi.
- Meningkatkan kualitas dokumentasi.
- Meningkatkan kesiapan menghadapi pemeriksaan.
- Membangun koordinasi antarunit pengelola keuangan.
Materi yang diberikan secara praktik juga dapat membantu peserta memahami persoalan yang sering muncul dalam pekerjaan sehari-hari.
Materi Bimtek Akuntansi dan Penyusunan Laporan Keuangan Pemerintah Daerah
Materi pelatihan dapat disusun secara bertahap dari konsep dasar hingga praktik penyusunan laporan.
Contoh materi:
Materi Dasar
- Kebijakan pengelolaan keuangan daerah.
- Prinsip akuntansi pemerintahan.
- Standar Akuntansi Pemerintahan.
- Basis akrual.
- Entitas akuntansi dan entitas pelaporan.
- Kebijakan akuntansi pemerintah daerah.
Materi Teknis
- Akuntansi pendapatan.
- Akuntansi belanja.
- Akuntansi pembiayaan.
- Akuntansi kas.
- Akuntansi persediaan.
- Akuntansi aset tetap.
- Akuntansi kewajiban.
- Akuntansi ekuitas.
- Jurnal transaksi.
- Jurnal penyesuaian.
- Rekonsiliasi.
Materi Pelaporan
- Penyusunan LRA.
- Penyusunan LPSAL.
- Penyusunan Neraca.
- Penyusunan LO.
- Penyusunan Laporan Arus Kas.
- Penyusunan LPE.
- Penyusunan CaLK.
- Konsolidasi laporan keuangan.
- Analisis laporan keuangan.
Materi Penguatan
- Pengendalian internal.
- Identifikasi risiko.
- Persiapan pemeriksaan.
- Analisis temuan.
- Tindak lanjut hasil pemeriksaan.
- Evaluasi kualitas laporan keuangan.
Peserta yang Disarankan Mengikuti Bimtek
Program ini dapat ditujukan bagi aparatur yang terlibat langsung maupun tidak langsung dalam pengelolaan keuangan pemerintah daerah.
Peserta antara lain:
- Kepala Badan Keuangan Daerah.
- BPKAD/BKAD.
- Pejabat Penatausahaan Keuangan.
- Bendahara.
- Pengelola keuangan SKPD.
- Pengelola akuntansi.
- Pejabat pengelola keuangan.
- Pengurus barang/aset.
- Inspektorat.
- Perencana.
- Pejabat perangkat daerah.
- Aparatur kecamatan.
- Pengelola keuangan BLUD sesuai kebutuhan.
- Aparatur lain yang terkait dengan pengelolaan APBD.
Kegiatan juga dapat disesuaikan untuk pemerintah provinsi, kabupaten, maupun kota.
Manfaat Bimtek bagi Pemerintah Daerah
Pelatihan yang dirancang dengan pendekatan regulasi dan praktik dapat memberikan beberapa manfaat.
Meningkatkan kompetensi aparatur
Peserta memperoleh pemahaman yang lebih sistematis mengenai proses akuntansi pemerintah daerah.
Meningkatkan kualitas laporan
Pemahaman yang baik dapat membantu mengurangi kesalahan dalam pencatatan dan penyajian.
Memperkuat pengendalian
Peserta memahami pentingnya dokumentasi, verifikasi, rekonsiliasi, dan pengendalian internal.
Meningkatkan kesiapan pemeriksaan
Data yang tertib dan dapat ditelusuri akan membantu pemerintah daerah dalam menghadapi proses pemeriksaan.
Mendorong koordinasi
Akuntansi membutuhkan kerja sama antara pengelola anggaran, bendahara, pengurus barang, PPK, dan unit terkait.
Pentingnya Memahami Hasil Pemeriksaan BPK
Kualitas laporan keuangan juga berkaitan dengan proses pemeriksaan.
Pada Juni 2026, BPK Perwakilan Provinsi Riau menyerahkan LHP atas LKPD Tahun 2025 Pemerintah Provinsi Riau. BPK menyatakan bahwa penyusunan LKPD tersebut belum sepenuhnya sesuai SAP dan masih terdapat ketidakpatuhan material terhadap peraturan perundang-undangan; opini yang diberikan adalah Wajar Dengan Pengecualian (WDP).
Pada saat yang sama, BPK Riau juga menyerahkan LHP LKPD 2025 kepada 12 pemerintah daerah di Provinsi Riau. Dalam rangkaian tersebut, Kabupaten Rokan Hilir, Kabupaten Kepulauan Meranti, dan Kota Pekanbaru memperoleh opini WDP karena terdapat permasalahan spesifik pada beberapa akun laporan keuangan.
Hal ini menunjukkan bahwa pemahaman akuntansi bukan hanya kebutuhan administratif, tetapi merupakan bagian penting dari upaya meningkatkan kualitas pertanggungjawaban keuangan pemerintah daerah.
Perlu dipahami pula bahwa opini pemeriksaan bukan sekadar indikator ada atau tidaknya kesalahan. Pemeriksaan menilai kewajaran penyajian laporan berdasarkan kriteria pemeriksaan yang berlaku, sehingga pemerintah daerah tetap perlu memperhatikan kepatuhan, pengendalian internal, dan kualitas data secara menyeluruh.
Strategi Meningkatkan Kualitas Laporan Keuangan Pemerintah Daerah
Pemerintah daerah dapat melakukan beberapa strategi berikut:
- Meningkatkan kompetensi SDM melalui bimtek dan pelatihan berkelanjutan.
- Memperkuat rekonsiliasi antara data keuangan dan dokumen sumber.
- Melakukan inventarisasi aset secara berkala.
- Memperkuat pengendalian internal.
- Meningkatkan kualitas dokumentasi transaksi.
- Melakukan review internal sebelum laporan disampaikan.
- Meningkatkan koordinasi antar-SKPD.
- Mengoptimalkan sistem informasi keuangan.
- Melakukan evaluasi terhadap temuan pemeriksaan sebelumnya.
- Memastikan tindak lanjut hasil pemeriksaan dilakukan secara terukur.
Strategi tersebut akan lebih efektif apabila didukung oleh pimpinan dan dilaksanakan secara konsisten oleh seluruh perangkat daerah.
Hubungan dengan Pengelolaan Keuangan Daerah Secara Menyeluruh
Akuntansi merupakan salah satu bagian dari rangkaian pengelolaan keuangan daerah. Aparatur tidak cukup hanya memahami penyusunan laporan keuangan, tetapi juga perlu memahami bagaimana data tersebut berasal dari proses APBD.
Untuk memperluas pemahaman mengenai pengelolaan APBD, penatausahaan, akuntansi, dan pertanggungjawaban, pemerintah daerah dapat mempelajari Bimtek Keuangan Daerah: Panduan Lengkap Pengelolaan APBD, Penatausahaan, Akuntansi, dan Pertanggungjawaban Pemerintah Daerah.
Dengan pemahaman yang terintegrasi, aparatur dapat melihat hubungan antara perencanaan, penganggaran, pelaksanaan, penatausahaan, akuntansi, pelaporan, hingga pertanggungjawaban.
Indikator Keberhasilan Bimtek Akuntansi Pemerintah Daerah
Keberhasilan pelatihan dapat diukur melalui beberapa indikator.
| Indikator | Hasil yang Diharapkan |
|---|---|
| Pemahaman SAP | Peserta memahami prinsip SAP |
| Pemahaman akrual | Peserta mampu membedakan transaksi berbasis kas dan akrual |
| Pencatatan | Peserta mampu memahami jurnal transaksi |
| Rekonsiliasi | Peserta mampu mengidentifikasi selisih data |
| Pelaporan | Peserta memahami struktur LKPD |
| Aset | Peserta memahami hubungan data aset dengan laporan |
| CaLK | Peserta memahami pentingnya pengungkapan |
| Pemeriksaan | Peserta lebih siap menghadapi proses review/pemeriksaan |
Dengan indikator tersebut, kegiatan tidak hanya berorientasi pada kehadiran peserta, tetapi juga pada peningkatan kompetensi yang dapat diterapkan di lingkungan kerja.
FAQ Bimtek Akuntansi dan Penyusunan Laporan Keuangan Pemerintah Daerah
1. Apa yang dimaksud dengan Bimtek Akuntansi Pemerintah Daerah?
Bimtek Akuntansi Pemerintah Daerah merupakan kegiatan pelatihan untuk meningkatkan kompetensi aparatur dalam memahami proses akuntansi pemerintahan, pencatatan transaksi, rekonsiliasi, dan penyusunan laporan keuangan daerah.
2. Apa saja laporan keuangan pemerintah daerah yang dipelajari?
Materi dapat mencakup Laporan Realisasi Anggaran, Laporan Perubahan Saldo Anggaran Lebih, Neraca, Laporan Operasional, Laporan Arus Kas, Laporan Perubahan Ekuitas, serta Catatan atas Laporan Keuangan.
3. Siapa yang perlu mengikuti bimtek ini?
Peserta dapat berasal dari BPKAD/BKAD, SKPD, bendahara, PPK-SKPD, pengelola akuntansi, pengurus barang, Inspektorat, pejabat pengelola keuangan, dan aparatur lain yang berkaitan dengan pengelolaan APBD.
4. Mengapa rekonsiliasi penting dalam penyusunan LKPD?
Rekonsiliasi diperlukan untuk memastikan kesesuaian data dari berbagai sumber dan membantu mengidentifikasi perbedaan sebelum laporan keuangan disusun dan disampaikan.
Kesimpulan
Bimtek Akuntansi dan Penyusunan Laporan Keuangan Pemerintah Daerah merupakan salah satu upaya strategis untuk meningkatkan kompetensi aparatur dalam menghasilkan informasi keuangan yang akurat, transparan, dan dapat dipertanggungjawabkan.
Akuntansi pemerintah daerah harus dipahami sebagai bagian dari keseluruhan siklus pengelolaan keuangan daerah. Proses tersebut dimulai dari perencanaan dan penganggaran, pelaksanaan APBD, penatausahaan, pencatatan transaksi, pengelolaan aset, rekonsiliasi, penyusunan laporan, konsolidasi, hingga pertanggungjawaban.
Dengan mengacu pada regulasi yang berlaku, termasuk PP Nomor 71 Tahun 2010, PP Nomor 12 Tahun 2019, dan Permendagri Nomor 77 Tahun 2020, aparatur dapat membangun pemahaman yang lebih baik mengenai sistem akuntansi dan pelaporan keuangan pemerintah daerah.
Kualitas laporan keuangan pada akhirnya sangat bergantung pada kualitas SDM, ketertiban administrasi, ketepatan pencatatan, pengelolaan aset, rekonsiliasi, pengendalian internal, serta konsistensi penerapan kebijakan akuntansi.
Tingkatkan kompetensi aparatur dalam akuntansi pemerintahan dan penyusunan LKPD. Ikuti Bimtek Akuntansi dan Penyusunan Laporan Keuangan Pemerintah Daerah untuk memperkuat kualitas pengelolaan keuangan, pelaporan, dan pertanggungjawaban APBD.