Materi Bimtek
Bimtek Laporan Keuangan Pemerintah Daerah melalui SIPD RI: Jenis dan Tahapan Penyusunan

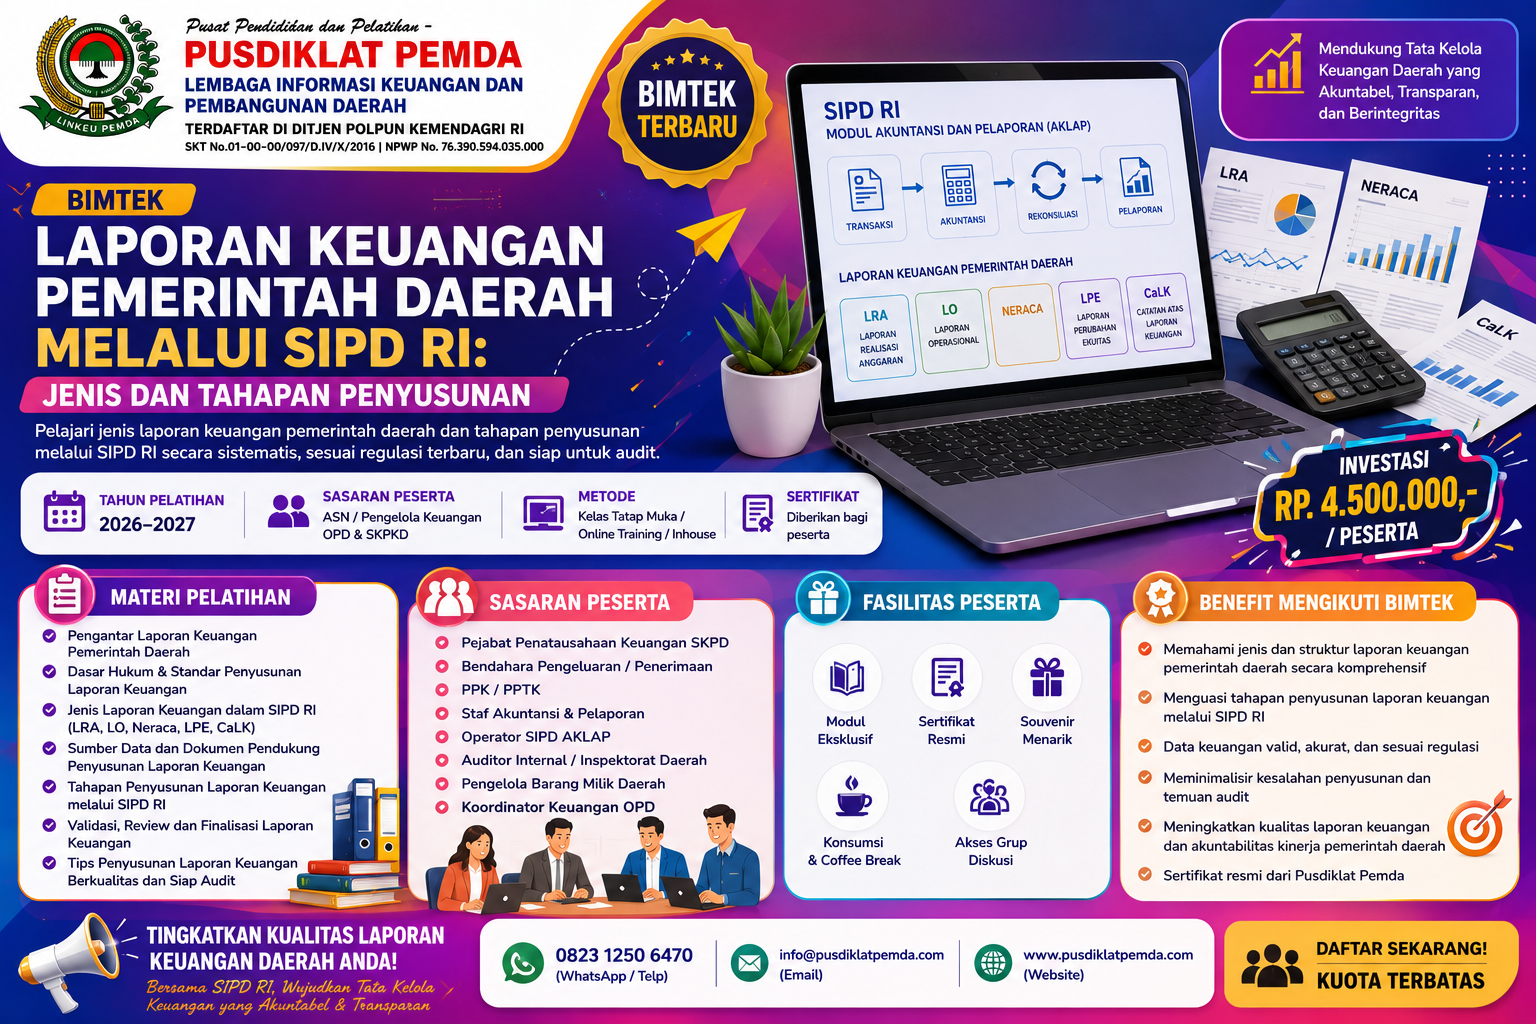
Pengelolaan keuangan pemerintah daerah membutuhkan sistem pencatatan dan pelaporan yang tertib agar seluruh transaksi yang terjadi selama satu periode anggaran dapat dipertanggungjawabkan dengan baik. Laporan keuangan pemerintah daerah menjadi salah satu bentuk pertanggungjawaban pemerintah daerah atas pengelolaan keuangan dan pelaksanaan APBD.
Dalam perkembangan digitalisasi pemerintahan, proses pengelolaan keuangan daerah semakin didukung oleh sistem informasi terintegrasi. Salah satu sistem yang digunakan adalah Sistem Informasi Pemerintahan Daerah Republik Indonesia atau SIPD RI.
SIPD RI membantu mengintegrasikan berbagai proses pemerintahan daerah, termasuk proses yang berkaitan dengan pengelolaan keuangan. Dalam konteks akuntansi dan pelaporan, data transaksi yang berasal dari tahapan sebelumnya perlu diolah, diverifikasi, direkonsiliasi, dan kemudian digunakan sebagai dasar penyusunan laporan keuangan.
Karena itu, pemahaman mengenai laporan keuangan pemerintah daerah melalui SIPD RI tidak hanya berkaitan dengan cara menggunakan aplikasi. Aparatur juga perlu memahami prinsip akuntansi pemerintahan, alur transaksi, jurnal, rekonsiliasi, penyesuaian, hingga proses penyusunan laporan.
Bagi aparatur yang ingin mempelajari proses tersebut secara lebih mendalam, materi Bimtek SIPD RI Modul Akuntansi dan Pelaporan (AKLAP) 2026–2027: Panduan Lengkap Pengelolaan Akuntansi dan Pelaporan Keuangan Daerah dapat menjadi referensi untuk meningkatkan kompetensi dalam pengelolaan akuntansi dan pelaporan berbasis SIPD RI.
Apa Itu Laporan Keuangan Pemerintah Daerah?
Laporan keuangan pemerintah daerah merupakan laporan yang menyajikan informasi mengenai posisi keuangan, realisasi anggaran, aktivitas operasional, arus kas, perubahan ekuitas, serta informasi lainnya yang diperlukan dalam rangka pertanggungjawaban pengelolaan keuangan daerah.
Laporan tersebut disusun berdasarkan standar akuntansi pemerintahan dan kebijakan akuntansi pemerintah daerah.
Dalam penyusunannya, data tidak muncul secara tiba-tiba. Laporan merupakan hasil dari rangkaian proses yang dimulai dari transaksi hingga pengolahan data akuntansi.
Secara sederhana, alurnya dapat digambarkan:
Transaksi → Penatausahaan → Jurnal → Buku Besar → Rekonsiliasi → Penyesuaian → Laporan Keuangan
Artinya, kualitas laporan sangat dipengaruhi oleh kualitas data pada setiap tahapan.
Dasar Penyusunan Laporan Keuangan Pemerintah Daerah
Penyusunan laporan keuangan pemerintah daerah perlu mengacu pada regulasi dan standar yang berlaku.
Salah satu dasar utama adalah Peraturan Pemerintah Nomor 71 Tahun 2010 tentang Standar Akuntansi Pemerintahan.
Standar Akuntansi Pemerintahan atau SAP menjadi pedoman dalam pengakuan, pengukuran, penyajian, dan pengungkapan transaksi keuangan pemerintah.
Dokumen resmi mengenai PP Nomor 71 Tahun 2010 tentang Standar Akuntansi Pemerintahan dapat digunakan sebagai salah satu rujukan dalam memahami dasar penyusunan laporan keuangan pemerintah.
Selain SAP, pemerintah daerah juga perlu memperhatikan ketentuan pengelolaan keuangan daerah serta kebijakan akuntansi pemerintah daerah masing-masing.
Peran SIPD RI dalam Penyusunan Laporan Keuangan
SIPD RI berperan sebagai bagian dari ekosistem digital pengelolaan pemerintahan daerah. Dalam konteks keuangan, sistem mendukung pengelolaan data yang berkaitan dengan berbagai tahapan pengelolaan APBD.
Penggunaan sistem terintegrasi memberikan sejumlah manfaat, antara lain:
- Mengurangi pencatatan data secara berulang;
- Meningkatkan keterhubungan antarproses;
- Mempermudah penelusuran data;
- Mendukung konsistensi informasi;
- Membantu proses rekonsiliasi;
- Mempermudah penyusunan laporan;
- Mendukung pengawasan dan pengendalian.
Namun, sistem informasi bukan pengganti proses pengendalian. Data tetap perlu diperiksa oleh aparatur yang berwenang.
Pengguna perlu memastikan bahwa data yang diproses dalam sistem berasal dari transaksi yang sah, telah melalui prosedur yang benar, dan sesuai dengan dokumen pendukung.
Jenis Laporan Keuangan Pemerintah Daerah
Berdasarkan Standar Akuntansi Pemerintahan, laporan keuangan pemerintah daerah terdiri atas beberapa komponen utama.
Laporan Realisasi Anggaran
Laporan Realisasi Anggaran atau LRA menyajikan informasi mengenai realisasi pendapatan-LRA, belanja, transfer, surplus/defisit-LRA, penerimaan pembiayaan, pengeluaran pembiayaan, serta pembiayaan neto dibandingkan dengan anggaran.
LRA penting untuk melihat bagaimana pelaksanaan anggaran berlangsung selama periode tertentu.
Informasi dalam LRA dapat digunakan untuk mengevaluasi:
- Realisasi pendapatan;
- Tingkat penyerapan belanja;
- Realisasi transfer;
- Pembiayaan;
- Selisih antara anggaran dan realisasi.
Laporan Perubahan Saldo Anggaran Lebih
Laporan Perubahan Saldo Anggaran Lebih atau LPSAL menyajikan perubahan Saldo Anggaran Lebih dari satu periode ke periode berikutnya.
Laporan ini membantu menjelaskan perubahan saldo anggaran yang tersedia pada pemerintah daerah.
Neraca
Neraca menunjukkan posisi keuangan pemerintah daerah pada tanggal tertentu.
Komponen utama neraca meliputi:
- Aset;
- Kewajiban;
- Ekuitas.
Data neraca membutuhkan proses rekonsiliasi yang baik, khususnya untuk akun seperti kas, piutang, persediaan, aset tetap, kewajiban, dan ekuitas.
Laporan Operasional
Laporan Operasional atau LO menyajikan informasi mengenai pendapatan-LO, beban, surplus/defisit dari kegiatan operasional, kegiatan nonoperasional, serta surplus/defisit-LO.
LO menggunakan perspektif akrual sehingga pengguna perlu memahami perbedaan antara informasi berbasis akrual dengan informasi realisasi anggaran.
Laporan Arus Kas
Laporan Arus Kas atau LAK menyajikan informasi mengenai arus masuk dan arus keluar kas selama periode tertentu.
LAK dapat memberikan informasi mengenai aktivitas:
- Operasi;
- Investasi;
- Pendanaan;
- Transitoris.
Data kas perlu direkonsiliasi secara hati-hati karena berkaitan dengan berbagai transaksi penerimaan dan pengeluaran.
Laporan Perubahan Ekuitas
Laporan Perubahan Ekuitas atau LPE menjelaskan perubahan ekuitas pemerintah daerah selama periode tertentu.
Informasi tersebut berkaitan dengan kondisi awal ekuitas, surplus atau defisit, koreksi, dan perubahan lainnya sesuai ketentuan akuntansi.
Catatan atas Laporan Keuangan
Catatan atas Laporan Keuangan atau CaLK memberikan penjelasan lebih rinci mengenai angka dan informasi yang terdapat dalam laporan keuangan.
CaLK dapat menjelaskan:
- Kebijakan akuntansi;
- Penjelasan pos laporan keuangan;
- Informasi penting lainnya;
- Kondisi tertentu yang memerlukan pengungkapan.
Ringkasan Jenis Laporan Keuangan Daerah
Agar lebih mudah dipahami, berikut ringkasannya:
| Jenis Laporan | Fokus Informasi |
|---|---|
| LRA | Anggaran dan realisasi |
| LPSAL | Perubahan Saldo Anggaran Lebih |
| Neraca | Aset, kewajiban, dan ekuitas |
| LO | Pendapatan-LO dan beban |
| LAK | Arus masuk dan keluar kas |
| LPE | Perubahan ekuitas |
| CaLK | Penjelasan dan pengungkapan |
Ketujuh komponen tersebut saling berkaitan sehingga penyusunan laporan tidak dapat dilakukan secara terpisah tanpa memperhatikan hubungan antar-data.
Tahapan Penyusunan Laporan Keuangan Pemerintah Daerah
Penyusunan laporan keuangan membutuhkan tahapan yang sistematis. Secara umum, prosesnya dapat dijelaskan sebagai berikut.
1. Mengumpulkan Data Transaksi
Tahap pertama adalah memastikan seluruh transaksi selama periode pelaporan telah tersedia.
Transaksi dapat meliputi:
- Pendapatan;
- Belanja;
- Transfer;
- Pembiayaan;
- Penerimaan kas;
- Pengeluaran kas;
- Aset;
- Kewajiban;
- Piutang;
- Persediaan;
- Transaksi nonkas.
Kelengkapan data transaksi sangat penting karena laporan keuangan hanya dapat menggambarkan kondisi yang sebenarnya apabila transaksi telah tercatat secara memadai.
2. Memeriksa Dokumen Sumber
Setiap transaksi perlu didukung dengan dokumen sesuai ketentuan.
Dokumen sumber menjadi dasar untuk memastikan:
- Transaksi benar-benar terjadi;
- Nilai transaksi sesuai;
- Tanggal transaksi tepat;
- Pihak terkait jelas;
- Akun yang digunakan dapat ditelusuri.
3. Melakukan Pencatatan Akuntansi
Data transaksi kemudian diproses ke dalam pencatatan akuntansi.
Pada tahap ini, pengguna perlu memahami:
- Akun;
- Debit dan kredit;
- Basis akuntansi;
- Pengakuan transaksi;
- Pengukuran;
- Penyajian.
Pencatatan akuntansi yang tepat akan mendukung proses berikutnya.
4. Melakukan Posting dan Pengelompokan Data
Transaksi yang telah dicatat perlu dikelompokkan berdasarkan akun untuk menghasilkan informasi yang dapat digunakan dalam proses penyusunan laporan.
Pengelompokan ini membantu pengguna melihat pergerakan dan saldo masing-masing akun.
5. Melakukan Rekonsiliasi
Rekonsiliasi merupakan tahapan penting sebelum laporan disusun.
Data perlu dibandingkan antara sumber-sumber yang relevan.
Contohnya:
Data penatausahaan ↔ Data akuntansi
Jurnal ↔ Buku besar
Data kas ↔ Rekening koran
Data aset ↔ Catatan aset
Jika terdapat selisih, penyebabnya harus ditelusuri dan diselesaikan sesuai prosedur.
6. Melakukan Jurnal Penyesuaian
Tidak semua informasi dapat langsung diperoleh dari transaksi rutin.
Pada akhir periode dapat diperlukan jurnal penyesuaian untuk memastikan informasi akuntansi mencerminkan kondisi yang tepat.
Penyesuaian dapat berkaitan dengan:
- Penyusutan;
- Persediaan;
- Piutang;
- Pendapatan yang masih harus diterima;
- Beban yang masih harus dibayar;
- Kewajiban;
- Koreksi;
- Transaksi nonkas lainnya.
7. Menyusun Saldo Akun
Setelah transaksi dan penyesuaian diproses, saldo akun perlu diperiksa.
Pemeriksaan dapat mencakup:
- Saldo debit;
- Saldo kredit;
- Saldo awal;
- Mutasi;
- Saldo akhir.
Saldo akun menjadi dasar untuk menghasilkan informasi laporan keuangan.
8. Menyusun Laporan Keuangan
Data yang telah diverifikasi kemudian digunakan dalam penyusunan laporan keuangan.
Pada tahap ini, hubungan antar-laporan harus diperhatikan.
Misalnya, informasi kas dalam Neraca dan LAK perlu konsisten dengan data transaksi yang mendasarinya.
9. Melakukan Review
Laporan yang telah disusun tidak sebaiknya langsung dianggap final.
Review perlu dilakukan untuk memastikan:
- Kelengkapan;
- Ketepatan angka;
- Konsistensi antar-laporan;
- Kesesuaian periode;
- Kesesuaian akun;
- Kesesuaian dengan dokumen sumber;
- Kecukupan pengungkapan.
10. Finalisasi dan Pertanggungjawaban
Setelah proses pemeriksaan selesai, laporan dapat difinalisasi sesuai prosedur yang berlaku.
Laporan tersebut menjadi bagian dari pertanggungjawaban pemerintah daerah atas pengelolaan keuangan.
Peran Modul AKLAP dalam Penyusunan Laporan
Modul Akuntansi dan Pelaporan atau AKLAP memiliki hubungan erat dengan proses penyusunan laporan keuangan.
Pengguna perlu memahami bahwa AKLAP tidak hanya berkaitan dengan pencetakan laporan, tetapi juga dengan proses pengolahan data akuntansi.
Secara konseptual, alurnya dapat digambarkan:
Transaksi → Jurnal → Buku Besar → Penyesuaian → Rekonsiliasi → Saldo Akun → Laporan Keuangan
Kesalahan pada tahap awal dapat berdampak pada hasil akhir.
Karena itu, penguasaan Modul AKLAP sebaiknya disertai dengan pemahaman mengenai konsep akuntansi pemerintahan.
Hubungan antara SIPD RI dan Akuntansi Pemerintah Daerah
SIPD RI membantu mengintegrasikan proses pengelolaan pemerintahan daerah, tetapi prinsip akuntansi tetap menjadi dasar dalam pengolahan informasi keuangan.
Pengguna perlu memahami bahwa sistem merupakan alat bantu.
Kualitas laporan tetap bergantung pada:
- Kualitas transaksi;
- Kelengkapan dokumen;
- Ketepatan pencatatan;
- Kompetensi SDM;
- Pengendalian internal;
- Rekonsiliasi;
- Review;
- Kepatuhan terhadap regulasi.
Oleh karena itu, digitalisasi harus diikuti peningkatan kapasitas aparatur.
Pentingnya Rekonsiliasi Sebelum Laporan Disusun
Salah satu kesalahan yang perlu dihindari adalah menyusun laporan tanpa melakukan rekonsiliasi secara memadai.
Rekonsiliasi membantu menemukan:
- Transaksi yang belum tercatat;
- Transaksi ganda;
- Kesalahan nominal;
- Kesalahan akun;
- Kesalahan periode;
- Perbedaan saldo;
- Data aset yang belum sesuai;
- Data kewajiban yang belum diperbarui.
Dengan rekonsiliasi, permasalahan dapat diketahui sebelum laporan digunakan untuk proses pertanggungjawaban.
Kesalahan yang Sering Terjadi dalam Penyusunan Laporan
Beberapa permasalahan yang perlu diantisipasi antara lain:
Data Transaksi Belum Lengkap
Jika transaksi belum seluruhnya tercatat, laporan tidak dapat menggambarkan kondisi keuangan secara lengkap.
Kesalahan Klasifikasi Akun
Transaksi yang dicatat pada akun yang salah dapat menyebabkan penyajian laporan tidak tepat.
Perbedaan Periode
Transaksi yang masuk pada periode berbeda dapat memengaruhi nilai laporan.
Belum Melakukan Penyesuaian
Beberapa informasi memerlukan penyesuaian sebelum laporan disusun.
Data Antarunit Tidak Konsisten
Perbedaan antara data SKPD dan data tingkat pemerintah daerah dapat menimbulkan selisih.
Rekonsiliasi Tidak Rutin
Jika rekonsiliasi hanya dilakukan menjelang akhir tahun, jumlah permasalahan yang harus diselesaikan dapat menjadi lebih besar.
Checklist Persiapan Penyusunan Laporan Keuangan
Berikut checklist sederhana yang dapat digunakan:
| Pemeriksaan | Status |
| Seluruh transaksi telah diproses | ✓ |
| Data penerimaan telah diperiksa | ✓ |
| Data belanja telah diperiksa | ✓ |
| Data kas telah direkonsiliasi | ✓ |
| Data piutang telah diperiksa | ✓ |
| Data persediaan telah diperiksa | ✓ |
| Data aset telah direkonsiliasi | ✓ |
| Data kewajiban telah diperiksa | ✓ |
| Jurnal telah direview | ✓ |
| Penyesuaian telah diproses | ✓ |
| Saldo akun telah diverifikasi | ✓ |
| Laporan antarperiode telah dibandingkan | ✓ |
| CaLK telah diperiksa | ✓ |
Checklist tersebut dapat dikembangkan sesuai kebutuhan pemerintah daerah.
Tips Meningkatkan Kualitas Laporan Keuangan melalui SIPD RI
Pemerintah daerah dapat menerapkan beberapa strategi untuk meningkatkan kualitas pelaporan.
1. Tingkatkan Kompetensi SDM
Operator dan pengelola keuangan perlu memahami aplikasi sekaligus prinsip akuntansi.
2. Lakukan Rekonsiliasi Berkala
Jangan menunggu akhir periode untuk menemukan kesalahan.
3. Gunakan Dokumen Sumber
Setiap pencatatan harus dapat ditelusuri.
4. Perkuat Koordinasi
Bidang akuntansi, perbendaharaan, aset, anggaran, dan SKPD perlu bekerja secara terkoordinasi.
5. Dokumentasikan Koreksi
Setiap koreksi perlu memiliki dasar dan dokumentasi yang jelas.
6. Lakukan Review Berlapis
Data perlu diperiksa pada tingkat yang sesuai dengan kewenangan masing-masing.
7. Ikuti Perkembangan SIPD RI
Perubahan sistem dan prosedur membutuhkan pembaruan pengetahuan pengguna.
Peran Bimtek dalam Meningkatkan Kompetensi Pelaporan SIPD RI
Bimtek dapat menjadi sarana untuk membantu aparatur memahami proses penyusunan laporan keuangan secara lebih praktis.
Materi yang ideal tidak hanya membahas menu aplikasi, tetapi juga menghubungkan teori dengan praktik.
Materi dapat mencakup:
- Kebijakan akuntansi pemerintah daerah;
- Pengenalan SIPD RI;
- Modul AKLAP;
- Pencatatan jurnal;
- Buku besar;
- Rekonsiliasi;
- Jurnal penyesuaian;
- Penyusunan laporan;
- Analisis laporan;
- Studi kasus;
- Simulasi.
Dengan pendekatan tersebut, peserta dapat memahami alur dari transaksi hingga laporan.
Siapa yang Perlu Mengikuti Bimtek Laporan Keuangan melalui SIPD RI?
Pelatihan ini dapat ditujukan kepada aparatur yang memiliki tugas berkaitan dengan pengelolaan keuangan daerah, seperti:
- BPKAD/BKAD;
- PPKD;
- PPK-SKPD;
- Pejabat Penatausahaan Keuangan;
- Pengelola akuntansi;
- Pengelola pelaporan;
- Bendahara;
- Operator SIPD RI;
- Pengelola aset;
- Staf keuangan SKPD/OPD;
- Bidang perbendaharaan;
- Bidang akuntansi;
- Aparatur yang menangani laporan keuangan.
Manfaat Mengikuti Bimtek Laporan Keuangan Pemerintah Daerah melalui SIPD RI
Dengan mengikuti pelatihan yang terstruktur, peserta diharapkan mampu:
- Memahami konsep laporan keuangan pemerintah daerah.
- Mengenali tujuh komponen laporan keuangan.
- Memahami tahapan penyusunan laporan.
- Memahami hubungan transaksi dengan jurnal.
- Memahami fungsi Modul AKLAP.
- Melakukan rekonsiliasi data.
- Menemukan dan menelusuri selisih.
- Memahami jurnal penyesuaian.
- Melakukan pemeriksaan laporan.
- Meningkatkan kualitas data keuangan daerah.
Sumber Resmi Pemerintah
Untuk memperoleh informasi yang dapat dipertanggungjawabkan, aparatur sebaiknya menggunakan sumber resmi pemerintah.
Informasi mengenai SIPD RI dapat diakses melalui SIPD RI Kementerian Dalam Negeri.
Informasi mengenai kebijakan keuangan daerah dan Standar Akuntansi Pemerintahan dapat dipelajari melalui Direktorat Jenderal Perimbangan Keuangan Kementerian Keuangan.
Sementara itu, dokumen resmi mengenai standar akuntansi dapat merujuk pada Peraturan Pemerintah Nomor 71 Tahun 2010 tentang Standar Akuntansi Pemerintahan.
Penggunaan sumber resmi sangat penting agar aparatur memperoleh pemahaman berdasarkan regulasi yang berlaku, bukan hanya berdasarkan informasi yang beredar di internet.
FAQ Laporan Keuangan Pemerintah Daerah melalui SIPD RI
Apa saja jenis laporan keuangan pemerintah daerah?
Laporan keuangan pemerintah daerah terdiri atas Laporan Realisasi Anggaran, Laporan Perubahan Saldo Anggaran Lebih, Neraca, Laporan Operasional, Laporan Arus Kas, Laporan Perubahan Ekuitas, dan Catatan atas Laporan Keuangan.
Apa peran SIPD RI dalam penyusunan laporan keuangan?
SIPD RI mendukung proses pengelolaan dan pengolahan data pemerintahan daerah secara terintegrasi. Dalam konteks keuangan, data dari proses pengelolaan keuangan dapat digunakan dalam proses akuntansi dan pelaporan sesuai mekanisme yang berlaku.
Mengapa rekonsiliasi penting sebelum laporan disusun?
Rekonsiliasi membantu memastikan data dari berbagai sumber telah sesuai. Proses ini dapat menemukan perbedaan nominal, akun, periode, transaksi, saldo, maupun data lainnya sebelum digunakan dalam laporan keuangan.
Siapa yang sebaiknya mengikuti Bimtek Laporan Keuangan melalui SIPD RI?
Bimtek relevan bagi BPKAD/BKAD, PPKD, PPK-SKPD, pengelola akuntansi, pengelola pelaporan, bendahara, operator SIPD RI, pengelola aset, dan aparatur SKPD/OPD yang terlibat dalam pengelolaan keuangan daerah.
Kesimpulan
Bimtek Laporan Keuangan Pemerintah Daerah melalui SIPD RI menjadi salah satu upaya untuk meningkatkan kompetensi aparatur dalam memahami proses akuntansi dan pelaporan keuangan berbasis sistem informasi.
Laporan keuangan pemerintah daerah tidak hanya merupakan hasil akhir dari penggunaan aplikasi. Di balik setiap laporan terdapat rangkaian proses yang dimulai dari transaksi, dokumen sumber, penatausahaan, pencatatan jurnal, pengelompokan akun, rekonsiliasi, penyesuaian, hingga review dan finalisasi.
Tujuh komponen laporan keuangan, yaitu LRA, LPSAL, Neraca, LO, LAK, LPE, dan CaLK, memiliki fungsi masing-masing tetapi saling berkaitan. Karena itu, kualitas setiap laporan sangat dipengaruhi oleh ketepatan data yang mendasarinya.
Penggunaan SIPD RI dapat membantu proses pengelolaan data menjadi lebih terintegrasi. Namun, keberhasilan implementasinya tetap membutuhkan SDM yang kompeten, prosedur yang jelas, rekonsiliasi yang konsisten, pengendalian internal, serta pemahaman terhadap Standar Akuntansi Pemerintahan.
Dengan meningkatkan kompetensi melalui Bimtek, aparatur diharapkan tidak hanya mampu mengoperasikan Modul AKLAP, tetapi juga mampu memahami alur akuntansi, menemukan perbedaan data, melakukan rekonsiliasi, menyusun laporan, serta menganalisis informasi keuangan yang dihasilkan.
Pada akhirnya, penguasaan laporan keuangan pemerintah daerah melalui SIPD RI dapat membantu pemerintah daerah mewujudkan pengelolaan keuangan yang lebih tertib, transparan, akurat, efektif, dan akuntabel.
Daftar sekarang dan jadwalkan pelatihan terbaik untuk instansi Anda!
📱 WhatsApp / Telp : 0823 1250 6470
📧 Email : info@pusdiklatpemda.com
🌐 Website : www.pusdiklatpemda.com


