Materi Bimtek
Bimtek Cara Menggunakan Modul AKLAP SIPD RI: Panduan Akuntansi dan Pelaporan Keuangan Daerah

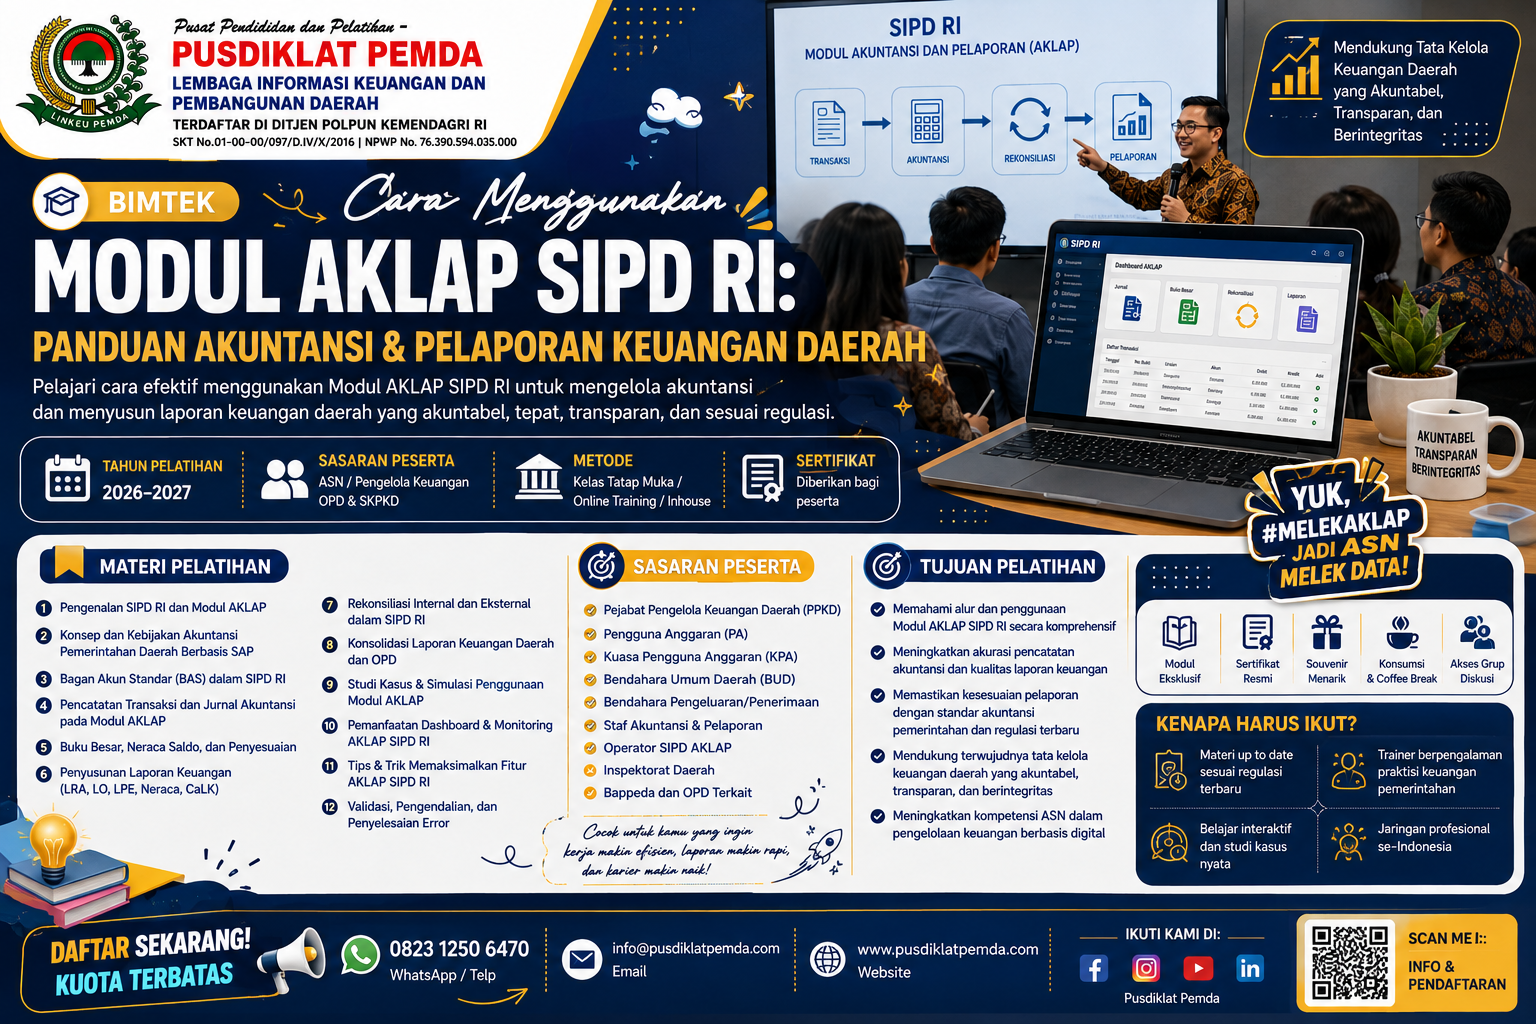
Perkembangan sistem pemerintahan berbasis digital mendorong pemerintah daerah untuk meningkatkan kualitas pengelolaan keuangan melalui sistem informasi yang terintegrasi. Salah satu sistem yang menjadi bagian penting dalam pengelolaan pemerintahan daerah adalah Sistem Informasi Pemerintahan Daerah atau SIPD RI.
Dalam pelaksanaan pengelolaan keuangan daerah, proses akuntansi dan pelaporan menjadi tahapan yang sangat penting karena berkaitan langsung dengan penyusunan laporan pertanggungjawaban pemerintah daerah. Data yang berasal dari proses perencanaan, penganggaran, pelaksanaan, hingga penatausahaan perlu diproses secara tepat agar dapat menghasilkan informasi keuangan yang akurat, konsisten, dan dapat dipertanggungjawabkan.
Salah satu bagian yang perlu dipahami oleh aparatur pengelola keuangan daerah adalah Modul Akuntansi dan Pelaporan atau AKLAP pada SIPD RI. Modul ini berkaitan dengan proses pencatatan, pengolahan, pengakuan, rekonsiliasi, serta penyusunan informasi akuntansi dan laporan keuangan pemerintah daerah.
Pemerintah daerah perlu memastikan bahwa aparatur yang terlibat dalam pengelolaan keuangan memahami bukan hanya cara melakukan input pada aplikasi, tetapi juga memahami konsep akuntansi yang mendasari setiap transaksi. Dengan demikian, penggunaan SIPD RI tidak sekadar menjadi aktivitas administratif, tetapi benar-benar mendukung terciptanya tata kelola keuangan daerah yang transparan dan akuntabel.
Bagi aparatur yang ingin memperdalam pemahaman secara menyeluruh, informasi mengenai Bimtek SIPD RI Modul Akuntansi dan Pelaporan (AKLAP) 2026–2027: Panduan Lengkap Pengelolaan Akuntansi dan Pelaporan Keuangan Daerah dapat menjadi referensi untuk memahami ruang lingkup pelatihan dan pengembangan kompetensi terkait SIPD RI.
Apa Itu Modul AKLAP SIPD RI?
AKLAP merupakan modul yang digunakan dalam proses akuntansi dan pelaporan keuangan daerah pada ekosistem SIPD RI. Secara umum, proses tersebut berkaitan dengan bagaimana data transaksi keuangan yang telah dilakukan dalam tahapan pengelolaan keuangan daerah diproses menjadi informasi akuntansi dan laporan keuangan.
Modul AKLAP perlu dipahami sebagai bagian dari rangkaian pengelolaan keuangan daerah. Artinya, keberhasilan proses akuntansi dan pelaporan tidak hanya ditentukan oleh operator AKLAP, tetapi juga dipengaruhi oleh kualitas data dari tahapan sebelumnya.
Data perencanaan dan penganggaran, penatausahaan, transaksi penerimaan dan pengeluaran, aset, kewajiban, serta transaksi lainnya dapat menjadi bagian dari informasi yang dibutuhkan dalam proses akuntansi.
Karena itu, penggunaan Modul AKLAP membutuhkan koordinasi antara berbagai pihak, antara lain:
- Pengguna Anggaran atau Kuasa Pengguna Anggaran;
- Pejabat Penatausahaan Keuangan SKPD;
- Bendahara Penerimaan;
- Bendahara Pengeluaran;
- Pejabat Pengelola Keuangan Daerah;
- Bidang akuntansi;
- Bidang anggaran;
- Bidang perbendaharaan;
- Operator SIPD RI;
- Pengelola aset;
- Tim penyusun laporan keuangan.
Dengan koordinasi tersebut, data yang diproses dalam sistem dapat lebih konsisten dan mendukung penyusunan laporan keuangan pemerintah daerah.
Mengapa Modul AKLAP SIPD RI Penting?
Akuntansi dan pelaporan merupakan bagian akhir dari rangkaian pengelolaan keuangan daerah yang memiliki peran strategis. Laporan keuangan tidak hanya digunakan sebagai dokumen pertanggungjawaban, tetapi juga dapat menjadi sumber informasi bagi pemerintah daerah dalam melakukan evaluasi dan pengambilan keputusan.
Direktorat Jenderal Perimbangan Keuangan menjelaskan bahwa sistem akuntansi pemerintah daerah mengacu pada Standar Akuntansi Pemerintahan dan menjadi dasar dalam menghasilkan laporan keuangan daerah.
Dengan adanya sistem informasi terintegrasi, proses pengelolaan data diharapkan menjadi lebih efektif. Namun, sistem aplikasi tetap membutuhkan sumber daya manusia yang memahami proses bisnis dan prinsip akuntansi pemerintahan.
Beberapa alasan Modul AKLAP penting untuk dikuasai adalah:
- Mendukung konsistensi data keuangan
Data yang digunakan untuk proses akuntansi perlu sesuai dengan data transaksi yang telah dilakukan. - Membantu proses pencatatan akuntansi
Transaksi perlu diproses berdasarkan jenis, akun, dan karakteristik transaksi yang sesuai. - Mendukung penyusunan laporan keuangan
Data akuntansi menjadi dasar untuk menghasilkan berbagai laporan keuangan pemerintah daerah. - Mempermudah proses rekonsiliasi
Perbedaan data dapat lebih mudah diidentifikasi apabila proses pencatatan dan pelaporan dilakukan secara sistematis. - Meningkatkan akuntabilitas
Data keuangan yang terdokumentasi dengan baik akan membantu proses pertanggungjawaban pengelolaan APBD.
Dasar Akuntansi dalam Penggunaan SIPD RI
Penggunaan aplikasi tidak dapat dipisahkan dari regulasi dan prinsip akuntansi pemerintahan. Aparatur perlu memahami dasar akuntansi sebelum melakukan proses pengolahan data melalui Modul AKLAP.
Salah satu regulasi penting adalah Peraturan Pemerintah Nomor 71 Tahun 2010 tentang Standar Akuntansi Pemerintahan. PP tersebut mengatur SAP berbasis akrual, termasuk prinsip pengakuan dan penyajian informasi keuangan pemerintah.
Informasi mengenai Standar Akuntansi Pemerintahan juga dapat dipelajari melalui dokumen resmi pemerintah pada Direktorat Jenderal Perimbangan Keuangan Kementerian Keuangan.
Dalam penerapannya, aparatur perlu memahami perbedaan antara transaksi yang memengaruhi anggaran dan transaksi yang memengaruhi posisi finansial pemerintah daerah.
Pemahaman tersebut penting karena satu transaksi dapat memiliki dampak yang berbeda terhadap laporan keuangan. Oleh sebab itu, operator tidak sebaiknya hanya berorientasi pada menu aplikasi, tetapi juga memahami alasan mengapa transaksi tersebut diproses dengan cara tertentu.
Tahapan Cara Menggunakan Modul AKLAP SIPD RI
Secara umum, penggunaan Modul AKLAP dapat dipahami melalui beberapa tahapan. Detail menu dan tampilan aplikasi dapat mengalami penyesuaian sesuai pengembangan sistem, konfigurasi pemerintah daerah, serta hak akses pengguna.
Namun, alur pemahaman yang dapat digunakan dalam pelatihan adalah sebagai berikut.
1. Memastikan Akses Pengguna
Langkah awal adalah memastikan pengguna telah memperoleh hak akses yang sesuai.
Hak akses menjadi penting karena setiap pengguna dapat memiliki kewenangan berbeda. Operator SKPD, pejabat pengelola keuangan, dan pengguna pada tingkat pemerintah daerah dapat memiliki fungsi yang berbeda dalam sistem.
Sebelum memulai proses, pastikan:
- Username dan password dapat digunakan;
- Profil pengguna telah sesuai;
- Peran atau role telah ditetapkan;
- Perangkat yang digunakan mendukung akses sistem;
- Data SKPD atau unit kerja telah sesuai;
- Tahun anggaran yang digunakan sudah benar.
Kesalahan pada tahap awal dapat menyebabkan pengguna tidak menemukan menu atau data yang seharusnya tersedia.
2. Memilih Tahun Anggaran dan Unit Kerja
Setelah berhasil masuk, pengguna perlu memastikan tahun anggaran dan unit kerja yang digunakan.
Hal ini sangat penting karena data akuntansi berkaitan dengan periode tertentu. Pengguna perlu berhati-hati agar tidak melakukan input atau proses pada tahun anggaran yang keliru.
Dalam praktiknya, verifikasi dapat dilakukan dengan mencocokkan:
- Tahun anggaran;
- Nama pemerintah daerah;
- Nama SKPD;
- Kode perangkat daerah;
- Program dan kegiatan;
- Sumber data transaksi.
3. Memeriksa Data Sumber
Sebelum masuk ke proses akuntansi, data sumber perlu diperiksa terlebih dahulu.
Data sumber dapat berkaitan dengan transaksi yang telah diproses melalui tahapan pengelolaan keuangan sebelumnya. Apabila data sumber belum lengkap atau terdapat ketidaksesuaian, proses akuntansi dapat menghasilkan informasi yang tidak sesuai.
Oleh sebab itu, pemeriksaan awal menjadi bagian penting dalam penggunaan Modul AKLAP.
4. Memahami Jurnal dan Transaksi
Salah satu kemampuan penting dalam penggunaan AKLAP adalah memahami bagaimana transaksi keuangan diterjemahkan menjadi pencatatan akuntansi.
Pengguna perlu mengetahui:
- Jenis transaksi;
- Tanggal transaksi;
- Nilai transaksi;
- Akun yang digunakan;
- Sumber transaksi;
- Dampak transaksi terhadap laporan;
- Dokumen pendukung.
Pemahaman jurnal sangat penting karena kesalahan dalam menentukan akun atau perlakuan transaksi dapat berdampak pada laporan keuangan.
5. Melakukan Verifikasi Data Akuntansi
Setelah transaksi masuk ke proses akuntansi, pengguna perlu melakukan verifikasi.
Verifikasi dilakukan untuk memastikan bahwa data yang tercatat sesuai dengan dokumen sumber dan transaksi yang sebenarnya terjadi.
Beberapa hal yang perlu diperiksa antara lain:
| Aspek Pemeriksaan | Hal yang Perlu Dicek |
|---|---|
| Identitas transaksi | Nomor dan tanggal transaksi |
| Nilai | Kesesuaian nominal |
| Akun | Kesesuaian akun akuntansi |
| SKPD | Kesesuaian perangkat daerah |
| Periode | Kesesuaian tahun/bulan transaksi |
| Dokumen | Kelengkapan dokumen pendukung |
| Jurnal | Kesesuaian debit dan kredit |
| Laporan | Dampak transaksi terhadap laporan |
Tahap verifikasi sebaiknya dilakukan secara rutin, bukan hanya menjelang penyusunan laporan tahunan.
Mengenal Proses Jurnal dalam AKLAP
Jurnal merupakan salah satu bagian penting dalam proses akuntansi. Setiap transaksi harus diterjemahkan ke dalam pencatatan yang sesuai dengan prinsip akuntansi pemerintahan.
Secara sederhana, jurnal menggambarkan hubungan antara akun yang menerima dampak transaksi dan akun yang menjadi lawannya.
Contoh sederhana:
Transaksi: Pemerintah daerah melakukan pembayaran atas suatu belanja sesuai dokumen yang sah.
Dalam proses akuntansi, transaksi tersebut perlu dianalisis terlebih dahulu untuk menentukan:
- Apa jenis transaksi?
- Akun apa yang terpengaruh?
- Apakah transaksi memengaruhi anggaran?
- Apakah transaksi memengaruhi beban?
- Apakah transaksi memengaruhi kas?
- Bagaimana transaksi tersebut disajikan dalam laporan?
Dengan demikian, penggunaan AKLAP bukan sekadar memilih menu dan menekan tombol simpan. Operator harus mampu memahami hubungan antara transaksi, jurnal, akun, dan laporan.
Proses Rekonsiliasi Data dalam SIPD RI
Rekonsiliasi menjadi salah satu tahap penting untuk menjaga konsistensi informasi keuangan.
Rekonsiliasi dilakukan dengan membandingkan data dari sumber yang berbeda untuk memastikan tidak terdapat perbedaan yang tidak dapat dijelaskan.
Contoh pemeriksaan dapat mencakup perbandingan:
- Data transaksi;
- Data penatausahaan;
- Data jurnal;
- Data buku besar;
- Data kas;
- Data aset;
- Data kewajiban;
- Data laporan keuangan.
Apabila terdapat selisih, pengguna perlu melakukan penelusuran terhadap sumber masalah.
Penyebab perbedaan dapat berasal dari:
- Kesalahan input;
- Data transaksi belum diproses;
- Transaksi tercatat lebih dari satu kali;
- Kesalahan periode;
- Kesalahan akun;
- Dokumen sumber belum lengkap;
- Perbedaan proses antara unit kerja.
Rekonsiliasi yang dilakukan secara berkala akan membantu mengurangi risiko kesalahan saat penyusunan laporan akhir periode.
Jenis Laporan Keuangan yang Perlu Dipahami
Dalam memahami AKLAP, aparatur juga perlu mengetahui laporan keuangan yang dihasilkan dalam sistem akuntansi pemerintah daerah.
Informasi pemerintah mengenai pelaporan keuangan daerah menjelaskan bahwa laporan keuangan pemerintah daerah disusun berdasarkan standar akuntansi pemerintahan.
Secara umum, komponen laporan keuangan pemerintah daerah meliputi:
- Laporan Realisasi Anggaran;
- Laporan Perubahan Saldo Anggaran Lebih;
- Neraca;
- Laporan Operasional;
- Laporan Arus Kas;
- Laporan Perubahan Ekuitas;
- Catatan atas Laporan Keuangan.
Masing-masing laporan memiliki fungsi berbeda.
| Laporan | Fungsi Utama |
| LRA | Menyajikan realisasi pendapatan, belanja, transfer, dan pembiayaan dibandingkan anggaran |
| LPSAL | Menjelaskan perubahan Saldo Anggaran Lebih |
| Neraca | Menunjukkan posisi aset, kewajiban, dan ekuitas |
| LO | Menyajikan pendapatan-LO, beban, dan surplus/defisit operasional |
| LAK | Menyajikan arus masuk dan keluar kas |
| LPE | Menjelaskan perubahan ekuitas |
| CaLK | Memberikan penjelasan dan informasi tambahan atas laporan keuangan |
Pemahaman terhadap fungsi setiap laporan akan membantu aparatur ketika melakukan analisis hasil pengolahan data dalam AKLAP.
Hubungan AKLAP dengan Penatausahaan Keuangan
Modul AKLAP tidak berdiri sendiri. Proses akuntansi memiliki hubungan erat dengan penatausahaan keuangan daerah.
Penatausahaan menghasilkan berbagai data transaksi yang kemudian menjadi bagian dari proses akuntansi. Karena itu, apabila terdapat kesalahan pada tahapan penatausahaan, dampaknya dapat berlanjut ke proses akuntansi dan pelaporan.
Direktorat Jenderal Perimbangan Keuangan menjelaskan bahwa bendahara penerimaan dan bendahara pengeluaran memiliki peran penting dalam penatausahaan, pembukuan, serta pertanggungjawaban transaksi keuangan pada SKPD.
Hubungan sederhananya dapat digambarkan sebagai berikut:
Perencanaan → Penganggaran → Penatausahaan → Transaksi → Akuntansi → Rekonsiliasi → Pelaporan → Pertanggungjawaban
Karena saling berkaitan, aparatur tidak seharusnya memahami AKLAP secara terpisah dari keseluruhan siklus pengelolaan keuangan daerah.
Kesalahan yang Sering Terjadi Saat Menggunakan AKLAP
Dalam pelaksanaan, beberapa permasalahan dapat muncul apabila pengguna belum memahami proses bisnis aplikasi dan prinsip akuntansi.
Beberapa kesalahan yang perlu dihindari antara lain:
Salah Memilih Periode
Pengguna dapat keliru memilih tahun atau periode transaksi. Kesalahan ini dapat menyebabkan data masuk ke periode yang tidak seharusnya.
Kesalahan Kode atau Akun
Kesalahan pemilihan akun dapat menyebabkan informasi yang dihasilkan tidak mencerminkan kondisi transaksi sebenarnya.
Data Belum Direkonsiliasi
Pengguna terkadang langsung berfokus pada laporan tanpa melakukan rekonsiliasi terlebih dahulu.
Mengabaikan Dokumen Sumber
Setiap pencatatan sebaiknya dapat ditelusuri kembali kepada dokumen pendukung yang sah.
Hanya Mengandalkan Operator
Pengelolaan akuntansi tidak seharusnya menjadi tanggung jawab operator aplikasi saja. Pejabat terkait perlu memahami data dan proses yang dilakukan.
Tidak Melakukan Pemeriksaan Berkala
Kesalahan kecil yang tidak segera diperbaiki dapat menjadi masalah lebih besar ketika masuk ke tahap pelaporan akhir periode.
Tips Efektif Menggunakan Modul AKLAP SIPD RI
Agar penggunaan Modul AKLAP berjalan lebih efektif, pemerintah daerah dapat menerapkan beberapa langkah berikut.
Pertama, pahami proses bisnis sebelum mempelajari menu aplikasi.
Operator akan lebih mudah menggunakan sistem apabila memahami alur transaksi dan proses akuntansi.
Kedua, lakukan pemeriksaan data secara berkala.
Jangan menunggu akhir tahun untuk melakukan pemeriksaan.
Ketiga, dokumentasikan setiap permasalahan.
Jika terdapat error atau perbedaan data, catat kronologi dan dokumen yang berkaitan.
Keempat, lakukan koordinasi antarbidang.
Akuntansi, perbendaharaan, anggaran, aset, dan SKPD perlu berkoordinasi apabila terjadi perbedaan data.
Kelima, tingkatkan kompetensi SDM.
Perubahan sistem dan kebutuhan pengelolaan keuangan digital membuat aparatur perlu terus memperbarui pengetahuan.
Peran Bimtek dalam Meningkatkan Kompetensi AKLAP
Pelatihan atau bimbingan teknis menjadi salah satu metode yang dapat digunakan untuk meningkatkan kemampuan aparatur dalam mengoperasikan Modul AKLAP.
Bimtek yang baik sebaiknya tidak hanya memberikan penjelasan mengenai menu aplikasi, tetapi juga menggabungkan materi regulasi, konsep akuntansi, alur transaksi, praktik aplikasi, rekonsiliasi, dan penyusunan laporan.
Materi pelatihan dapat mencakup:
| Materi | Kompetensi yang Diharapkan |
| Kebijakan akuntansi daerah | Memahami dasar penerapan akuntansi |
| Pengenalan SIPD RI | Memahami struktur dan alur sistem |
| Modul AKLAP | Mengenali fungsi dan proses dalam modul |
| Jurnal transaksi | Mampu memahami pencatatan transaksi |
| Rekonsiliasi | Mampu menemukan dan menelusuri selisih |
| Laporan keuangan | Memahami jenis dan fungsi laporan |
| Analisis laporan | Mampu membaca hasil pelaporan |
| Simulasi | Mampu menerapkan materi pada kasus |
Pelatihan dengan pendekatan praktik juga membantu peserta memahami bagaimana suatu transaksi bergerak dari dokumen sumber sampai menjadi informasi dalam laporan keuangan.
Siapa yang Perlu Mengikuti Bimtek AKLAP SIPD RI?
Pelatihan Modul AKLAP dapat ditujukan kepada berbagai aparatur yang berkaitan dengan pengelolaan keuangan daerah.
Peserta yang relevan antara lain:
- BPKAD/BKAD;
- Badan Pengelola Keuangan dan Aset Daerah;
- Inspektorat;
- PPKD;
- PPK-SKPD;
- Pejabat Penatausahaan Keuangan;
- Bendahara penerimaan;
- Bendahara pengeluaran;
- Operator SIPD RI;
- Pengelola akuntansi;
- Pengelola pelaporan;
- Pengelola aset daerah;
- Pejabat atau staf bidang anggaran;
- Pejabat atau staf bidang perbendaharaan;
- Aparatur SKPD/OPD yang terkait dengan pengelolaan keuangan.
Keterlibatan berbagai pihak tersebut penting karena proses akuntansi dan pelaporan merupakan hasil dari rangkaian transaksi yang melibatkan banyak unit kerja.
Manfaat Mengikuti Bimtek Cara Menggunakan Modul AKLAP SIPD RI
Dengan mengikuti pelatihan yang terstruktur, peserta diharapkan memperoleh manfaat yang lebih luas dibandingkan hanya mempelajari aplikasi secara mandiri.
Beberapa manfaatnya meliputi:
- Memahami konsep dasar akuntansi pemerintahan daerah.
- Memahami fungsi Modul AKLAP pada SIPD RI.
- Memahami hubungan antara penatausahaan dan akuntansi.
- Meningkatkan kemampuan melakukan pemeriksaan data.
- Memahami proses jurnal dan pencatatan transaksi.
- Meningkatkan kemampuan melakukan rekonsiliasi.
- Memahami struktur laporan keuangan daerah.
- Mengurangi risiko kesalahan dalam proses pelaporan.
- Meningkatkan koordinasi antarunit pengelola keuangan.
- Meningkatkan kesiapan aparatur menghadapi proses pertanggungjawaban keuangan.
Pentingnya Integrasi Data dalam Pelaporan Keuangan Daerah
Salah satu tujuan utama digitalisasi pengelolaan pemerintahan adalah menciptakan data yang lebih terintegrasi.
Data yang terintegrasi dapat membantu pemerintah daerah mengurangi pekerjaan berulang dan meningkatkan konsistensi informasi. Namun, integrasi sistem harus diikuti dengan kualitas data dan kompetensi pengguna.
Kajian terbaru dalam Jurnal Bina Praja mengenai optimalisasi sistem informasi keuangan daerah juga menunjukkan bahwa implementasi sistem informasi keuangan daerah membutuhkan perhatian terhadap kapasitas institusional dan pelaksanaan di tingkat pemerintah daerah.
Artinya, keberhasilan digitalisasi tidak hanya ditentukan oleh teknologi. Faktor manusia, proses kerja, koordinasi, regulasi, serta pengendalian internal tetap memiliki peran penting.
Perbedaan Memahami AKLAP dan Sekadar Mengoperasikan Aplikasi
Terdapat perbedaan antara operator yang hanya mengetahui cara menggunakan menu dengan aparatur yang memahami proses AKLAP secara menyeluruh.
Operator yang hanya berorientasi pada aplikasi mungkin dapat melakukan input tertentu, tetapi akan mengalami kesulitan ketika muncul kondisi yang tidak biasa.
Sebaliknya, aparatur yang memahami konsep akuntansi dapat menganalisis masalah dari sisi transaksi.
Contohnya, ketika terdapat perbedaan laporan, aparatur dapat menelusuri:
Transaksi → Dokumen Sumber → Jurnal → Buku Besar → Rekonsiliasi → Laporan
Pendekatan tersebut membuat proses penyelesaian masalah menjadi lebih sistematis.
Strategi Persiapan Sebelum Mengikuti Bimtek AKLAP
Agar pelatihan memberikan hasil maksimal, peserta dapat melakukan beberapa persiapan.
Persiapan Administratif
Pastikan peserta telah memiliki:
- Akun atau akses SIPD RI jika diperlukan;
- Data unit kerja;
- Data tahun anggaran;
- Dokumen transaksi yang relevan;
- Informasi terkait permasalahan yang selama ini ditemukan.
Persiapan Teknis
Peserta sebaiknya membawa contoh data atau kasus yang pernah ditemui dalam pekerjaan.
Dengan menggunakan kasus nyata, diskusi selama pelatihan dapat menjadi lebih relevan dan mudah diterapkan setelah peserta kembali ke unit kerja.
Persiapan Kompetensi
Peserta sebaiknya memahami istilah dasar seperti:
- Pendapatan;
- Belanja;
- Beban;
- Aset;
- Kewajiban;
- Ekuitas;
- Kas;
- Piutang;
- Persediaan;
- Jurnal;
- Buku besar;
- Rekonsiliasi;
- Laporan keuangan.
Sumber Informasi Resmi Pemerintah
Untuk memperoleh informasi dan regulasi yang berkaitan dengan sistem pemerintahan dan keuangan daerah, peserta dapat menggunakan sumber resmi pemerintah.
Salah satu portal yang dapat digunakan adalah SIPD RI Kementerian Dalam Negeri sebagai portal resmi SIPD RI.
Informasi mengenai sistem informasi dan pengelolaan keuangan daerah juga tersedia melalui Direktorat Jenderal Perimbangan Keuangan Kementerian Keuangan.
Untuk memahami kerangka Standar Akuntansi Pemerintahan, pengguna juga dapat merujuk pada Peraturan Pemerintah Nomor 71 Tahun 2010 tentang Standar Akuntansi Pemerintahan.
Penggunaan sumber resmi penting untuk memastikan pemahaman terhadap regulasi tidak hanya berdasarkan materi pelatihan, tetapi juga dapat ditelusuri pada ketentuan pemerintah yang berlaku.
FAQ Modul AKLAP SIPD RI
Apa itu Modul AKLAP SIPD RI?
Modul AKLAP adalah bagian dari SIPD RI yang berkaitan dengan proses akuntansi dan pelaporan keuangan pemerintah daerah. Modul ini digunakan dalam rangka pengolahan data transaksi menjadi informasi akuntansi dan laporan keuangan sesuai dengan ketentuan yang berlaku.
Apakah operator SIPD harus memahami akuntansi?
Ya. Pemahaman akuntansi sangat membantu operator dalam menentukan dan memeriksa proses transaksi. Operator tidak hanya perlu mengetahui cara menggunakan menu, tetapi juga memahami hubungan antara transaksi, jurnal, akun, dan laporan keuangan.
Apa manfaat mengikuti Bimtek Modul AKLAP SIPD RI?
Bimtek membantu peserta memahami alur akuntansi dan pelaporan, penggunaan modul, pemeriksaan transaksi, rekonsiliasi, serta proses penyusunan laporan keuangan. Pelatihan berbasis praktik juga dapat membantu peserta menghadapi kasus yang muncul dalam pekerjaan sehari-hari.
Siapa yang cocok mengikuti pelatihan AKLAP SIPD RI?
Pelatihan dapat diikuti oleh aparatur BPKAD/BKAD, PPKD, PPK-SKPD, pejabat/staf akuntansi, bendahara, operator SIPD RI, pengelola pelaporan, pengelola aset, serta aparatur SKPD/OPD yang terlibat dalam pengelolaan keuangan daerah.
Kesimpulan
Cara menggunakan Modul AKLAP SIPD RI perlu dipahami sebagai bagian dari keseluruhan proses akuntansi dan pelaporan keuangan daerah. Penguasaan aplikasi saja belum cukup apabila tidak disertai pemahaman mengenai transaksi, jurnal, akun, rekonsiliasi, standar akuntansi pemerintahan, dan penyusunan laporan keuangan.
SIPD RI memberikan dukungan terhadap proses digitalisasi pengelolaan pemerintahan daerah. Namun, kualitas hasil akhirnya tetap sangat bergantung pada kualitas data, proses kerja, pengendalian, koordinasi antarunit, dan kompetensi aparatur yang menggunakannya.
Oleh karena itu, peningkatan kompetensi melalui Bimtek Modul AKLAP SIPD RI menjadi langkah penting bagi pemerintah daerah yang ingin meningkatkan kualitas akuntansi dan pelaporan keuangan.
Dengan pemahaman yang baik, aparatur tidak hanya mampu mengoperasikan sistem, tetapi juga dapat memahami proses di balik setiap transaksi, melakukan rekonsiliasi dengan lebih tepat, membaca laporan keuangan, serta membantu menciptakan pengelolaan keuangan daerah yang lebih tertib, transparan, akuntabel, dan dapat dipertanggungjawabkan.
Daftar sekarang dan jadwalkan pelatihan terbaik untuk instansi Anda!
📱 WhatsApp / Telp : 0823 1250 6470
📧 Email : info@pusdiklatpemda.com
🌐 Website : www.pusdiklatpemda.com


