Materi Bimtek
Bimtek SIPD RI Modul Akuntansi dan Pelaporan (AKLAP) 2026–2027: Panduan Lengkap Pengelolaan Akuntansi dan Pelaporan Keuangan Daerah

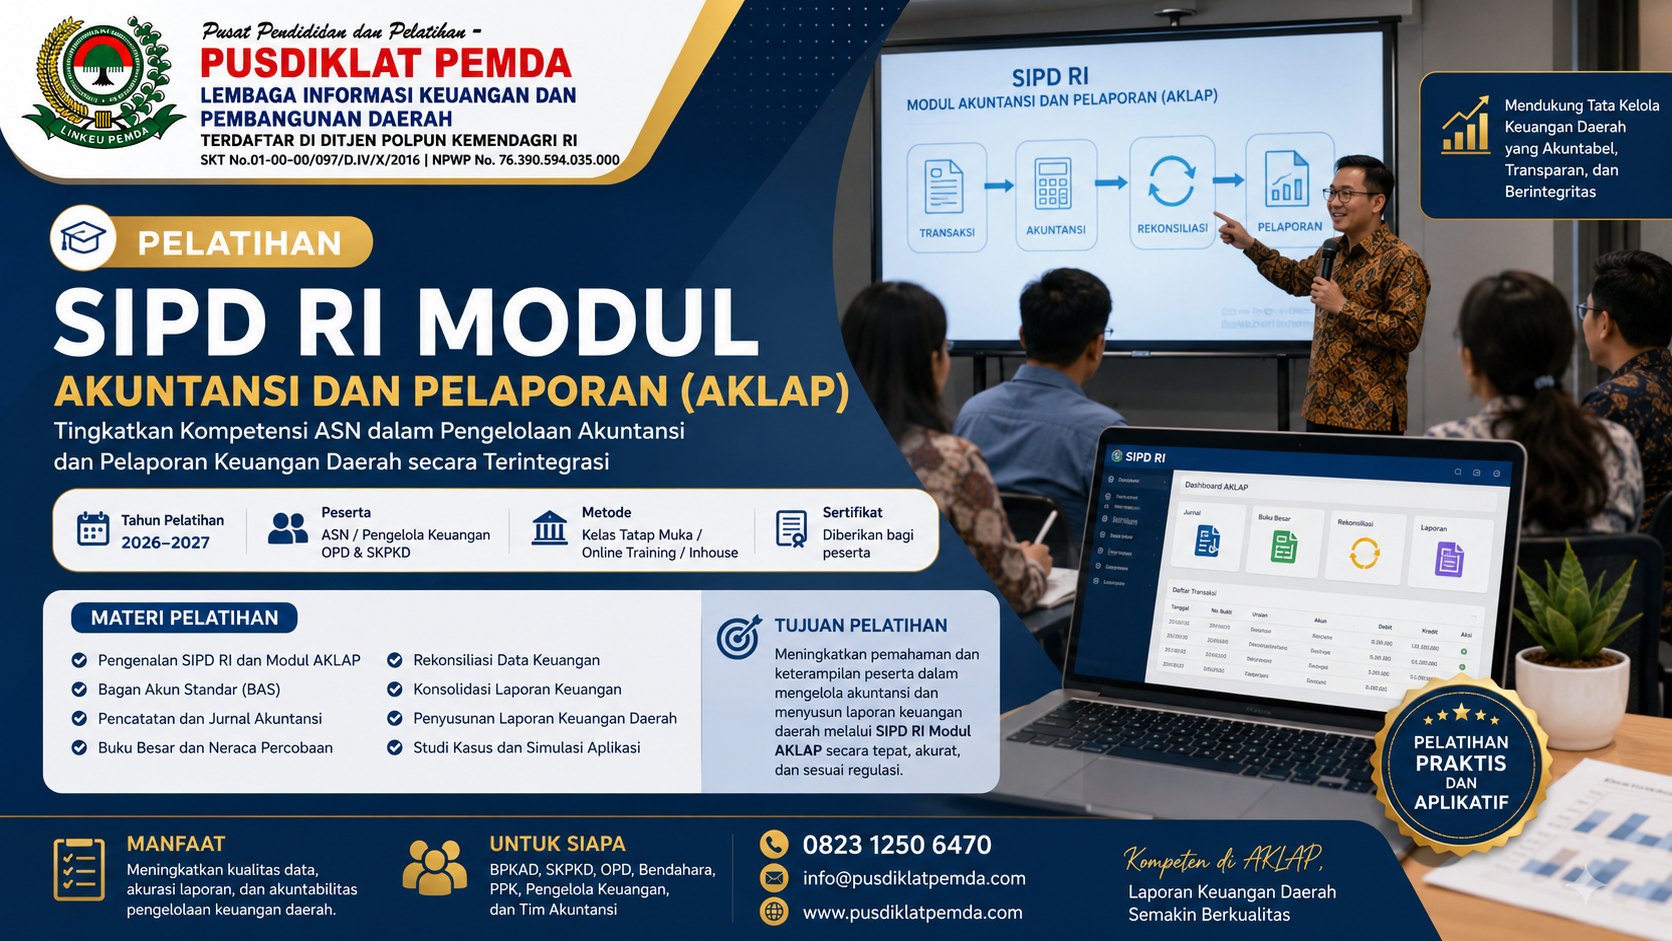
Bimtek SIPD RI Modul Akuntansi dan Pelaporan (AKLAP) 2026–2027
Pengelolaan keuangan daerah memasuki fase yang semakin menuntut integrasi antara proses perencanaan, penganggaran, pelaksanaan, penatausahaan, akuntansi, hingga pelaporan. Digitalisasi tidak lagi hanya berkaitan dengan penggunaan aplikasi, tetapi juga bagaimana setiap proses menghasilkan data yang konsisten, dapat ditelusuri, dan dapat dipertanggungjawabkan.
Salah satu bagian penting dalam ekosistem tersebut adalah SIPD RI Modul Akuntansi dan Pelaporan atau AKLAP.
Modul AKLAP memiliki posisi strategis karena berhubungan dengan proses akuntansi pemerintah daerah dan penyusunan informasi serta laporan keuangan. Data transaksi yang berasal dari proses pengelolaan keuangan harus dapat diproses menjadi informasi akuntansi dan laporan yang sesuai dengan ketentuan.
Karena itu, Bimtek SIPD RI Modul Akuntansi dan Pelaporan (AKLAP) 2026–2027 menjadi salah satu materi pelatihan yang relevan bagi pemerintah daerah, khususnya bagi aparatur yang terlibat dalam pengelolaan keuangan, akuntansi, pelaporan, dan pertanggungjawaban APBD.
Secara regulatif, pengelolaan keuangan daerah mengacu antara lain pada Peraturan Pemerintah Nomor 12 Tahun 2019 tentang Pengelolaan Keuangan Daerah dan Permendagri Nomor 77 Tahun 2020 tentang Pedoman Teknis Pengelolaan Keuangan Daerah. Permendagri 77/2020 mengatur bahwa pengelolaan keuangan daerah mencakup perencanaan, penganggaran, pelaksanaan, penatausahaan, pelaporan, pertanggungjawaban, dan pengawasan.
Dengan demikian, pemahaman terhadap AKLAP tidak cukup hanya dengan mengetahui menu aplikasi. Peserta juga perlu memahami alur transaksi, konsep akuntansi pemerintahan, Bagan Akun Standar, jurnal, buku besar, rekonsiliasi, konsolidasi, dan laporan keuangan pemerintah daerah.
Apa Itu SIPD RI Modul Akuntansi dan Pelaporan (AKLAP)?
SIPD RI merupakan bagian dari digitalisasi tata kelola pemerintahan daerah. Dalam konteks pengelolaan keuangan daerah, SIPD RI dirancang untuk mendukung proses yang terintegrasi mulai dari tahapan perencanaan sampai dengan pelaporan.
AKLAP merupakan singkatan dari Akuntansi dan Pelaporan. Dalam praktiknya, modul ini berkaitan dengan pemrosesan data transaksi keuangan menjadi informasi akuntansi dan laporan keuangan.
Pengembangan SIPD RI juga mencakup bagian akuntansi dan pelaporan pada lingkungan OPD/SKPD maupun SKPKD. Dokumen pengadaan pengembangan SIPD RI yang dipublikasikan melalui PPID Kemendagri menunjukkan adanya pengembangan microservice untuk pelaksanaan, penatausahaan, akuntansi, dan pelaporan, termasuk pemetaan jurnal serta kebijakan akuntansi.
Hal tersebut menunjukkan bahwa pemahaman AKLAP perlu dilihat sebagai bagian dari rantai proses keuangan daerah, bukan sebagai aplikasi yang berdiri sendiri.
Secara sederhana, alurnya dapat digambarkan sebagai berikut:
Perencanaan → Penganggaran → Pelaksanaan → Penatausahaan → Transaksi → Akuntansi → Rekonsiliasi → Konsolidasi → Pelaporan → Pertanggungjawaban
Ketika salah satu tahapan menghasilkan data yang tidak tepat, kualitas laporan pada tahap berikutnya dapat ikut terdampak.
Mengapa Bimtek AKLAP SIPD RI Penting bagi Pemerintah Daerah?
Transformasi digital membawa perubahan besar terhadap cara aparatur mengelola data keuangan. Sistem yang semakin terintegrasi membuat kualitas input dan pemahaman proses menjadi semakin penting.
Bimtek AKLAP SIPD RI diperlukan karena aparatur tidak hanya dituntut mampu menjalankan aplikasi, tetapi juga memahami hubungan antara transaksi dan laporan keuangan.
Beberapa alasan utama mengapa pelatihan ini penting antara lain:
1. Meningkatkan kompetensi pengguna SIPD RI
Pengguna perlu memahami fungsi dan alur kerja modul AKLAP sehingga tidak sekadar mengikuti prosedur input.
2. Mengurangi kesalahan pencatatan
Kesalahan pemetaan akun, jenis transaksi, jurnal, atau data pendukung dapat menyebabkan perbedaan antara data transaksi dan laporan.
3. Memperkuat kualitas laporan keuangan
Laporan keuangan yang berkualitas membutuhkan data yang konsisten sejak proses awal.
4. Memahami integrasi antarmodul
Akuntansi tidak berdiri sendiri. Data AKLAP berkaitan dengan proses pelaksanaan dan penatausahaan serta data penganggaran.
5. Mempermudah proses rekonsiliasi
Rekonsiliasi diperlukan untuk memastikan data antarunit atau antarentitas dapat dibandingkan dan dijelaskan perbedaannya.
6. Mendukung akuntabilitas pengelolaan APBD
Sistem digital dapat membantu meningkatkan keterlacakan data apabila digunakan dengan prosedur yang tepat.
Penelitian yang diterbitkan dalam Jurnal Bina Praja pada 2026 juga menyoroti bahwa implementasi sistem informasi keuangan daerah masih menghadapi perbedaan kapasitas antardaerah. Artinya, peningkatan kompetensi aparatur tetap menjadi bagian penting dalam optimalisasi sistem digital pemerintahan daerah.
Dasar Hukum Akuntansi dan Pelaporan Keuangan Daerah
Pelaksanaan AKLAP tidak dapat dipisahkan dari kerangka regulasi pengelolaan keuangan pemerintah daerah.
Beberapa regulasi penting yang menjadi referensi antara lain:
| Regulasi | Pokok Pengaturan |
|---|---|
| PP Nomor 12 Tahun 2019 | Pengelolaan Keuangan Daerah |
| Permendagri Nomor 77 Tahun 2020 | Pedoman Teknis Pengelolaan Keuangan Daerah |
| PP Nomor 71 Tahun 2010 | Standar Akuntansi Pemerintahan |
| Ketentuan teknis SIPD RI | Digitalisasi dan integrasi proses pemerintahan daerah |
| Peraturan daerah/perkada terkait | Kebijakan dan sistem akuntansi pemerintah daerah |
Permendagri Nomor 77 Tahun 2020 berstatus berlaku dan menjadi salah satu rujukan utama dalam pedoman teknis pengelolaan keuangan daerah.
Dalam implementasinya, pemerintah daerah juga perlu memperhatikan kebijakan akuntansi pemerintah daerah serta Sistem Akuntansi Pemerintah Daerah (SAPD).
Salah satu prinsip penting adalah bahwa akuntansi pemerintah daerah dilaksanakan berdasarkan kebijakan akuntansi pemerintah daerah, SAPD, serta Bagan Akun Standar atau BAS sesuai ketentuan peraturan perundang-undangan.
Hubungan SIPD RI dengan Akuntansi Pemerintah Daerah
SIPD RI sebaiknya dipahami sebagai ekosistem informasi, bukan hanya sebagai aplikasi untuk menginput data.
Dalam pengelolaan keuangan daerah, data dari tahapan sebelumnya dapat menjadi dasar bagi proses berikutnya.
Contohnya:
DPA → Pelaksanaan Anggaran → Penatausahaan → SPP/SPM/SP2D → Transaksi → Jurnal → Buku Besar → Laporan Keuangan
Ketika data pada tahap pelaksanaan dan penatausahaan tidak konsisten, pengguna AKLAP dapat menghadapi permasalahan saat melakukan proses akuntansi atau pelaporan.
Karena itu, peserta Bimtek AKLAP perlu memahami keterkaitan antara:
- Perencanaan;
- Penganggaran;
- DPA;
- Anggaran kas;
- Penatausahaan;
- SPP;
- SPM;
- SP2D;
- Transaksi pendapatan;
- Transaksi belanja;
- Transaksi pembiayaan;
- Aset;
- Kewajiban;
- Ekuitas;
- Jurnal;
- Buku besar;
- Rekonsiliasi;
- Konsolidasi;
- Laporan keuangan.
Pemahaman menyeluruh tersebut membantu aparatur melihat mengapa suatu data muncul dalam laporan, bukan sekadar mengetahui cara menampilkan laporan.
5 Judul Artikel Terkait Bimtek SIPD RI Modul Akuntansi dan Pelaporan (AKLAP)
- Cara Menggunakan Modul AKLAP SIPD RI: Panduan Akuntansi dan Pelaporan Keuangan Daerah
- Jurnal Akuntansi dalam SIPD RI: Memahami Proses Pencatatan Transaksi Pemerintah Daerah
- Rekonsiliasi Data Keuangan pada SIPD RI: Cara Menemukan dan Mengatasi Selisih Data
- Laporan Keuangan Pemerintah Daerah melalui SIPD RI: Jenis, Proses, dan Tahapan Penyusunan
- Kesalahan Umum dalam Modul AKLAP SIPD RI dan Cara Mengatasinya
Modul Akuntansi dan Pelaporan SIPD RI Mencakup Apa Saja?
Materi AKLAP dapat disesuaikan dengan perkembangan sistem dan kebijakan yang berlaku. Secara umum, pembelajaran dapat mencakup beberapa kelompok materi.
Pengenalan Modul AKLAP
Peserta diperkenalkan dengan konsep dasar modul Akuntansi dan Pelaporan serta keterkaitannya dengan proses pengelolaan keuangan daerah.
Materi dapat meliputi:
- Struktur modul;
- Hak akses pengguna;
- Entitas akuntansi;
- Entitas pelaporan;
- Alur data;
- Referensi akun;
- Integrasi data;
- Proses akuntansi;
- Proses pelaporan.
Bagan Akun Standar
BAS menjadi salah satu bagian penting dalam pengelolaan akuntansi pemerintah daerah.
Peserta perlu memahami hubungan antara:
- Kode rekening;
- Jenis transaksi;
- Akun;
- Subakun;
- Kebijakan akuntansi;
- Jurnal;
- Laporan.
Kesalahan pemetaan akun dapat menyebabkan informasi yang dihasilkan tidak sesuai dengan tujuan pelaporan.
Jurnal Akuntansi
Jurnal merupakan bagian penting dalam proses akuntansi.
Peserta dapat diarahkan untuk memahami:
- Identifikasi transaksi;
- Analisis transaksi;
- Jurnal;
- Jurnal penyesuaian;
- Jurnal koreksi;
- Jurnal terkait aset;
- Jurnal terkait kewajiban;
- Jurnal terkait pendapatan dan belanja;
- Jurnal konsolidasi sesuai kebutuhan.
Buku Besar
Setelah transaksi diproses, data akuntansi akan menghasilkan informasi yang digunakan untuk berbagai kebutuhan pelaporan.
Peserta perlu memahami hubungan antara jurnal dan buku besar serta bagaimana melakukan penelusuran apabila terdapat selisih atau ketidaksesuaian.
Rekonsiliasi
Rekonsiliasi merupakan proses penting untuk memastikan data dari berbagai sumber atau unit dapat dibandingkan dan dijelaskan.
Dalam Bimtek AKLAP, rekonsiliasi dapat menjadi salah satu materi praktik utama.
Konsolidasi
Pemerintah daerah terdiri dari berbagai entitas akuntansi yang perlu menghasilkan informasi keuangan secara terintegrasi.
Karena itu, peserta perlu memahami konsep konsolidasi dan dokumen pendukungnya.
Pelaporan Keuangan
Tahap akhir dari proses tersebut adalah penyusunan dan penyajian laporan keuangan pemerintah daerah.
Pelaporan keuangan pemerintah daerah merupakan proses penyusunan dan penyajian laporan keuangan berdasarkan ketentuan pengelolaan keuangan daerah.
Jenis Laporan Keuangan Pemerintah Daerah yang Perlu Dipahami
Dalam pembelajaran AKLAP, peserta perlu memahami karakteristik dan hubungan berbagai laporan keuangan pemerintah daerah.
Secara umum, laporan keuangan pemerintah daerah meliputi:
- Laporan Realisasi Anggaran;
- Laporan Perubahan Saldo Anggaran Lebih;
- Neraca;
- Laporan Operasional;
- Laporan Arus Kas;
- Laporan Perubahan Ekuitas;
- Catatan atas Laporan Keuangan.
Masing-masing laporan mempunyai tujuan dan karakteristik yang berbeda.
Sebagai contoh, Laporan Realisasi Anggaran berkaitan dengan realisasi pendapatan, belanja, dan pembiayaan dibandingkan dengan anggaran.
Sementara Neraca memberikan gambaran mengenai posisi aset, kewajiban, dan ekuitas pada periode tertentu.
Adapun Catatan atas Laporan Keuangan memberikan informasi penjelasan yang diperlukan agar pengguna laporan dapat memahami informasi keuangan secara lebih lengkap.
Perbedaan Akuntansi dan Pelaporan di OPD/SKPD dan SKPKD
Salah satu materi penting dalam Bimtek SIPD RI AKLAP adalah memahami perbedaan peran antara OPD/SKPD dan SKPKD.
OPD/SKPD
OPD atau SKPD berperan sebagai entitas yang melaksanakan program dan kegiatan sesuai kewenangannya.
Dalam proses akuntansi, unit tersebut menghasilkan data transaksi yang berkaitan dengan pelaksanaan kegiatan dan pengelolaan keuangannya.
SKPKD
SKPKD memiliki fungsi strategis dalam pengelolaan keuangan daerah secara keseluruhan.
Data dari berbagai OPD perlu diproses dan dikonsolidasikan untuk menghasilkan informasi keuangan pemerintah daerah.
Oleh sebab itu, pengguna pada kedua lingkungan tersebut perlu memahami hubungan data.
Alur Sederhana AKLAP SIPD RI
Untuk memudahkan pemahaman, berikut contoh alur sederhana:
| Tahap | Proses | Hasil |
| 1 | Penganggaran | DPA dan data anggaran |
| 2 | Pelaksanaan | Realisasi kegiatan |
| 3 | Penatausahaan | Dokumen transaksi |
| 4 | Akuntansi | Jurnal dan data akuntansi |
| 5 | Rekonsiliasi | Data yang telah diverifikasi |
| 6 | Konsolidasi | Data gabungan |
| 7 | Pelaporan | Laporan keuangan |
| 8 | Pertanggungjawaban | Informasi pertanggungjawaban APBD |
Alur tersebut menunjukkan mengapa Bimtek AKLAP idealnya tidak hanya mengajarkan penggunaan menu, tetapi juga memberikan pemahaman proses bisnis.
Contoh Kasus Nyata: Selisih Data Realisasi Belanja
Sebagai contoh, sebuah OPD mempunyai anggaran belanja sebesar Rp10 miliar.
Pada akhir periode, berdasarkan catatan pelaksanaan, realisasi belanja tercatat Rp7,8 miliar.
Namun, ketika data diperiksa pada proses pelaporan, terdapat angka berbeda menjadi Rp7,65 miliar.
Apa yang harus dilakukan?
Kesalahan tidak boleh langsung dianggap sebagai kesalahan pada laporan.
Tim perlu melakukan penelusuran:
- Memeriksa data anggaran.
- Memeriksa dokumen pelaksanaan.
- Memeriksa transaksi.
- Memeriksa SPP.
- Memeriksa SPM.
- Memeriksa SP2D.
- Memeriksa jurnal.
- Memeriksa pemetaan akun.
- Melakukan rekonsiliasi.
- Mengidentifikasi sumber selisih.
- Melakukan koreksi apabila memang diperlukan.
- Mendokumentasikan hasil pemeriksaan.
Dari contoh tersebut terlihat bahwa kemampuan menggunakan AKLAP harus dibarengi dengan kemampuan memahami proses akuntansi.
Contoh Kasus: Kesalahan Pemetaan Akun
Misalnya suatu transaksi belanja dimasukkan menggunakan akun yang tidak sesuai.
Pada tahap input, transaksi mungkin tetap dapat diproses. Namun, ketika laporan disusun, nilai tersebut muncul pada klasifikasi yang tidak semestinya.
Jika kesalahan tersebut tidak terdeteksi, dampaknya dapat muncul pada:
- Laporan realisasi;
- Buku besar;
- Rekonsiliasi;
- Analisis keuangan;
- Konsolidasi;
- Catatan atas laporan keuangan.
Karena itu, Bimtek perlu menekankan pentingnya validasi data sebelum pelaporan.
Tantangan Implementasi AKLAP SIPD RI di Pemerintah Daerah
Implementasi sistem digital tidak otomatis menghilangkan permasalahan administrasi.
Beberapa tantangan yang sering perlu diperhatikan antara lain:
Perbedaan Pemahaman Pengguna
Pengguna dari berbagai OPD memiliki latar belakang dan tingkat pengalaman yang berbeda.
Perubahan Sistem
Sistem digital dapat mengalami pengembangan dan penyesuaian. Pengguna perlu mengikuti informasi dan pembaruan resmi.
Kualitas Data
Data yang salah pada tahap awal dapat berdampak pada proses berikutnya.
Integrasi Antarmodul
Pengguna harus memahami hubungan antara perencanaan, penganggaran, penatausahaan, akuntansi, dan pelaporan.
Rekonsiliasi
Perbedaan data antarunit membutuhkan proses pemeriksaan yang sistematis.
Kesiapan SDM
Implementasi teknologi sangat bergantung pada kemampuan pengguna.
Kajian Kemendagri mengenai sistem informasi keuangan daerah pada 2026 menunjukkan adanya disparitas kapasitas institusional dalam implementasi SIPD. Hal ini memperkuat pentingnya penguatan kompetensi dan standardisasi pemahaman pengguna di pemerintah daerah.
Strategi Meningkatkan Kompetensi Pengguna SIPD RI AKLAP
Pemerintah daerah dapat menerapkan beberapa strategi untuk meningkatkan kemampuan aparatur.
1. Pelatihan berbasis praktik
Peserta sebaiknya tidak hanya mendapatkan teori, tetapi juga latihan menggunakan skenario transaksi.
2. Simulasi end-to-end
Latihan dapat dimulai dari transaksi sampai menghasilkan laporan.
3. Studi kasus
Kasus nyata lebih mudah dipahami dibandingkan teori yang terlalu abstrak.
4. Rekonsiliasi bersama
Peserta dapat dilatih menemukan penyebab perbedaan data.
5. Evaluasi hasil
Setelah pelatihan, peserta dapat diberikan studi kasus untuk mengukur pemahaman.
6. Dokumentasi SOP
Hasil pembelajaran dapat diterjemahkan menjadi prosedur kerja internal.
Siapa yang Perlu Mengikuti Bimtek SIPD RI Modul AKLAP?
Bimtek ini relevan bagi aparatur yang terlibat dalam pengelolaan keuangan dan pelaporan pemerintah daerah.
Target peserta antara lain:
- BPKAD;
- Badan Keuangan Daerah;
- Badan Pengelola Keuangan dan Aset Daerah;
- Sekretariat Daerah;
- Inspektorat;
- OPD/SKPD;
- PPK-SKPD;
- Pejabat Penatausahaan Keuangan;
- Bendahara;
- Pengelola keuangan;
- Pejabat terkait akuntansi;
- Pengelola pelaporan;
- Tim penyusun laporan keuangan;
- Pengguna SIPD RI;
- Aparatur yang menangani rekonsiliasi;
- Pengelola keuangan BLUD sesuai kebutuhan.
Bimtek juga dapat disesuaikan untuk kebutuhan pemerintah provinsi maupun pemerintah kabupaten/kota.
Materi Bimtek SIPD RI AKLAP 2026–2027
Program pelatihan dapat dirancang secara bertahap.
| Sesi | Materi |
| Sesi 1 | Kebijakan pengelolaan keuangan daerah |
| Sesi 2 | Konsep SIPD RI dan integrasi pengelolaan keuangan |
| Sesi 3 | Pengenalan Modul AKLAP |
| Sesi 4 | Struktur data dan referensi |
| Sesi 5 | Bagan Akun Standar |
| Sesi 6 | Analisis transaksi |
| Sesi 7 | Jurnal akuntansi |
| Sesi 8 | Buku besar |
| Sesi 9 | Rekonsiliasi |
| Sesi 10 | Konsolidasi |
| Sesi 11 | Penyusunan laporan keuangan |
| Sesi 12 | Simulasi dan studi kasus |
| Sesi 13 | Identifikasi kesalahan |
| Sesi 14 | Evaluasi dan troubleshooting |
Materi dapat disesuaikan dengan kebutuhan peserta, kebijakan pemerintah daerah, serta versi atau pengembangan sistem yang berlaku pada saat pelaksanaan.
Manfaat Mengikuti Bimtek SIPD RI AKLAP 2026–2027
Peserta diharapkan mendapatkan manfaat yang bersifat praktis.
Manfaat bagi individu
- Meningkatkan pemahaman AKLAP;
- Memahami alur akuntansi;
- Meningkatkan kemampuan membaca laporan;
- Memahami rekonsiliasi;
- Meningkatkan kemampuan mengidentifikasi kesalahan;
- Memahami hubungan transaksi dengan laporan.
Manfaat bagi OPD
- Meningkatkan konsistensi pengelolaan data;
- Mengurangi kesalahan administrasi;
- Mempercepat proses pemeriksaan;
- Meningkatkan koordinasi antarpegawai;
- Memperkuat dokumentasi.
Manfaat bagi pemerintah daerah
- Meningkatkan kualitas informasi keuangan;
- Memperkuat integrasi data;
- Meningkatkan akuntabilitas;
- Mendukung transparansi;
- Meningkatkan kesiapan penyusunan laporan keuangan.
Bimtek AKLAP Bukan Sekadar Pelatihan Aplikasi
Salah satu kesalahan dalam memahami Bimtek SIPD RI adalah menganggap pelatihan hanya berkaitan dengan cara klik menu.
Pendekatan tersebut kurang memadai.
Pengguna AKLAP harus memahami tiga lapisan kompetensi:
Pertama, kompetensi regulasi.
Peserta memahami dasar hukum dan prinsip pengelolaan keuangan daerah.
Kedua, kompetensi proses bisnis.
Peserta memahami bagaimana transaksi berjalan dari penganggaran sampai pelaporan.
Ketiga, kompetensi aplikasi.
Peserta memahami bagaimana proses tersebut diterapkan pada SIPD RI.
Jika ketiga kemampuan tersebut digabungkan, pengguna akan lebih siap menghadapi permasalahan dalam pekerjaan sehari-hari.
Hubungan AKLAP dengan Kualitas Laporan Keuangan Daerah
Laporan keuangan merupakan salah satu bentuk pertanggungjawaban pemerintah daerah atas pengelolaan sumber daya publik.
Karena itu, kualitas laporan sangat dipengaruhi oleh kualitas data dan proses yang menghasilkan laporan tersebut.
Sederhananya:
Input yang benar → Proses yang benar → Rekonsiliasi yang benar → Laporan yang berkualitas
Sebaliknya:
Input bermasalah → Proses tidak konsisten → Rekonsiliasi bermasalah → Laporan berpotensi tidak akurat
Oleh karena itu, penguatan AKLAP sebaiknya menjadi bagian dari strategi peningkatan kualitas tata kelola keuangan daerah.
Cara Memilih Bimtek SIPD RI AKLAP yang Berkualitas
Sebelum mengikuti pelatihan, instansi dapat mempertimbangkan beberapa hal.
Materi Sesuai Kebutuhan
Pastikan materi tidak hanya membahas teori, tetapi relevan dengan pekerjaan peserta.
Ada Simulasi
Pelatihan akan lebih efektif apabila peserta memperoleh latihan langsung.
Menggunakan Studi Kasus
Studi kasus membantu peserta memahami penyelesaian masalah.
Memahami Regulasi
Materi perlu memperhatikan regulasi yang relevan dan perkembangan kebijakan.
Trainer Berpengalaman
Trainer sebaiknya memahami pengelolaan keuangan daerah sekaligus proses digitalisasi.
Ada Sesi Tanya Jawab
Permasalahan di setiap daerah dapat berbeda sehingga diskusi sangat penting.
Checklist Persiapan Mengikuti Bimtek AKLAP
Agar pelatihan berjalan efektif, peserta dapat menyiapkan:
- Struktur organisasi pengelolaan keuangan;
- SOP terkait;
- Dokumen penganggaran yang relevan;
- Contoh transaksi;
- Data rekonsiliasi;
- Permasalahan yang sedang dihadapi;
- Contoh laporan;
- Daftar pertanyaan;
- Informasi terkait user dan kewenangan sesuai kebijakan instansi.
Untuk kegiatan praktik, penggunaan data sebaiknya mengikuti ketentuan keamanan dan kebijakan internal instansi.
Tren Pengelolaan Keuangan Daerah 2026–2027
Periode 2026–2027 menjadi fase penting dalam penguatan digitalisasi tata kelola pemerintahan daerah.
Pemerintah daerah tidak cukup hanya memiliki sistem. Yang lebih penting adalah memastikan sistem digunakan secara efektif oleh aparatur.
Kemendagri pada 2026 masih memfasilitasi proses perencanaan daerah melalui SIPD, termasuk penyusunan RKPD 2027 dan perubahan RKPD 2026.
Perkembangan tersebut memperlihatkan bahwa SIPD RI terus menjadi bagian penting dalam proses pemerintahan daerah.
Dalam konteks keuangan, kebutuhan terhadap integrasi data juga semakin kuat. Kajian Kemendagri yang terbit pada 2025 menunjukkan bahwa sejumlah daerah masih menghadapi tantangan integrasi sistem informasi keuangan dan belum sepenuhnya mengoperasionalkan modul tertentu secara optimal.
Karena itu, pengembangan kompetensi SDM menjadi salah satu faktor penting agar digitalisasi tidak hanya menghasilkan perubahan teknologi, tetapi juga meningkatkan kualitas tata kelola.
Peran Bimtek dalam Mempersiapkan SDM Pemerintah Daerah
Teknologi akan memberikan manfaat maksimal apabila pengguna memahami proses yang dijalankan.
Bimtek dapat menjadi sarana untuk:
- Menyamakan persepsi;
- Meningkatkan kemampuan teknis;
- Menjelaskan perubahan sistem;
- Membahas permasalahan;
- Melakukan simulasi;
- Menyusun solusi;
- Memperkuat koordinasi;
- Meningkatkan kesiapan menghadapi periode pelaporan.
Pelatihan juga dapat dirancang secara khusus untuk pemerintah daerah yang membutuhkan pendalaman pada aspek tertentu.
Contohnya:
Bimtek AKLAP untuk BPKAD
Fokus pada konsolidasi, rekonsiliasi, pelaporan, dan pengendalian.
Bimtek AKLAP untuk OPD
Fokus pada transaksi, jurnal, data akuntansi, dan koordinasi dengan pengelola keuangan daerah.
Bimtek AKLAP untuk Tim Pelaporan
Fokus pada penyusunan, pemeriksaan, rekonsiliasi, dan penyajian laporan.
FAQ Bimtek SIPD RI Modul Akuntansi dan Pelaporan AKLAP
Apa yang dimaksud dengan AKLAP dalam SIPD RI?
AKLAP adalah singkatan dari Akuntansi dan Pelaporan. Modul ini berkaitan dengan proses akuntansi dan pelaporan keuangan pemerintah daerah dalam ekosistem SIPD RI.
Siapa yang sebaiknya mengikuti Bimtek AKLAP?
Peserta yang relevan antara lain aparatur BPKAD, SKPD/OPD, pejabat dan staf pengelola keuangan, PPK-SKPD, bendahara, tim akuntansi, tim pelaporan, serta pengguna SIPD RI yang menangani proses keuangan.
Apakah Bimtek AKLAP hanya mengajarkan penggunaan aplikasi?
Tidak. Pelatihan yang baik seharusnya mencakup regulasi, konsep akuntansi pemerintah daerah, proses bisnis, alur transaksi, jurnal, rekonsiliasi, konsolidasi, pelaporan, dan praktik penggunaan sistem.
Mengapa pemahaman BAS penting dalam AKLAP?
Bagan Akun Standar membantu memastikan transaksi diklasifikasikan dan dipetakan sesuai struktur akun yang digunakan pemerintah daerah. Kesalahan pemetaan dapat memengaruhi data akuntansi dan laporan.
Apakah materi Bimtek AKLAP dapat disesuaikan dengan kebutuhan daerah?
Ya. Materi dapat disesuaikan dengan kebutuhan peserta, struktur pengelolaan keuangan, jenis permasalahan yang dihadapi, serta perkembangan sistem dan kebijakan yang berlaku.
Apa manfaat utama mengikuti Bimtek SIPD RI AKLAP?
Manfaat utamanya adalah meningkatkan kompetensi aparatur dalam memahami proses akuntansi dan pelaporan, meningkatkan kualitas data, memperkuat rekonsiliasi, serta membantu pengguna memahami hubungan antara transaksi dan laporan keuangan.
Apakah Bimtek AKLAP cocok untuk pemerintah provinsi dan kabupaten/kota?
Ya. Materi dapat diselenggarakan untuk pemerintah provinsi maupun kabupaten/kota dengan penyesuaian terhadap kebutuhan, kewenangan, struktur organisasi, dan proses kerja masing-masing.
Kesimpulan
Bimtek SIPD RI Modul Akuntansi dan Pelaporan (AKLAP) 2026–2027 merupakan program pengembangan kompetensi yang relevan untuk mendukung transformasi digital pengelolaan keuangan pemerintah daerah.
AKLAP tidak seharusnya dipahami hanya sebagai kumpulan menu dalam sebuah aplikasi. Di balik proses digital tersebut terdapat rangkaian pengelolaan keuangan yang mencakup penganggaran, pelaksanaan, penatausahaan, transaksi, akuntansi, rekonsiliasi, konsolidasi, dan pelaporan.
Permendagri Nomor 77 Tahun 2020 menegaskan bahwa pengelolaan keuangan daerah mencakup rangkaian proses yang luas, sementara pelaksanaan akuntansi pemerintah daerah membutuhkan kebijakan akuntansi, SAPD, dan BAS sebagai bagian penting dalam sistem akuntansi daerah.
Oleh karena itu, aparatur pemerintah daerah perlu memiliki kombinasi kemampuan regulasi, akuntansi, proses bisnis, dan teknologi.
Pelatihan yang berbasis praktik, studi kasus, simulasi transaksi, rekonsiliasi, dan penyusunan laporan dapat membantu peserta memahami AKLAP secara lebih komprehensif.
Pada akhirnya, keberhasilan implementasi SIPD RI bukan hanya ditentukan oleh sistem yang tersedia, tetapi juga oleh kesiapan SDM yang menggunakannya.
Butuh pelatihan SIPD RI Modul Akuntansi dan Pelaporan (AKLAP) untuk meningkatkan kompetensi tim Anda? Hubungi tim pelatihan untuk mendapatkan informasi jadwal, materi, metode pelaksanaan, dan program yang sesuai kebutuhan instansi Anda.